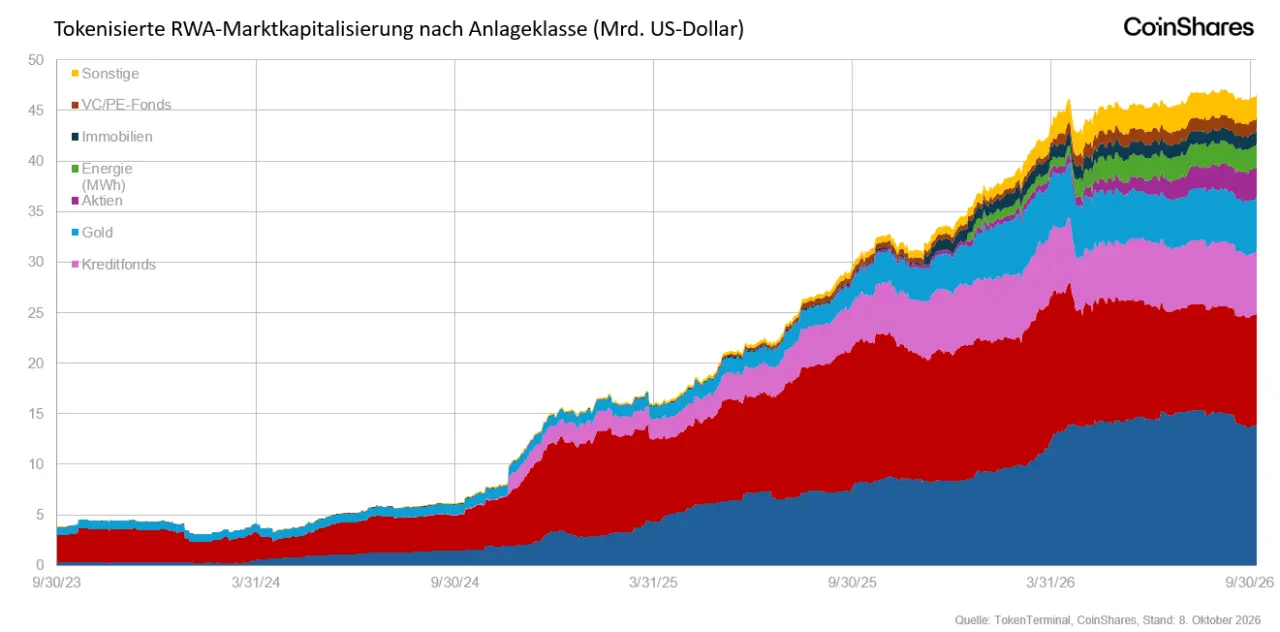
Tokenisierte Real-World Assets (RWAs) nähern sich der Marke von 50 Milliarden US-Dollar und sind damit etwa zehnmal so groß wie noch vor zwei Jahren. Die beiden größten Segmente sind tokenisierte US-Staatsanleihen und Yield-Strategien. Zusammen machen sie mehr als die Hälfte der gesamten Marktkapitalisierung aus. Das bestätigt, dass der wichtigste Anwendungsfall der Tokenisierung derzeit der On-Chain-Zugang zu Renditen nahe dem risikofreien Zins ist, was für Stablecoin-Inhaber und Krypto-Treasuries naheliegend ist.
Neue Anlageklassen, aber ein Jahr der Konsolidierung
Auch wenn diese Segmente weiterhin dominieren, sind in diesem Jahr weitere Kategorien hinzugekommen und gewachsen, darunter Private-Credit-Fonds, Energie und Aktien. Das deutet darauf hin, dass Emittenten die Tokenisierung zunehmend für eine breitere Palette an Anlageklassen testen. Insgesamt scheint 2026 jedoch ein Jahr der Konsolidierung gewesen zu sein. Das schwierige Umfeld für Krypto hat dabei spürbar eine Rolle gespielt, auch das Wachstum des Stablecoin-Marktes hat sich verlangsamt.


Traditionelle Finanzinstitute als nächste Wachstumswelle
Entscheidender dürfte jedoch sein, was als Nächstes kommt. Bislang wurde der RWA-Markt fast vollständig von Krypto-nativen Akteuren aufgebaut, etwa von On-Chain-Fondsemittenten, Yield-Protokollen und spezialisierten Asset Managern. Dieses Gleichgewicht beginnt sich nun zu verschieben. Banken bringen eigene Stablecoins und tokenisierte Einlagen auf den Markt und können so On-Chain-Settlement-Flüsse direkt selbst abwickeln, statt sie Krypto-nativen Emittenten zu überlassen. Börsen und Broker wiederum prüfen die Tokenisierung als Weg zu rund um die Uhr geöffneten Märkten. Die Logik dahinter ist simpel: Mehr Handelsstunden bedeuten höhere Gebühreneinnahmen. Für diese Institutionen ist die Tokenisierung damit nicht nur eine technologische Wette, sondern zunehmend eine direkte Ertragschance.
Die nächste Welle der Tokenisierung dürfte daher von traditionellen Finanzinstituten getragen werden. Angesichts der Größe dieser Akteure und der Märkte, die sie kontrollieren, könnte dieser Wandel erheblich sein.
Autor Marc des Ligneris ist Senior Portfolio Manager bei Coinshares.