Erst die Finanzierbarkeit, dann die Immobilie
Am Anfang steht deshalb der Antrag, nicht das Exposé. Vor die Objektsuche gehören Unterlagenprüfung und Kreditantrag: Einkommensnachweise, Kontoauszüge, laufende Verbindlichkeiten. Daraus entsteht das Pre-Approval, üblicherweise 30 bis 60 Tage gültig.
Dieses Pre-Approval ist eine unverbindliche Vorabbestätigung, noch keine verbindliche Kreditzusage. Wer es hat, kennt sein Budget.
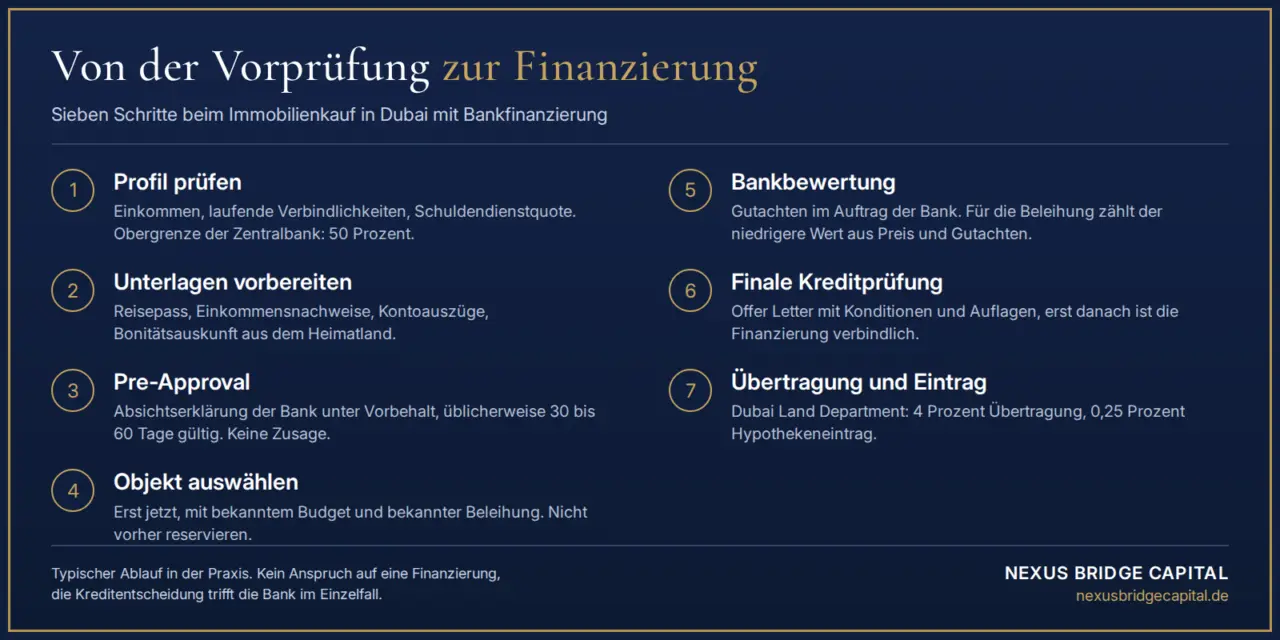
Erst nach Erhalt des Pre-Approvals wird die Objektsuche relevant: Wer vorher mit der Suche beginnt oder sich für eine Immobilie verpflichtet, geht vermeidbare Risiken ein. Von der Unterzeichnung des Kaufvertrags für die Immobilie bis zum Notartermin vergehen bei einem Finanzierungskauf nach unserer Erfahrung 8 bis 12 Wochen.
Wenn die Bank anders bewertet als der Käufer
In diese Wochen fällt das am meisten unterschätzte Risiko. Vor dem finalen Kreditangebot (FOL) lässt die Bank die Immobilie durch einen von ihr beauftragten Gutachter bewerten. Für die Beleihung zählt danach der niedrigere Wert aus Kaufpreis und Gutachten.
Ein Beispiel: Vereinbart sind 1,5 Millionen Dirham, das Gutachten kommt auf 1,4 Millionen. Bei 65 Prozent Beleihung sinkt das Darlehen von 975.000 auf 910.000 Dirham. Die Differenz von 65.000 Dirham trägt der Käufer zusätzlich, denn der Verkäufer wird von sich aus nicht nachverhandeln, ein Anspruch darauf besteht seitens des Käufers auch grundsätzlich nicht. Absichern lässt sich dieses Risiko dennoch: durch entsprechend verhandelte Klauseln im Kaufvertrag und einen von vornherein marktgerechten Kaufpreis. Ein Restrisiko bleibt dabei immer bestehen, mit der richtigen Vertragsgestaltung steht der Käufer diesem aber nicht hilflos gegenüber, sondern kann es von vornherein aktiv begrenzen.
Vier Fragen, die vor der Reservierung der Immobilie beantwortet sein müssen
Zurück zum Käufer vom Anfang. Ob seine 1,5-Millionen-Immobilie finanzierbar ist, entscheiden vier Fragen. Erstens: Passt sein Profil, also Staatsangehörigkeit, Einkommensart und Verbindlichkeiten, in die Kreditpolitik einer Bank vor Ort? Zweitens: Welche Beleihung ist für dieses Profil und dieses Objekt realistisch? Drittens: Reicht die frei verfügbare Liquidität für Eigenkapital, Nebenkosten und einen Bewertungspuffer? Viertens: Trägt sich die Immobilie über die laufenden Kosten, ist sie also langfristig haltefähig? Dazu zählen neben der erzielbaren Miete auch die Service Charge, die bei Apartments meist zwischen 10 und 30 Dirham je Quadratfuß und Jahr liegt, in gebrandeten Gebäuden deutlich darüber, sowie die jährlichen Versicherungskosten, die im Rahmen der Finanzierung anfallen.
Wer diese vier Fragen mit Zahlen beantworten kann, geht nicht mit Hoffnung in die Reservierung der Immobilie, sondern mit einem belastbaren Plan.
Fazit
Finanzierung ohne Wohnsitz in den VAE ist weder Sonderweg noch Standardprodukt, sondern eine Einzelfallentscheidung der Bank, und eine, die sich vorbereiten lässt. Diese Vorbereitung ist zugleich der kleinste Kostenposten im gesamten Kaufprozess. Für Berater und Vermittler, deren Mandanten nach den VAE fragen, gilt das genauso: Diese Prüfung gehört an den Anfang des Gesprächs, nicht an dessen Ende.
Nexus Bridge Capital, Dubai, ist eine Marke der NEXUSBRIDGE CAPITAL CONSULTING – FZCO mit Sitz im IFZA Business Park in Dubai Silicon Oasis, lizenziert durch die International Free Zone Authority unter der Lizenznummer 87814. Das Unternehmen begleitet internationale Privatpersonen und Unternehmer bei Immobilienfinanzierung, Kontoeröffnung und Immobilienprozessen in den Vereinigten Arabischen Emiraten. Ein Schwerpunkt liegt auf deutschsprachigen Käufern ohne Wohnsitz in den VAE. Nexus Bridge Capital arbeitet im Auftrag des Kunden, das Honorar zahlt der Kunde, eine Provision von Banken erhält das Unternehmen nicht. Neben Privatkunden arbeitet Nexus Bridge Capital mit Vermittlern, Maklern und Beratern im deutschsprachigen Raum zusammen, deren Mandanten nach Dubai fragen.
Nexus Bridge Capital ist weder Bank noch Darlehensgeber noch Darlehensvermittler. Über Beleihung, Zins und Zusage entscheidet allein die finanzierende Bank in den Vereinigten Arabischen Emiraten nach dem dort geltenden Recht. Eine Vermittlung von Darlehen oder eine Beratung zu Darlehen in Deutschland findet nicht statt.
Die vier Fragen aus diesem Beitrag prüft das Team vor Ort in Dubai für Käufer und für Berater mit Mandanten, auf Deutsch und vor der Reservierung: Unterlagen bankgerecht aufbereiten, Liquiditätsbedarf und Zeitplan einordnen, Kontoeröffnung und Weg zur Bank begleiten. Das Erstgespräch per Zoom dauert 30 Minuten, ist kostenlos und unverbindlich und lässt sich unter nexusbridgecapital.de/termin/ vereinbaren.