Morgen & Morgen hat das aktuelle M&M Rating LV-Unternehmen veröffentlicht und dafür 60 Lebensversicherer anhand ihrer Unternehmenskennzahlen aus den Geschäftsberichten 2025 untersucht. Das Bild fällt insgesamt stabil aus: Die Ertragskennzahlen entwickeln sich leicht positiv, Eigenmittel und Rückstellung für Beitragsrückerstattung (RfB) wachsen, und die Solvabilität bleibt auf hohem Niveau. Gleichzeitig steigt die Stornoquote erneut leicht, während der Bestand moderat zulegt.
„Die gestiegenen Zinsen wirken zunehmend entlastend auf die Ertragslage. Zusammen mit den weiterhin starken Sicherheitskennzahlen zeigt sich die Lebensversicherungsbranche insgesamt sehr stabil“, sagt Thorsten Saal, Prokurist und Bereichsleiter Mathematik und Rating bei Morgen & Morgen.
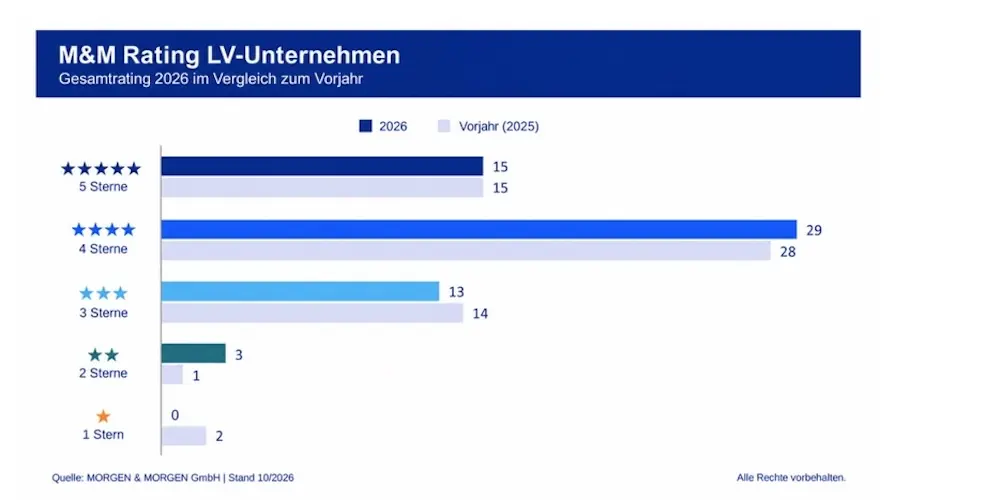
Im Gesamtrating konzentriert sich die Bewertung auf die oberen Stufen: 15 Unternehmen erreichen fünf Sterne, 29 weitere vier Sterne. 13 Gesellschaften erhalten drei Sterne, drei Unternehmen zwei Sterne. Eine Ein-Stern-Bewertung gibt es 2026 nicht mehr.
Wie verteilen sich die Ratingergebnisse?
In den Teilratings zeigen sich unterschiedliche Profile. Beim Erfolg verteilt sich das Feld breiter: 13 Versicherer erreichen fünf Sterne, 17 vier Sterne. Auch beim Bestand ist die Streuung groß, hier erreichen zehn Unternehmen die Höchstbewertung. Deutlich klarer fällt das Bild bei der Sicherheit aus: 51 der 60 Versicherer erhalten fünf Sterne, nach 48 im Vorjahr.
Gegenüber dem Vorjahr verändert sich das Gesamtbild nur leicht. Die Zahl der Fünf-Sterne-Unternehmen bleibt unverändert, bei vier Sternen kommt ein Unternehmen hinzu. Die beiden Ein-Stern-Bewertungen des Vorjahres entfallen vollständig, während die Zahl der Zwei-Sterne-Unternehmen von einem auf drei steigt.
Wie entwickelt sich die Ertragslage?
Die Ertragskennzahlen für 2025 zeigen ein stabiles bis leicht positives Bild. Die durchschnittliche Nettoverzinsung liegt mit 2,3 Prozent auf Vorjahresniveau, die Abschlusskostenquote bleibt mit 5,3 Prozent konstant, die Verwaltungskostenquote liegt unverändert bei rund 2,7 Prozent.
Deutlicher zeigt sich die positive Entwicklung bei der Überschussquote, die im Marktdurchschnitt von 13 auf 13,7 Prozent steigt. Hintergrund ist das Abschmelzen der Zinszusatzreserve: Wurden ihr 2021 branchenweit noch rund 8,5 Milliarden Euro zugeführt, konnte sie in den Jahren 2022 bis 2025 jeweils um rund drei Milliarden Euro reduziert werden. Die daraus entstehenden Erträge kommen auch den Kunden zugute.
Die Zins-Überschussquote bleibt mit durchschnittlich 0,8 Prozent positiv und stabil, da auch die Anforderungen aus Garantien und Zinszusatzreserve zurückgegangen sind. Die Zins-Risiko-Überschussquote steigt leicht von 2,8 auf 2,9 Prozent.
Wie entwickeln sich Neugeschäft und Stornoquote?
Das Neugeschäft wächst 2025 erneut, auch die Beitragseinnahmen steigen. Das Einmalbeitragsgeschäft legt sowohl absolut als auch anteilig zu, und bei vielen Anbietern verbessert sich die Wachstumsquote. Dennoch sinkt die durchschnittliche Wachstumsquote von 4,4 auf 3,2 Prozent, was auf einzelne Ausreißerwerte zurückzuführen ist. Der Median liefert ein anderes Bild: Er steigt von 2,1 auf 2,8 Prozent und zeigt eine positivere Entwicklung in der Mitte der Unternehmensverteilung.
Was weiter zulegt, ist die Stornoquote: Sie setzt ihren Aufwärtstrend fort und steigt im Durchschnitt von 4,6 auf 4,9 Prozent. Der Prozess ist laut Morgen und Morgen seit 2021 im Gange.
Wie stabil ist die Kapitalausstattung?
Die Sicherheitskennzahlen zeichnen weiterhin ein stabiles Bild. Die durchschnittliche Eigenmittelquote steigt von 5,5 auf 5,7 Prozent, die RfB-Quote von 4,9 auf 5,0 Prozent. Bei den Bewertungsreserven zeigt sich dagegen erneut eine Verschlechterung: Nach zwei Jahren leichter Erholung sinkt die durchschnittliche Bewertungsreservequote von minus 6,5 auf minus 9,0 Prozent. Im Markt dominieren damit weiterhin stille Lasten, auch wenn einzelne Versicherer wieder über positive stille Reserven verfügen.
Besonders stark bleibt die Solvabilität. Die durchschnittlichen SCR-Quoten steigen 2025 deutlich, während Übergangsmaßnahmen und Volatilitätsanpassungen an Bedeutung verlieren. Alle bewerteten Versicherer erfüllen die aufsichtsrechtlichen Anforderungen inzwischen auch ohne Übergangsmaßnahmen.
Was bedeutet das Rating?
„Das Rating zeigt eine insgesamt stabile Lebensversicherungsbranche. Die Ertragslage entwickelt sich leicht positiv und die Sicherheitskennzahlen bleiben stark. Auch Neugeschäft und Beitragseinnahmen wachsen weiter. Einen genauen Blick verdient dagegen die steigende Stornoquote. Entscheidend ist, dass die Mechanismen der Zinszusatzreserve die starken Kapitalmarktbewegungen der vergangenen Jahre wirkungsvoll abgefedert haben“, zieht Saal das Fazit.
Das Rating bewertet die wirtschaftliche Qualität und Stabilität von Lebensversicherern aus Sicht der Versicherten; Produktdaten fließen nicht ein. Grundlage sind öffentlich zugängliche Daten aus Geschäftsberichten, Veröffentlichungen gemäß Paragraf 15 Mindestzuführungsverordnung sowie Solvency-II-Berichten. Erfolg und Sicherheit gehen mit jeweils 45 Prozent in das Gesamtergebnis ein, Bestand mit zehn Prozent. Berücksichtigt werden Lebensversicherer mit HGB-Bilanz, die Neugeschäft schreiben und seit mindestens sechs Jahren am Markt sind; ausländische Versicherer werden individuell bewertet. In M&M Office lassen sich Ratingergebnisse und Unternehmenskennzahlen verschiedener Gesellschaften direkt vergleichen.
Wie geht es weiter?
„Die Zinszusatzreserve hat die Kapitalmarktbewegungen der vergangenen Jahre wirksam abgefedert. Nun gilt es zu beobachten, ob sich die Ertragslage weiter festigt und das Wachstum bei Neugeschäft und Beitragseinnahmen anhält. Die steigende Stornoquote behalten wir dabei besonders im Blick. Die Voraussetzungen dafür unterscheiden sich von Versicherer zu Versicherer. Diese Unterschiede machen wir auf Basis objektiver Daten sichtbar, als unabhängige Orientierung für fundierte Entscheidungen“, sagt Saal.