Bitcoin stieg im dritten Quartal 2026 um 42,7 %, Ethereum sogar um 70,8 %. Für Ethereum war es das stärkste dritte Quartal seit Beginn der Aufzeichnungen, für Bitcoin das stärkste seit 2017. Freundlich war das Umfeld dabei keineswegs: Am Persischen Golf schwelte ein ungelöster Konflikt, zehnjährige US-Staatsanleihen rentierten mit 5,29 %, und die US-Notenbank erhöhte erstmals seit Juli 2023 die Zinsen.
Im Bericht zum zweiten Quartal haben wir eine Konsolidierung beschrieben. Nach dem Abbau von Hebelpositionen und Abflüssen von 4,89 Milliarden US-Dollar aus Spot-ETFs schloss Bitcoin damals bei rund 60.000 US-Dollar, Ethereum bei etwa 1.564 US-Dollar. Das dritte Quartal kehrte diese Entwicklung um. Bitcoin stieg von 58.562 US-Dollar Anfang Juli auf 83.621 US-Dollar Ende September und erreichte in der zweiten Septemberhälfte mit fast 87.400 US-Dollar ein Achtmonatshoch. Ethereum schloss das Quartal bei rund 2.670 US-Dollar. Bitcoin beendete alle drei Monate im Plus und damit eine Serie von drei Verlustquartalen.
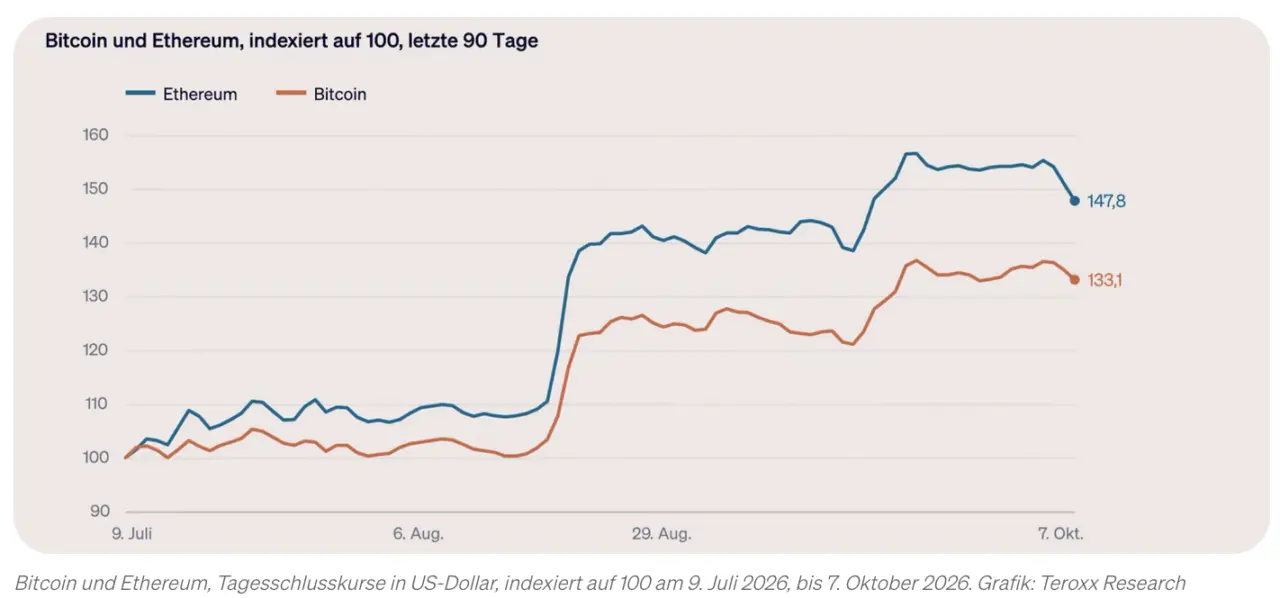
Das Quartal verlief in drei Phasen. Ausgelöst wurde jede von einer politischen oder geopolitischen Entscheidung, kaum von Nachrichten aus dem Kryptomarkt selbst:
- Juli, seitwärts unter dem Druck der Energiepreise: Zwischenfälle mit Tankern in der Straße von Hormus trieben den Ölpreis nach oben. Die Fed ließ die Zinsen am 29. Juli in einer gespaltenen Abstimmung (9 zu 3) unverändert. Bitcoin pendelte überwiegend zwischen 58.000 und 65.000 US-Dollar.
- August, die Wende bei der Liquidität: Am 19. August kündigte das US-Finanzministerium an, die Rückkäufe langlaufender Anleihen mindestens zu verdoppeln. Renditen am langen Ende und Dollar gaben nach, Bitcoin verzeichnete den größten Tagesgewinn seit März. Spot-Bitcoin-ETFs flossen im August 3,52 Milliarden US-Dollar zu.
- September, Stärke trotz Zinserhöhung: Die Fed hob ihr Zinsband am 16. September auf 3,75 bis 4,00 % an, die zehnjährige Rendite stieg über 5 %. Trotzdem trugen ETF-Zuflüsse von 2,4 Milliarden US-Dollar in einer einzigen Woche Bitcoin auf sein Quartalshoch.


Institutionelle Nachfrage kehrt über ETFs zurück
US-Spot-ETFs flossen im Quartal 9,6 Milliarden US-Dollar zu: 6,49 Milliarden in Bitcoin-Fonds und 3,11 Milliarden in Ethereum-Fonds. Das Nettovermögen der Spot-Bitcoin-ETFs stieg von 70,95 Milliarden auf knapp 108 Milliarden US-Dollar, das der Ethereum-ETFs hat sich auf 17,79 Milliarden US-Dollar mehr als verdoppelt. Auch die Treasury-Unternehmen kauften zu. Strategy nahm Ende August nach zehnwöchiger Pause die Käufe wieder auf, und BitMine Immersion überschritt die Marke von 6 Millionen ETH, rund 4,9 % der Umlaufmenge.
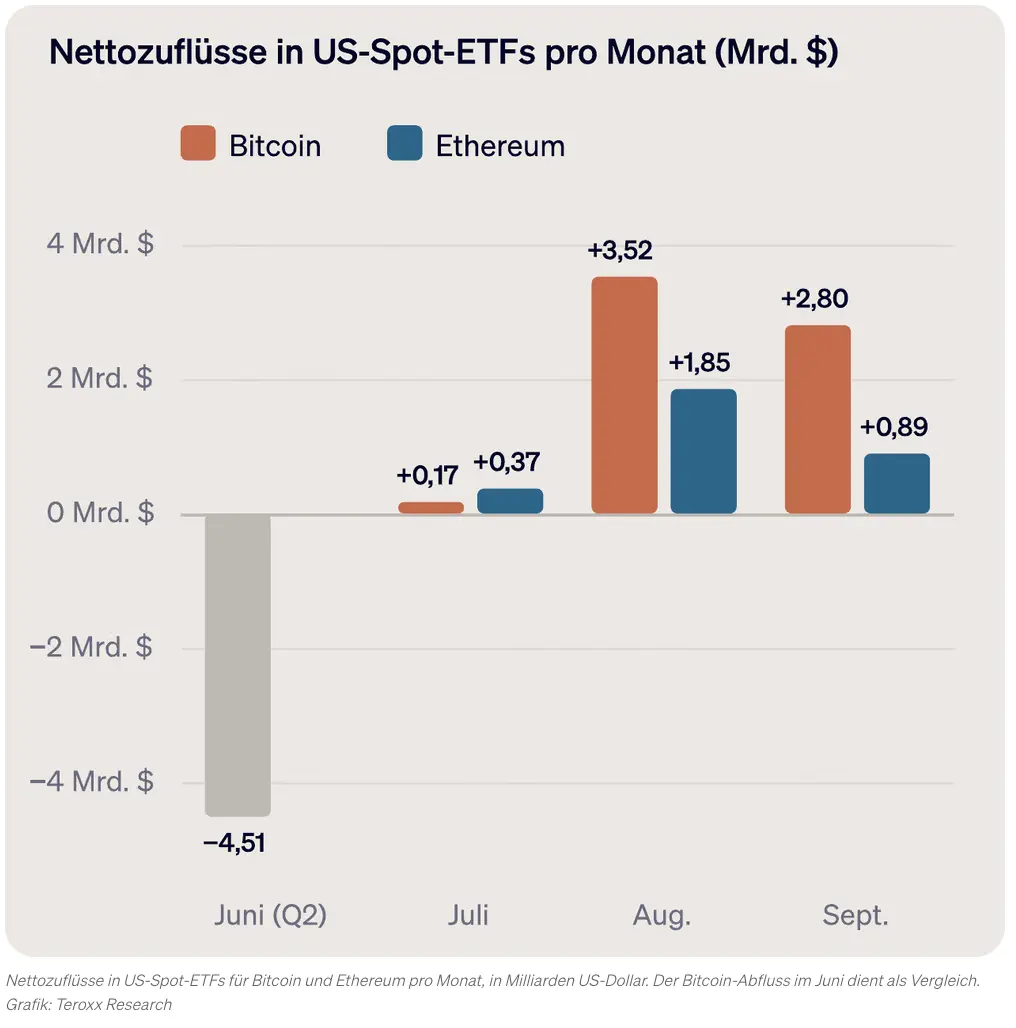
Nicht hinter jedem Dollar steht allerdings eine langfristige Überzeugung. Ein Teil der Nachfrage stammt aus Basis-Trades, bei denen der ETF gekauft und zugleich der Future leerverkauft wird. Eindeckungen verstärkten zudem den Ausbruch im August: Binnen einer Stunde nach der Ankündigung des Finanzministeriums wurden Short-Positionen von mehr als 1,1 Milliarden US-Dollar aufgelöst. Die Umlaufmenge der Stablecoins, früher der Motor vieler Kryptorallys, sank dagegen von einem Rekord bei 322,4 Milliarden US-Dollar im Mai auf rund 302 Milliarden Anfang September. Das neue Geld kam also über regulierte Kanäle in den Markt.
Was das für die Geldanlage bedeutet
- Liquidität ist der wichtigste Treiber: Die größten Kursbewegungen folgten Entscheidungen über Renditen, den Dollar und die Anleiherückkäufe des US-Finanzministeriums.
- Geopolitische Risiken wirken über Energie und Zinsen: An Tagen der Eskalation verhielt sich keines der beiden Assets wie ein sicherer Hafen. Der Konflikt am Golf schlug über den Ölpreis, die Inflationserwartungen und die Geldpolitik auf die Kurse durch.
- Zuflüsse sind unterschiedlich stabil: ETF-Zuflüsse und Käufe von Unternehmen stützen den Markt. Basis-Trades und Eindeckungen können sich aber schnell umkehren.
- Ethereum schwankt stärker und bringt laufenden Ertrag: Staking liefert einen Ertrag, den Bitcoin nicht bietet. Dafür reagiert Ethereum in beide Richtungen heftiger.
- Regulierung kommt über Behörden und Lizenzen: Der CLARITY Act steckt im Senat fest. Die Regeln für den Marktzugang setzen derzeit die SEC, MiCA und das neue britische Regelwerk.
- Die Größe der Position zählt mehr als der Zeitpunkt: In einem Quartal, in dem ein klassisches 60/40-Portfolio auf der Stelle trat, brachte ein Anteil von 5 % in Bitcoin und Ethereum rund 2,6 Prozentpunkte zusätzliche Rendite. Dieselbe Volatilität sorgte allerdings für die Verluste im ersten Halbjahr, und Bitcoin liegt seit Jahresbeginn weiter im Minus.
Ausblick auf Q4 2026: Konsolidierung als Basisszenario
Für das vierte Quartal rechnen wir im Basisszenario mit einer Konsolidierung: Der Markt hält den Großteil seiner Gewinne, während der Kurs der Fed klarer wird und die ETF-Nachfrage nachlässt, aber positiv bleibt. Bei Bitcoin ist der Bereich um 80.000 US-Dollar nahe dem gleitenden 365-Tage-Durchschnitt die wichtigste Unterstützung. Nach oben zählt die Zone von 85.000 bis 88.000 US-Dollar, in der viele langfristig gehaltene Bestände in die Gewinnzone kommen. Diese Marken dienen zur Beobachtung der Marktstruktur und sind keine Kursziele.
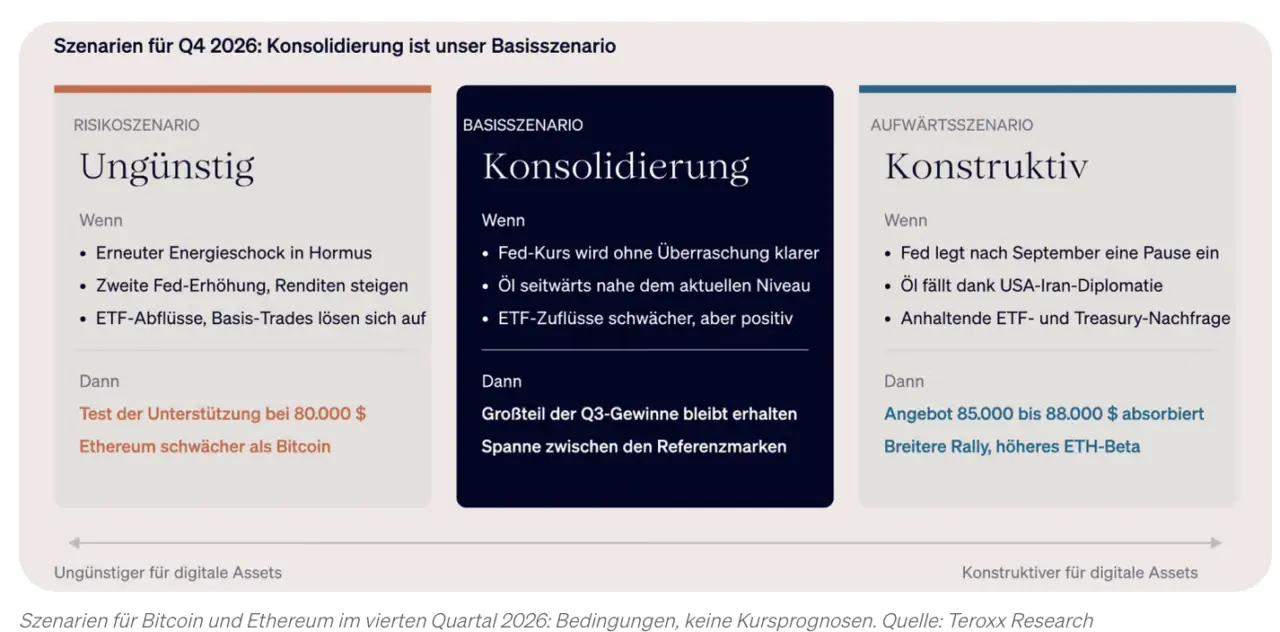
Die größten Unsicherheiten bleiben der Golf und die Fed. Der Offenmarktausschuss der Fed tagt am 27. und 28. Oktober, die EZB am 29. Oktober. Die US-Zwischenwahlen am 3. November entscheiden mit darüber, wie es 2027 mit dem Gesetz zur Marktstruktur weitergeht. Für Ethereum wird das Upgrade Glamsterdam, inzwischen für das vierte Quartal geplant, zur nächsten Bewährungsprobe der Skalierungspläne.
Der vollständige Bericht umfasst 37 Seiten. Er enthält außerdem eine Analyse der zehn wichtigsten Marktereignisse des Quartals, einen Überblick über die Regulierung in den USA, der EU und Großbritannien sowie Kapitel zu Treasury-Unternehmen, zu Ethereums langfristiger Roadmap und zur Wirkung einer kleinen Beimischung im Portfolio. Die monatliche Einordnung lesen Sie im Market Pulse Oktober.
Die Autoren: Leonardo Larieira, Digital Asset Researcher, und Jannick Broering, Leiter Anlageberatung und Research, beide Teroxx