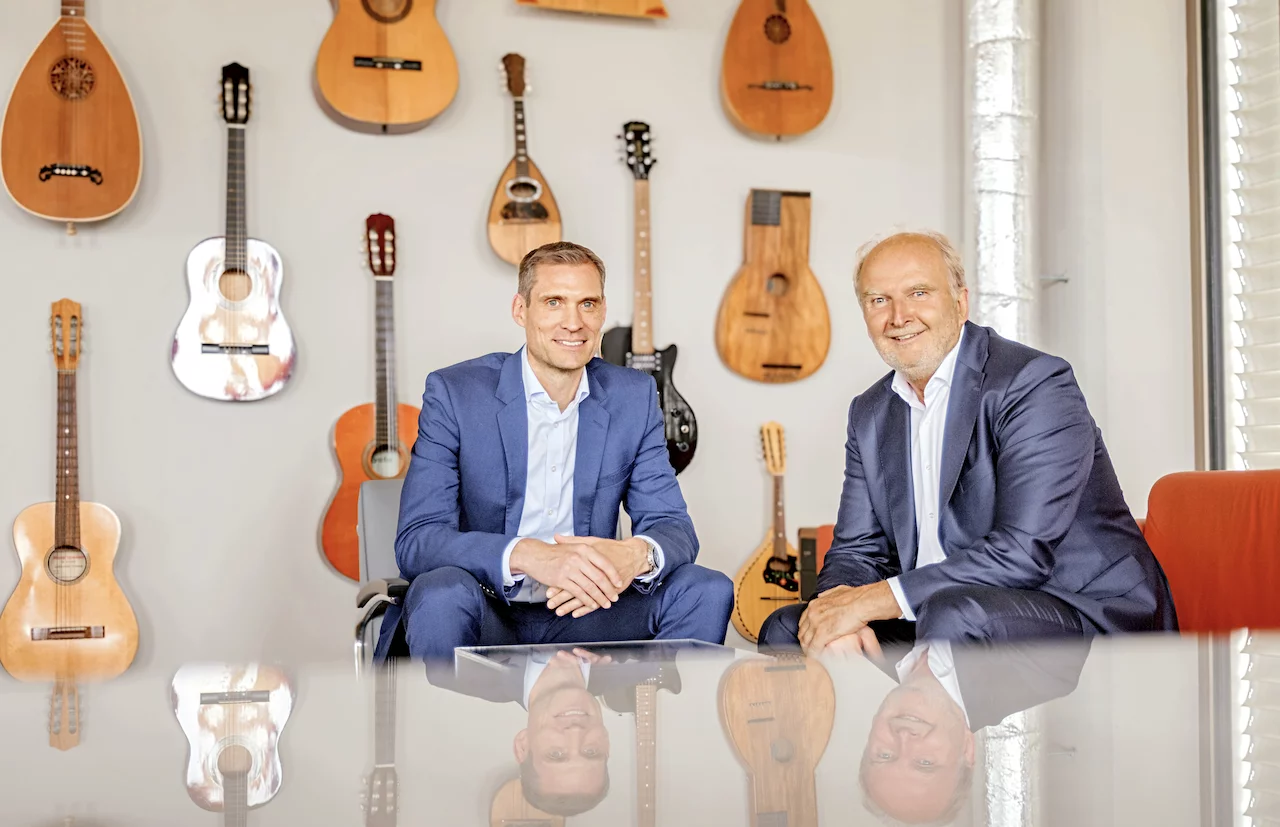

Herr Kannenberg, Die Stuttgarter hat für 2025 ein Rekordjahr gemeldet. Wie läuft 2026?
Kannenberg: Noch besser. Nach der aktuellen Hochrechnung wird auch 2026 wieder das erfolgreichste Jahr der Unternehmensgeschichte.
Und wie läuft es bei der SDK?
Engemann: Ähnlich gut. Wir hoffen, dass wir zum Jahresende im Neugeschäft ein deutliches Plus zum Vorjahr haben. Und das Gesamtergebnis wird uns sicherlich auch sehr zufriedenstellen.
Herr Engemann, Sie legen Ihr Vorstandsmandat zum Jahresende nieder. Sie haben den Makler- und Kooperationsvertrieb der SDK ausgebaut und die vertriebliche Verzahnung mit der Stuttgarter mitgestaltet. Was übergeben Sie, und was ist noch nicht fertig?
Engemann: Einiges haben wir schon im vergangenen Jahr übergeben. Bei mir lag der Maklervertrieb für Kranken, bei der Stuttgarter der für Leben. Als Jesko neu gekommen ist, haben wir den Maklervertrieb als Organisation komplett zusammengeführt, und das war, glaube ich, absolutrichtig. Jesko hatte den Maklervertrieb also von Anfang an über beide Sparten in seiner Verantwortung. Was uns sicherlich gut gelungen ist, ist eine gemeinsame Identifikation. Die ist spürbar. Und es macht Freude, die Versorgungsthemen gemeinsam zu denken, also nicht solitär Kranken oder solitär Altersversorgung. Jetzt bieten wir als Vorsorgespezialist wirklich alles aus einer Hand an.
Herr Kannenberg, Sie kennen den Vertrieb eines Krankenversicherers aus Ihrer Zeit bei Ottonova. Ab Januar verantworten Sie Vertriebsservice und Vertriebssteuerung, Dr. Ulrich Mitzlaff übernimmt Ausschließlichkeit und Banken sowie Kooperationen. Wer ist im Vorstand künftig Ansprechpartner für Makler, die mit der SDK zusammenarbeiten?
Kannenberg: Das bin ich. Alles, was mit Vermittlern zu tun hat, die nicht in der Ausschließlichkeit und/oder im Bankenvertrieb oder Teil vonKooperationen sind, liegt bei mir. Ich habe jetzt alle Zentralfunktionen eines Vertriebsressorts. Deshalb ziehen wir die Zusammenlegung des Marketings vor, die wir sonst erst Mitte nächsten Jahres gemacht hätten. Das Gleiche gilt für das Firmenkompetenzcenter. Außerdem liegen Digitalisierung und IT im Vertrieb bei mir, ebenso Data Analytics, der Direktvertrieb und der Vertriebsservice.
Seit Mitte Oktober sind SDK und Stuttgarter unter dem Dach Die Süd offiziell ein Unterordnungskonzern. Was ändert sich für einen Makler, der mit beiden arbeitet, im Tagesgeschäft?
Engemann: Im Tagesgeschäft ändert sich gar nichts. Ich hoffe aber, dass uns Maklerinnen und Makler jetzt wirklich als Gruppe erleben. Wir wollen gemeinsam in Prozessen und Produkten denken, und da gibt es schöne Möglichkeiten. Denken Sie an bKVund bAV oder an das Krankentagegeld: Wo ist der Übergabepunkt zur BU? Solche Themen kann man spielen. Neben prozessualen Themen geht es also auch um Produkte und Ansprachemöglichkeiten.
Kannenberg: Der regulatorische Zusammenschluss verändert für die Vermittler nichts, bis auf eine Ausnahme: Zu jedem Kranken- oder Lebensprodukt, das ein Vermittler ab jetzt seinen Kunden vermittelt, gibt es künftig einen kostenlosen Mitgliederschutzbrief vom Dachverein. Den gab es vorher nicht.
Was schließt dieser Mitgliederschutzbrief mit ein?
Kannenberg: Enthalten sind unter anderem Rückführungskosten und ein Unfallbaustein. Das Produkt ist klar beschrieben.
Der Maklervertrieb ist inzwischen der stärkste Absatzkanal der SDK, und Die Stuttgarter ist im Maklergeschäft bundesweit gut aufgestellt. Wie wollen Sie dieses Momentum innerhalb der DIE SÜD-Gruppe nutzen?
Kannenberg: Das ist genau das, was Olaf gesagt hat. Wir haben schon im vergangenen Jahr damit angefangen und seit dem 1. Juli 2025 den Maklervertrieb für beide Gesellschaften bei mir zentralisiert, jetzt eben unter einer Marke. Die Betreuung für Kranken und Leben decken wir über unsere fünf Filialstandorte in München, Stuttgart, Frankfurt, Düsseldorf und Hamburg ab. Auch die Maklerbetreuer aus dem Krankenbereich sind einer Filialdirektion angeschlossen.
Gilt das Altersvorsorgedepot im Vertrieb als klarer Fortschritt gegenüber Riester?
Kannenberg: Auf jeden Fall.
Und wie bereiten Sie sich darauf vor?
Kannenberg: Erst einmal, indem wir zum 1. Januar ein wirklich herausragendes Produkt auf den Markt bringen. Die Prozesse stehen. Wir setzen voll auf ein Altersvorsorgedepot, das beim Kunden persönlich beraten wird. Das sehen wir auch in einer Studie, die wir gerade mit YouGov gemacht haben: Der Beratungsbedarf ist hoch, vor allem junge Kunden wollen die Garantiemodelle erklärt bekommen, und es gibt einen Bedarf nach Sicherheit. Unsere Vertriebspartner unterstützen wir mit allem, was uns in der Marktunterstützung zur Verfügung steht, egal ob mit Abschlussstrecken oder mit Angebotsunterstützung.
Wo sehen Sie Stolpersteine?
Kannenberg: Stolpersteine kann es geben, wenn man das Altersvorsorgedepot für sich allein berät. Es muss in eine ganzheitliche Altersvorsorgeberatung passen und zu den Zielen, Wünschen und dem Sicherheitsbedürfnis der Kunden. Bei einem Arbeitnehmer muss ich Altersvorsorgedepot, Basisversorgung und bAV im Zusammenhang sehen. Häufig wird erst aus der Kombination ein richtig gutes Altersvorsorgekonzept.
Das klingt nach einem komplexen Ansatz, den Sie da skizzieren, zumal wir es mit einem komplett neuen Produkt zu tun haben. Um das wirklich in den Vertrieb zu bringen: Braucht es da nicht umfassend Schulungen, oder haben die Vermittler das schon verinnerlicht?
Kannenberg: Ich sehe keine zusätzliche Komplexität. Die hatten wir mit Riester auch schon. Eher haben wir jetzt ein Produkt, das in der Komplexität deutlich reduziert und beim Fördersystem in den meisten Fällen viel attraktiver ist. Insofern haben wir an dieser Stelle keine höhere Komplexität. Außerdem sprechen wir im Vermittlermarkt über spezialisierte Vermittler, die in der Personenversicherung unterwegs sind. Ich gebe Ihnen aber recht: Wer bisher überhaupt nicht in der Personenversicherung oder Altersvorsorge unterwegs war, jetzt aber erkennt, dass das Thema eine so große Dimension hat, dass er da rein muss, dem bieten wir eigene Schulungskonzepte an. Das geht bis hin zu zertifizierten Ausbildungswegen, die wir mit der Deutschen Maklerakademie vorbereitet haben.
Engemann: Wenn ich ergänzen darf: Ein Riesenvorteil der Diskussion um das Altersvorsorgedepot ist, dass in der Bevölkerung breit über das Thema Altersvorsorge gesprochen wird. Wer sich bisher nicht damit beschäftigt hat, sieht vielleicht erst einmal nur das Altersvorsorgedepot. Aber machen wir uns nichts vor: Alle, die das anbieten, kommen aus dem Kontext der bAV. Die sind komplexe Beratungen gewohnt und werden die Dinge jetzt auch gesamthaft angehen. Das ist kein Thema, das nur Die Stuttgarter betrifft, da kommt viel auf die Vermittler zu - und die können das. Andere starten vielleicht erst einmal nur mit dem Altersvorsorgedepot. Schön, dass das Thema in die Breite kommt.
Altersvorsorgedepot, Garantieprodukte, Fondspolice ohne Garantie: Die Produktwelt wird zumindest für Außenstehende komplexer. Und mit ihr wächst meiner Meinung nach das Haftungsrisiko bei der Beratungsdokumentation enorm.
Kannenberg: Für mich wäre erst einmal die Frage: Was wird denn konkret komplexer? Genau dafür braucht es die Beratung. Für den Endkunden ist es wichtig, dass er auf Beratung zurückgreifen kann, und die muss der Vermittler gut dokumentieren. Ganzheitliche Altersvorsorgeberatung heißt: Ich analysiere die Situation des Kunden, am besten die gesamte familiäre Situation, und gebe darauf mit den richtigen Produkten eine Antwort. Aber selbst ohne Altersvorsorgedepot bliebe die Beratungsdokumentation an dieser Stelle gleich.
Das Altersvorsorgedepot ist ein Baustein für die Altersvorsorge. Das IVS warnt, ohne eine starke bAV sei das politisch angestrebte Gesamtversorgungsniveau von 70 Prozent nicht erreichbar. Teilen Sie diese Einschätzung?
Kannenberg: Ich halte die bAV für einen der zentralen Bereiche der Altersvorsorge. Beim Altersvorsorgedepot besteht ein gewisses Risiko: Wenn ich den Vertrag relativ einfach kündigen kann, zwar die Zulagen zurückzahlen muss, aber Beiträge und Renditen zurückbekomme, ziehe ich das bei einem Konsumkauf vielleicht in Betracht. Bei der bAV habe ich diese Möglichkeit nicht, dort ist das Geld viel klarer für die Altersvorsorge geschützt. Und wir haben eine lebenslange Rente. Das ist wichtig, weil wir alle älter werden und zu einem großen Teil auch pflegebedürftig. Die bAV ist der Schlüssel für eine gute Altersvorsorge.
Als Cash. Redakteur hatte ich Anfang Oktober einen Expertenrunde zur bAV moderiert. Dabei war die zu geringe Durchdringung - 17 Millionen Verträge bei rund 43 Millionen Beschäftigten - ein Thema. In England liegt die Quote durch ein Opt-out-Modell bei rund 80 Prozent, in Schweden ist sie ebenfalls hoch. Bräuchten wir nicht auch in der bAV ein Opt-out-Modell?
Kannenberg: Kurze Antwort - ja.
Sie sagen Ja. Es gibt Versicherer, die sagen Nein.
Kannenberg: Ich sage ja, aber zu einem bedingungslosen Opt-out. Also nicht zu einem, das nur an Zusatzeinkommen oder übertariflichem Lohn ansetzt, da machen wir es schon wieder kompliziert. Ähnlich wie bei der Altersvorsorgereform, die Arbeitgeber und Arbeitnehmer in ein Kapitaldeckungsverfahren einbindet, wäre ein Verfahren gut, bei dem abhängig vom Gehalt ein Mindestsatz vorgeschrieben ist, der in die Entgeltumwandlung fließt. Ich glaube übrigens, dass sich dann auch sehr viel mehr Arbeitgeber beteiligen würden.
Engemann: Hundertprozentig. Nur so bekommen wir die Riesenlücken geschlossen, die es nach wie vor gibt und die sich mit Blick auf die gesetzliche Rente weiter aufbauen werden. Nur über ein solches bedingungsloses Verfahren können wir eine Altersvorsorge überhaupt sicherstellen.
Kannenberg: Das Entscheidende ist: Die Durchdringung entwickelt sich jedes Jahr nur um 0,5 bis ein Prozent weiter. Ohne ein wirklich ganz einfaches Opt-out-Verfahren hätte man die 80 Prozent vielleicht in 30 Jahren. Die einzige Chance, die wirklich Sinn macht, ist ein Opt-out ohne Wenn und Aber.

Die SDK arbeitet an einer eigenen Plattform für die bKV und sucht dabei Synergien mit der bAV-Stärke der Stuttgarter. Herr Kannenberg, Sie bringen aus Ihrer Zeit bei Ottonova selbst bKV-Erfahrung mit. Ist dieses Zusammenspiel heute schon ein Verkaufsargument?
Kannenberg: Nahezu alle Vermittler, mit denen wir zusammenarbeiten, greifen beim Arbeitgeber keine Einzelthemen heraus, sondern bringen die betriebliche Vorsorge immer als Gesamtkonzept ein. Deshalb ist die Kombination aus bKV und bAV bei uns schon seit dem vergangenen Sommer ein sehr aktives Thema.
Herr Engemann, in dieser Legislaturperiode stehen sowohl die Gesundheits- als auch die Pflegereform zur Debatte. Handlungsbedarf gibt es reichlich. Was ist aus Sicht der SDK das drängendste Risiko für das Geschäftsmodell?
Engemann: Es wäre schön, wenn es endlich klare Spielregeln für das Thema Pflege gäbe. Darauf warten nicht nur wir, sondern die gesamte Branche. Wir wissen, dass jeder Zweite pflegebedürftig wird und sich die Kosten in der Pflege keiner mehr leisten kann. Wo sind also die klaren gesetzlichen Regelungen zur Sicherstellung der Pflegeversorgung? Wenn diese da sind, können wir uns positionieren, im Individualgeschäft wie in der Gruppenpflegeversicherung, an der wir natürlich ebenfalls interessiert sind. Es gab viele Anläufe, auch von renommierten Versicherern, die viel Geld in Werbung gesteckt haben. Angeschoben bekommen haben sie das Thema trotzdem nicht, obwohl der Bedarf vorhandenist. Wir brauchen jetzt die Rahmenbedingungen, dann liefern wir auch die Konzepte. Und das ist für uns eine große Chance.
Warum zündet das Thema Pflege im Vertrieb eigentlich nicht?
Engemann: Es herrscht ein bisschen der Irrglaube, dass das Risikoerst in der Zukunft liegt. Dabei kann ein Pflegefall durch Unfall oder Krankheit jederzeit eintreten. Uns fehlen aber auch die Produkte. In jungen Jahren sind die Beträgedurchaus zahlbar, aber die Produkte sind scheinbar nicht ansprechend genug. Wir müssen uns in der Produktwelt andere Gedanken machen, vielleicht erst einmal mit Lösungen starten, die nach Art der Schadenversicherung kalkuliert sind. Da fehlt es wirklich noch an Attraktivität.
Braucht es vertrieblich vielleicht auch neue Ansätze? Ich beschäftige mich seit rund 24 Jahren mit dem Thema, und 2003 sah die Durchdringung nicht wesentlich anders aus als heute. Das ist schon enttäuschend.
Kannenberg: Ich finde genau richtig, was Olaf gesagt hat. In der Altersvorsorge fangen wir gerade erst an, eine halbwegs ehrliche Diskussion darüber zu führen, wie eine Minderheit an Jüngeren später noch die Altersvorsorge abdecken soll. In der Pflege, wo wir das Ruder noch herumreißen können, ist diese Diskussion in der Gesellschaft noch gar nicht angekommen, und sie wird auch nicht ehrlich geführt: wie hoch der Anteil der Pflegebedürftigen ist und wie wenige Einzahler wir haben. Das wird nicht finanzierbar sein. Gleichzeitig entsteht der Eindruck, dass politisch noch eine Vollkaskolösung winkt. Beim Bürger kommt das Problem nicht an. Wir können aber nur Risiken versichern, wenn die Bürger verstehen, dass es ein Risiko gibt, und das bekommen wir als Versicherer nicht allein kommuniziert. Wir müssen uns ganz ehrlich klar machen, wie es um die Pflege steht, wenn jetzt nicht klare Reformen kommen. Und wir brauchen Rahmenbedingungen, auf die wir uns verlassen können, wenn wir Produkte bauen.
Zum Abschluss: Wo stehen SDK und Stuttgarter in drei Jahren im Maklermarkt? Und was ist dann anders als heute?
Engemann: Wir waren bisher überwiegend als reiner Krankenversicherer unterwegs. Jetzt haben wir die große Chance für unsere Ausschließlichkeit: Wir sind jetzt ein Vorsorgeversicherer. Es geht um alle Themen, die die Menschen angehen: Altersversorgung, Pflege, Gesundheit, Arbeitsunfähigkeit und Unfall. Das bieten wir alles aus einer Hand. Und wenn Kunde und Vermittler in drei Jahren entscheiden, wo sie dieses Gesamtpaket hinbringen, dann wird der erste Reflex sein: zu DIE SÜD.
Kannenberg: Schön gesagt, Olaf. In drei Jahren ist Vorsorge und Personenversicherung aus einer Hand klar angekommen. Wir haben dann relevante KI-gestützte Prozesse, damit unsere Vermittler weniger Zeit für Verwaltung und mehr Zeit für den Vertrieb haben. Die werden sie brauchen, denn Neugeschäft und zum Teil sehr große Bestände gleichzeitig zu betreuen, wird immer herausfordernder. Auch bei der Bestandsberatung werden wir sie dann stärker unterstützen. Die Makler haben von uns Produkte, die in der Personenversicherung besser aufeinander abgestimmt sind. Und ich glaube, dass wir die Altersvorsorge, gerade auch die bAV, auf ein neues Niveau gehoben haben und als Partner unserer Partner in der Fläche stehen. Wir bleiben vor Ort.
Das Interview führte Jörg Droste, Ressortleiter Versicherungen bei Cash.