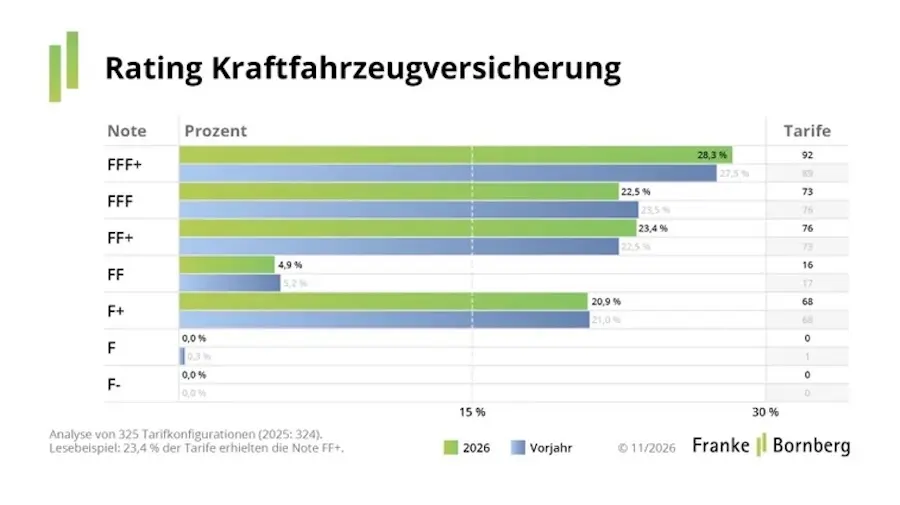
Für das Kfz-Rating 2026 hat die hannoversche Ratingagentur Franke und Bornberg 325 Tarife von 77 Versicherern ausgewertet. 92 Tarife und damit 28,3 Prozent erreichen die Bestnote FFF+ (hervorragend), 50 Versicherer haben mindestens einen solchen Tarif im Angebot. Am anderen Ende kommen 68 Tarife (20,9 Prozent) nicht über die Note F+ (ausreichend) hinaus. Die Noten F und F- vergibt die Agentur in diesem Jahr nicht.
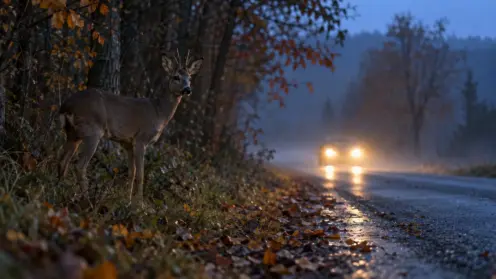
Bei 49 der schwach bewerteten Tarife liegt der Grund laut Franke und Bornberg in der Teilkasko: Viele Basistarife leisten beim Zusammenstoß mit Tieren nur für Haarwild wie Rehe oder Wildschweine. Kollisionen mit Pferden oder Hunden sind dann nicht versichert. In der Vollkasko gelten solche Schäden in der Regel als Unfallschaden, belasten aber den Schadenfreiheitsrabatt. Da die Agentur den Schutz bei Tieren aller Art bereits für die Note FF (befriedigend) voraussetzt, kann ein reiner Haarwild-Tarif unabhängig von seiner Gesamtpunktzahl nicht besser als F+ abschneiden.
Dass diese Lücke keine theoretische ist, zeigen Zahlen des Statistischen Bundesamts. Demnach war 2025 an rund 24 Prozent der Tierunfälle mit Personenschaden ein Tier beteiligt, das nicht zum Haarwild zählt, konkret in 792 von 3.341 Fällen. Schon der Standardfall ist teuer: Laut Gesamtverband der Deutschen Versicherungswirtschaft (GDV) verursachten rund 276.000 Wildunfälle im vergangenen Jahr Pkw-Schäden von mehr als 1,2 Milliarden Euro, im Schnitt rund 4.400 Euro je Reparatur.
Tierbiss und E-Auto: Wo Basistarife zusätzlich schwächeln
„Ob Reh, Pferd oder Hund: Für den Schaden am Auto spielt die Tierart keine Rolle. Ein Tarif, der beim Zusammenstoß nach der Tierart unterscheidet, lässt Teilkasko-Versicherte im Ernstfall mit einer Lücke zurück, die sie beim Abschluss kaum bemerken. Deshalb ist der Schutz bei Tieren aller Art für uns schon ab der Note FF Pflicht“, sagt Michael Franke, Gründer und Geschäftsführer von Franke und Bornberg.
Eine zweite Schwachstelle vieler Basistarife sind laut der Analyse Folgeschäden durch Tierbisse. Sie fehlen häufig ganz oder sind nur in geringer Höhe versichert. Bei Elektrofahrzeugen wiegt das besonders schwer, weil ein Marderbiss auch Leitungen des Hochvoltsystems treffen kann. Für die Noten FFF und FFF+ müssen Folgeschäden bis mindestens 3.000 Euro gedeckt sein.
Neu im Kriterienkatalog sind die Kosten für das Abstellen eines beschädigten Elektrofahrzeugs auf dem Werkstattgelände. Der geprüfte E-Schutz reicht damit von der Akku-Diagnostik über die Lagerung im Wassercontainer und die Entsorgung bis zur All-Risk-Deckung für den Akku. Viele Versicherer haben diese Leistungen inzwischen integriert, einige bieten sie weiter als separaten Baustein an. Laut GDV lagen die Werkstatt-Stundensätze für E-Autos 2025 rund 15 Prozent über denen für Verbrenner. Gestrichen hat die Agentur die Prüfung separater Navigationsgeräte, die heute meist fest verbaut sind. Die Höchstpunktzahl sinkt dadurch auf 6.550, die Zahl von 73 Kriterien bleibt gleich.
Neupreisentschädigung und Beitragsentwicklung im Kfz-Markt
Das Rating bewertet ausschließlich die Versicherungsbedingungen, der Beitrag fließt nicht ein. Für die Bestnote verlangt Franke und Bornberg unter anderem eine Deckungssumme von mindestens 15 Millionen Euro für Personenschäden, den Verzicht auf einen Abzug neu für alt sowie versicherte Sonderausstattung bis mindestens 10.000 Euro. Mehrdeutige Formulierungen legt die Agentur stets zulasten der Versicherten aus.
Bei der Neupreisentschädigung legen die besten Tarife zu: Immer mehr Versicherer ersetzen nach einem Totalschaden den Neupreis für 48 Monate, noch häufiger sind 36 Monate. Den Mindeststandard für FFF+ belässt Franke und Bornberg dennoch bei 24 Monaten. „Für unser Rating halten wir in diesem Jahr dennoch an 24 Monaten fest. Wir möchten Qualität sichtbar machen, ohne den Markt zusätzlich anzutreiben“, sagt Christian Monke, Leiter Ratings Gesundheit und Private Risiken.
Einen flächendeckenden Preisschub zum Jahreswechsel beobachtet die Agentur nicht, es gibt Erhöhungen wie Senkungen um einige Prozent. Der Kostendruck bleibt jedoch hoch. Laut GDV steigen die Leistungen 2026 um mehr als zehn Prozent auf rund 35 Milliarden Euro, die Beiträge nur um knapp sieben Prozent auf 41 Milliarden Euro. Die Schaden-Kosten-Quote dürfte von 96 auf 99 Prozent steigen. Ein durchschnittlicher Pkw-Sachschaden kostet inzwischen rund 4.600 Euro, etwa 70 Prozent mehr als 2017.