
Der Bundesverband Deutscher Versicherungskaufleute (BVK) unterstützt die geplante Einführung der Frühstartrente, fordert im laufenden Gesetzgebungsverfahren aber deutliche Änderungen. Anlässlich der Anhörung im Finanzausschuss des Bundestages kritisiert der Vermittlerverband vor allem die vorgesehene Ausgestaltung als beratungsfreies Standardprodukt.
Die Fokussierung auf Standarddepot-Verträge und der faktische Ausschluss von Beratung und Vermittlung gingen zulasten von Verbraucherschutz, Wahlfreiheit und Wettbewerb, argumentiert der Verband.
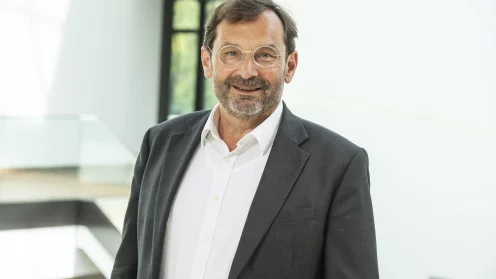
„Die Frühstartrente ist ein richtiger und wichtiger Ansatz, um junge Menschen frühzeitig an private Altersvorsorge und die Finanzbildung heranzuführen“, erklärt BVK-Präsident Michael H. Heinz. „Finanzbildung entsteht jedoch nicht allein durch staatliche Zuschüsse oder digitale Informationen und Abschlussstrecken, sondern vor allem durch qualifizierte Beratung und persönliche Begleitung durch Vermittler. Gerade bei der Altersvorsorge sind Fehlentscheidungen oft erst Jahrzehnte später erkennbar und dann kaum noch korrigierbar.“
BVK kritisiert Ausnahme von der Beratungspflicht
Besonders kritisch bewertet der BVK die geplante Ausnahme geförderter Standardprodukte von Beratungs- und Dokumentationspflichten. Nach Ansicht des Verbandes würde dadurch das bestehende Verbraucherschutzniveau ausgerechnet bei langfristigen Vorsorgeentscheidungen sinken. Der BVK sieht zudem einen Widerspruch zum Grundgedanken der EU-Versicherungsvertriebsrichtlinie IDD und zu den Beratungsregeln des deutschen Versicherungsvertragsgesetzes.
„Es ist absurd, dass eine Beratungspflicht bei einfachen Versicherungsprodukten gelten soll, bei der viel weitgreifenderen privaten Altersvorsorge jedoch nicht“, so Heinz.



Bedenken äußert der Verband auch hinsichtlich der vorgesehenen Kostenvorgaben. Niedrige Förderbeträge, eine Kostendeckelung sowie der Ausschluss von Abschluss- und Vertriebskosten könnten es privaten Anbietern erschweren, wirtschaftlich tragfähige Angebote zu entwickeln. Der BVK befürchtet dadurch Nachteile für Wettbewerb, Angebotsvielfalt und Beratung.
Förderung soll mehr Kinder erreichen
Änderungsbedarf sieht der Verband außerdem bei der Begrenzung der staatlichen Förderung auf Kinder ab dem Geburtsjahrgang 2020. Der BVK fordert, alle Kinder und Jugendlichen zwischen sechs und 18 Jahren einzubeziehen. Zugleich müsse im weiteren Gesetzgebungsverfahren ein fairer Wettbewerb zwischen den Anbietern sichergestellt werden.
„Die Frühstartrente wird nur dann ihr volles Potenzial für die Finanzbildung junger Menschen und deren Altersvorsorge entfalten, wenn sie als Einstieg in eine lebenslange Vorsorgestrategie verstanden wird“, sagt Heinz. „Und diese sollte durch eine persönliche und qualifizierte Beratung der Vermittler flankiert werden.“