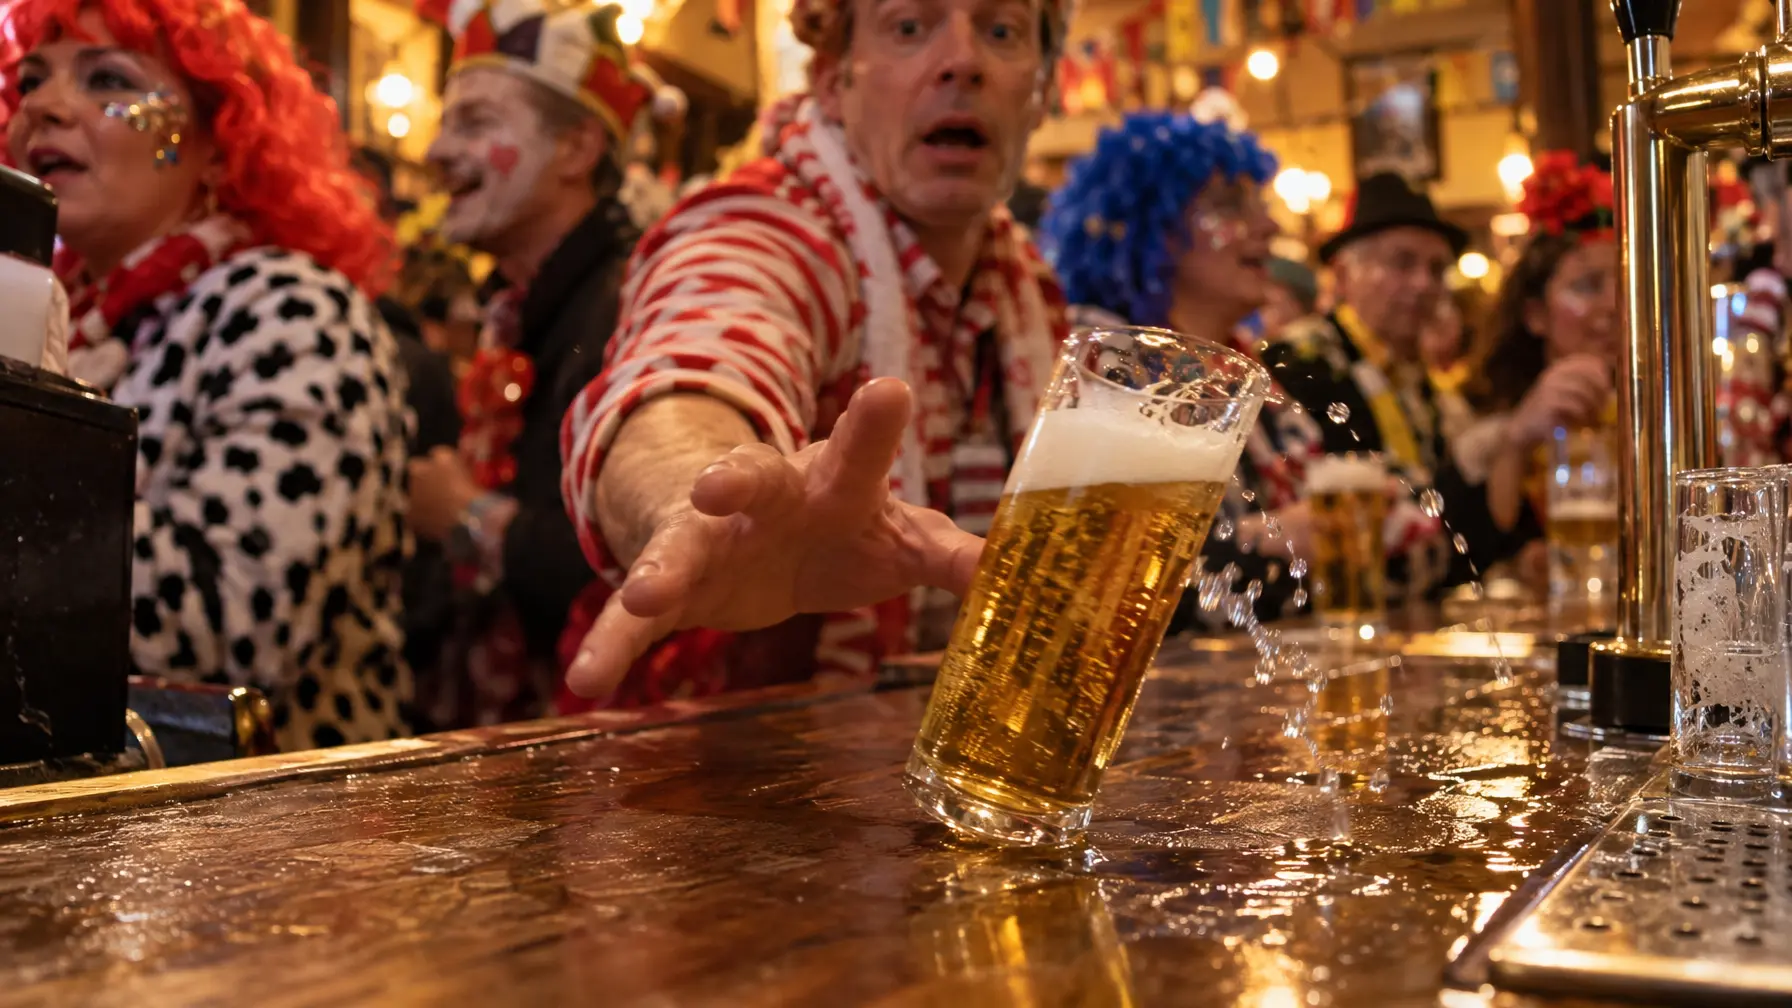
Karneval startet in Köln an diesem Mittwoch, dem 11.11.2026, um 11.11 Uhr. Die Stadt rechnet laut Ordnungsamt erneut mit mehreren Zehntausend Feiernden. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) stellt dazu klar: Wer an Karneval Alkohol trinkt, verliert seinen Versicherungsschutz nicht automatisch.
Nach Angaben des Ordnungsamts sichern rund 1.000 Polizistinnen und Polizisten, 450 Mitarbeiter des Ordnungsamtes und etwa 1.200 private Sicherheitskräfte den Tag ab. „Wir erwarten am 11.11. mehrere Zehntausend Jeckinnen und Jecke“, sagt Ordnungsamtsleiter Dirk Käsbach.
Weil Regen angekündigt ist, dürfte sich das Feiern von der Zülpicher Straße im „Kwartier Latäng“ und aus der Südstadt verstärkt in die Kneipen verlagern. Auf engem Raum steigt dort das Sturz- und Verletzungsrisiko.
Dass gerade an solchen Tagen Versicherungsfragen entstehen, betont GDV-Hauptgeschäftsführer Jörg Asmussen: „Gerade an Karneval bündeln sich typische Risiken, zugleich herrscht oft Unklarheit über den Versicherungsschutz.“ Der Verband stellt klar, dass es in der privaten Unfallversicherung nicht auf den Konsum selbst ankommt. Entscheidend ist, ob Alkohol den Unfall verursacht oder dessen Verlauf beeinflusst hat.
Karneval und Versicherungsschutz: das Wichtigste in Kürze
Alkohol führt in der privaten Unfallversicherung nur dann zum Leistungsausschluss, wenn er eine nachgewiesene Bewusstseinsstörung auslöst. Gerichte orientieren sich hierbei an bestimmten Promillewerten; für Fußgänger liegt diese Grenze bei rund 2,0 Promille. Die private Haftpflichtversicherung hingegen leistet weiterhin für Schäden, die Dritten entstehen - es sei denn, es liegt Vorsatz vor.
In welchen Fällen die Unfallversicherung nicht zahlt
Der zentrale Ansatzpunkt findet sich in Ziffer 5.1.1 der gängigen Allgemeinen Unfallversicherungsbedingungen (AUB). Danach besteht kein Versicherungsschutz für Unfälle durch eine „Bewusstseinsstörung“, und Alkohol zählt ausdrücklich zu deren möglichen Ursachen. Der Ausschluss wirkt damit anders als eine bloße Kürzung der Leistung.
Wer die Bewusstseinsstörung beweisen muss
Den Nachweis muss zunächst der Versicherer erbringen. Erreicht oder überschreitet der Promillewert jedoch die von Gerichten entwickelten Schwellen, gilt die Bewusstseinsstörung in der Regel als erwiesen. Die Beweislast verschiebt sich dadurch faktisch zulasten der versicherten Person.
Diese Grenzwerte fallen je nach Fortbewegungsart unterschiedlich aus:
| Verkehrsteilnehmer | Promillewert, ab dem Gerichte regelmäßig eine Bewusstseinsstörung annehmen |
|---|---|
| Autofahrer | ab 1,1 Promille (absolute Fahruntüchtigkeit) |
| Fahrradfahrer | ab 1,6 Promille |
| Fußgänger | ab etwa 2,0 Promille |
Für viele Karnevalsunfälle, etwa einen Sturz beim Verlassen einer Kneipe, zählt damit der Wert für Fußgänger. Ab rund 2,0 Promille droht entsprechend ein Leistungsausschluss. Darunter muss der Versicherer nachweisen, dass der Alkohol den Unfall verursacht oder dessen Verlauf beeinflusst hat.


Zwei Kölner Urteile zeigen die Praxis
Wie Gerichte prüfen, zeigen zwei Entscheidungen des Oberlandesgerichts (OLG) Köln. Am 28. September 2012 bekräftigte das Gericht (Az. 20 U 107/12) den Ausschluss der Versicherungsleistung für eine Fußgängerin, die mit 1,92 Promille beim Überqueren einer Straße von einem Auto erfasst worden war. Dieser Wert liege dicht an der Grenze von rund 2,0 Promille, und ihr Fehlverhalten sei typisch für eine alkoholbedingte Beeinträchtigung, so die Richter.
Am 6. März 2020 befasste sich dasselbe Gericht mit einem Fall aus der Karnevalszeit (Az. 11 U 274/19): Ein Autofahrer hatte dabei einen Fußgänger erfasst, der mit rund 1,5 Promille nachts auf einer Bundesstraße unterwegs war. Obwohl der Fußgänger grob fahrlässig handelte, haftet der Autofahrer nach dem Urteil zu 25 Prozent - wegen der Betriebsgefahr des Fahrzeugs. Alkoholisierte Fußgänger an Karneval seien nicht gänzlich unwahrscheinlich, argumentierten die Richter. Für Betroffene bedeutet das: Auch bei deutlich erhöhtem Alkoholkonsum verliert man bei einem Fahrzeugunfall nicht automatisch jeden Anspruch.
Grobe Fahrlässigkeit trotz fehlendem Nachweis einer Bewusstseinsstörung
Kann eine Bewusstseinsstörung nicht belegt werden, greift weiterhin die allgemeine Kürzungsregel aus Paragraf 81 Absatz 2 Versicherungsvertragsgesetz (VVG). Wer den Versicherungsfall grob fahrlässig herbeiführt, muss danach mit einer Kürzung der Leistung rechnen. Anders als beim Ausschluss wegen Bewusstseinsstörung entfällt der Anspruch also nicht zwangsläufig vollständig.
Welche Kürzungsquoten der BGH bestätigt hat
Welches Ausmaß eine solche Kürzung erreichen kann, verdeutlicht eine Entscheidung des Bundesgerichtshofs (BGH) vom 22. Juni 2011 (Az. IV ZR 225/10). Der Fall stammt aus der Kaskoversicherung, ein Fahrer war dort mit 2,7 Promille verunglückt. Nach den bestätigten Grundsätzen kürzen Gerichte die Leistung bei 0,3 bis 1,1 Promille in der Regel um 50 bis 75 Prozent. Ab 1,1 Promille ist sogar eine vollständige Streichung der Leistung möglich. Ab etwa 3,0 Promille gehen Gerichte hingegen meist von Schuldunfähigkeit aus, wodurch eine Kürzung wegen grober Fahrlässigkeit entfällt. Diese Quoten stammen allerdings aus einem Kfz-Kaskofall und nicht aus der privaten Unfallversicherung. Ob sie sich eins zu eins übertragen lassen, ist damit nicht gesagt.
Was die private Haftpflichtversicherung bei Karneval 11.11 übernimmt
Für Schäden, die Feiernde bei anderen verursachen, ist nicht die Unfallversicherung zuständig, sondern die private Haftpflichtversicherung. Laut GDV tritt sie beispielsweise ein, wenn sich jemand im Gedränge verletzt oder ein verschüttetes Getränk die Kleidung eines anderen beschädigt. Schäden am eigenen Besitz sind dagegen nicht abgedeckt: Für ein zerrissenes Kostüm oder ein kaputtes Handy kommt die Privathaftpflicht nicht auf. Wer vorsätzlich handelt, hat generell keinen Versicherungsschutz.