Nur 13,9 Prozent der Tarife erreichen im aktuellen Unfallversicherungs-Rating der Franke und Bornberg GmbH die Höchstnote FFF+ (hervorragend). Das sind 66 von 474 geprüften Tarifen von 86 Versicherern. Im Vorjahr lag der Anteil bei 11,7 Prozent, damals waren es 57 Tarife.
[mehr-daz-lesen]
Die Zahl der geprüften Versicherer und Tarife sinkt gegenüber 2025, als es 93 Versicherer und 486 Tarife waren. Trotzdem schafft es eine größere Zahl an Anbietern in die Spitzengruppe: 28 der 86 bewerteten Versicherer haben mindestens einen Tarif mit der Bestnote im Angebot, im Vorjahr waren es 25 von 93. „Dass in diesem Jahr mehr Versicherer einen Tarif in der Spitzengruppe platzieren, obwohl der Markt insgesamt kleiner wird, zeigt: Qualität und Selektion schließen sich in der Unfallversicherung nicht aus“, sagt Christian Monke, Leiter Ratings Gesundheit und Private Risiken bei Franke und Bornberg.
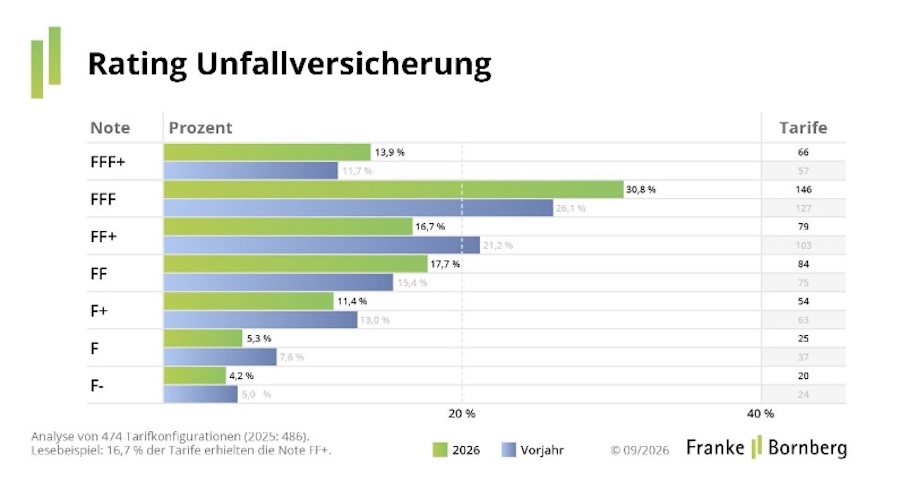
Auch die zweithöchste Note „FFF“ (sehr gut) bleibt mit 30,8 Prozent eine Minderheit, sie entfällt auf 146 Tarife. Am unteren Ende der Skala erhalten 20,9 Prozent der Tarife die Note F+ oder schlechter, im Vorjahr waren es 25,5 Prozent. Nicht einmal jeder siebte Tarif erreicht damit die Bestnote, während mehr als ein Fünftel nur ausreichend oder schlechter abschneidet. Eine sorgfältige Tarifauswahl bleibt laut Franke und Bornberg entscheidend.
Sofortleistungen und Schmerzensgeld werden getrennt bewertet
Die Bewertungsgrundlagen aus dem Relaunch 2024 bleiben unverändert gültig. Seither prüft Franke und Bornberg alle Produkte nach einheitlichen Kriterien in einer einzigen Gruppe. 2026 justiert die Ratingagentur gezielt nach: Der bisherige Untersuchungsbereich zu Sofortleistungen und Schmerzensgeld wird in zwei eigenständige Bereiche aufgeteilt. Damit steigt die Zahl der Untersuchungsbereiche von 18 auf 19, die der Detailkriterien von 62 auf 66. Ziel ist eine genauere Einzelbewertung der zugesagten Leistungen.
„Schmerzensgeld und Sofortleistungen bei Knochenbrüchen folgen einer unterschiedlichen Systematik. Mit der trennscharfen Bewertung beider Sachverhalte machen wir in diesem Leistungsbereich die zunehmenden Leistungsunterschiede deutlich“, erläutert Michael Franke, Geschäftsführer von Franke und Bornberg.
Bewertet werden die Tarife ausschließlich anhand von Versicherungsbedingungen und verbindlichen Verbraucherinformationen, Selbstauskünfte der Versicherer fließen nicht ein. Die 19 Untersuchungsbereiche ergeben mit ihren 66 Detailkriterien eine Gesamtpunktzahl von 2.745 Punkten. Zusätzliche Mindeststandards verhindern, dass gute Werte in weniger bedeutsamen Kriterien Schwächen bei zentralen Leistungsmerkmalen überdecken, etwa beim Mitwirkungsanteil von Krankheiten und Gebrechen oder bei den Leistungsausschlüssen zu Bewusstseinsstörungen.
Unfallversicherung bleibt für Versicherer profitabel
Die private Unfallversicherung ist für die Anbieter weiterhin ein einträgliches Geschäft. Die Schaden-Kostenquote (Combined Ratio) der Sparte lag 2025 nach vorläufigen Zahlen bei rund 75 Prozent und damit auf dem Niveau des Vorjahres von 75,1 Prozent. Das geht aus Angaben des Gesamtverbands der Deutschen Versicherungswirtschaft auf der Jahresmedienkonferenz 2026 hervor (Stand: 4. Februar 2026).
Die vollständigen Ratingergebnisse sowie die aktuellen Bewertungsrichtlinien stellt Franke und Bornberg wie üblich auf der eigenen Website kostenfrei bereit.