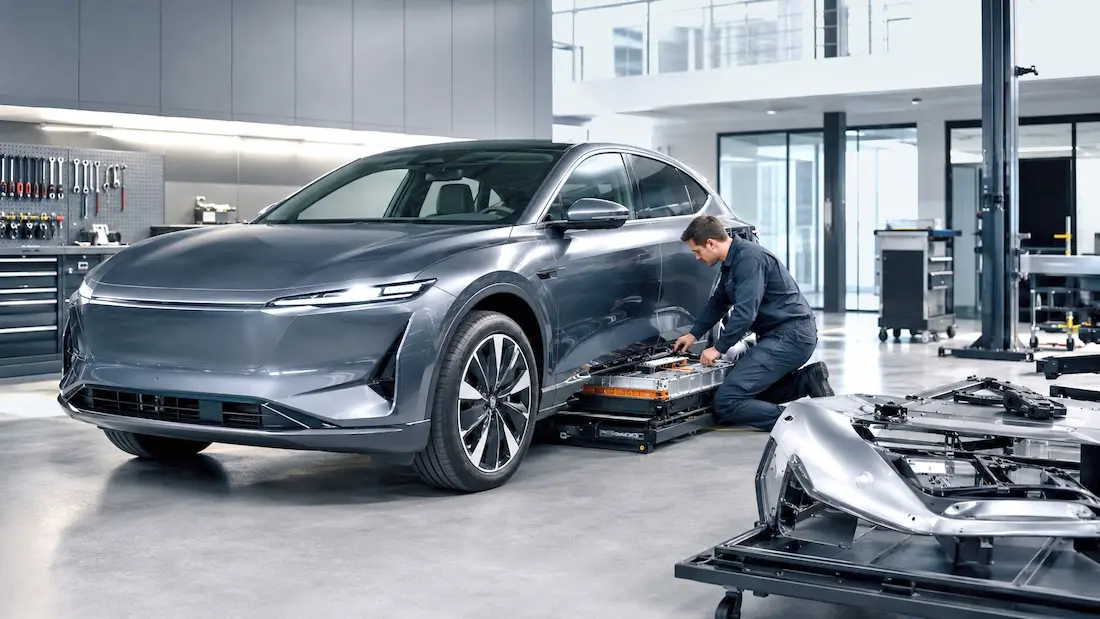
Die Versicherer planen bei Kfz Unterschiedliches. Signal Iduna habe wegen der aktuellen Herausforderungen im Kfz-Versicherungsmarkt die Produktpalette neugestaltet und deutlich verbessert. „Ein besonderer Fokus liegt auf der E-Mobilität: Unser neuer „Rundum-Sorglos-Akku-Schutz“ bietet eine All-Risk-Deckung für den Antriebs-Akku, die sogar Bedienfehler einschließt und den Diebstahl der Wallbox absichert“, sagt Peter Wiemers, Product Owner Angebotswelt Mobilität und Produktmanagement Mobilität.

Weiterhin habe man die Premium-Linie des Kfz-Tarifs aufgewertet und den Autoschutz-Baustein mit einer auf 36 Monate verlängerten Neuwertentschädigung beitragsfrei integriert. Zudem sei erstmals eine pauschale Wertminderungsentschädigung bei Vollkasko nach Reparaturen eingeführt worden. Für mehr Flexibilität könnten Kunden der Basis-Linie ihren Schutz nun mit allen Zusatzbausteinen individuell erweitern. So habe man eine zukunftsfähige Grundlage. „Darauf aufbauend beobachten wir neue Mobilitätstrends wie Sharing-Modelle sehr genau. Wir prüfen kontinuierlich sinnvolle Kooperationen, um auch zukünftig passgenaue Lösungen anbieten zu können. Hier haben wir mit dem Mehrwertdienstleister Onpier eine strategische Kooperation zu den Themen „THG-Prämie“ oder auch den (digitalen) Zulassungsservice“, schließt Wiemers.
Die VHV biete als Experte zukunftsfähige Lösungen für neue Formen der Mobilität. „Dazu zählen insbesondere die neue Campinginhaltsversicherung, welche den wachsenden Markt rund um Caravaning und mobile Freizeit adressiert, sowie der AUTO STARTER 2.0, der jungen Fahrern ohne eigenen PKW den einfachen Start in die Mobilität mit einem eigenen Versicherungsvertrag ermöglicht“, so Dr. Thomas Diekmann, Vorstand Privatkunden VHV Allgemeine Versicherung AG. Der neue, seit Juli gültige Kfz- kombiniere einen deutlich erweiterten Leistungsumfang mit mehr Flexibilität und praxisnahen Innovationen für unterschiedliche Lebens- und Nutzungssituationen.
Neue Produkte für E-Mobilität und Flotten
Mit einer längeren Neu- und Kaufpreisentschädigung sowie dem Verzicht auf den Abzug ‚neu für alt‘ auch bei Akkus im Exklusiv-Baustein, neuen Selbstbeteiligungsmodellen und verbesserten Einstufungsmöglichkeiten gewinne der Kunde mehr Sicherheit und Gestaltungsspielraum. Der neue Kfz-Tarif habe außerdem vereinfachte Prozesse und angehobene Grenzen für anfragepflichtige Fahrzeuge, die den Vertriebspartnern den Beratungsalltag spürbar erleichterten. „Damit gestalten wir unsere Kfz-Versicherung modern, kundenorientiert und vertriebsfreundlich und machen die Innovationskraft der VHV Allgemeine Versicherung AG im Markt sichtbar,“ unterstreicht Diekmann.
Die Itzehoer habe mit ihrem neuen Kfz-Tarif ihr Angebot für Privat- und Gewerbekunden in mehreren Bereichen weiterentwickelt. Grundlage sei eine überarbeitete Tarifierung, die die Besonderheiten verschiedener Branchen noch differenzierter berücksichtige. Im Kleinflottengeschäft liege die Grenze bei bis zu 50 Fahrzeugen, zudem habe man die Tarifierung für Anhänger neu kalkuliert und die Beiträge gesenkt.
„Ein weiterer Schwerpunkt liegt auf der Beitragsstabilität. Dazu haben wir den Werkstattbonus überarbeitet und mit der Werkstattsteuerung weiter verzahnt. Ergänzend wurde die Spreizung der Selbstbeteiligungsstufen erweitert. Dadurch können Versicherte, die sich für eine höhere Selbstbeteiligung entscheiden, in Kombination mit Werkstattbonus oder Werkstattsteuerung ihre Beiträge senken“, stellt Vorstand Christoph Meurer dar. Das Angebot im Bereich der Versicherungskennzeichen habe man bereits vor zwei Jahren überarbeitet und seitdem mehr als 100.000 Fahrzeuge versichert. „Kooperationen mit Autoherstellern planen wir derzeit nicht, stehen diesem Thema aber offen gegenüber“, so Meurer.
Werkstattnetze und digitale Schadenservices im Fokus
Für Axa bleibe Kfz ein zentrales Geschäftsfeld – gerade in einem Markt mit steigenden Werkstattkosten, wachsender E-Mobilität und hohem Wettbewerbsdruck wolle man ein verlässlicher Partner für Kunden und Vertriebspartner sein. Ein Kernstück der Kraftfahrtversicherung bleibe das sehr gut funktionierende Werkstattnetz des Versicherers. Kunden profitierten von hoher Qualität, klaren Prozessen und effizienten Reparaturen – besonders bei modernen und E-Fahrzeugen.
„Ergänzt wird dies durch unseren Schadenservice360°, der die Betreuung im Schadenfall ganzheitlich organisiert: von der Meldung über die Reparatur bis zur transparenten Kommunikation zum Status des Schadens und mit attraktiven Angeboten wie kostenlosem Ersatzfahrzeug, Hol- und Bringservice und Reinigung nach der Reparatur“, sagt Oliver-Nikolaus Gabriel, Leiter Produkt Kraftfahrt. Axa habe damit im vergangenen Jahr neue Kunden gewonnen und wolle auch in Zukunft mehr Menschen von sich überzeugen. Gabriel betont: „Dazu gehört eine Angebotspalette, die auch neue Mobilitätsformen unterstützt und unsere Tarife laufend an veränderte Mobilitäts- und Risikoprofile anpasst.“
Auch laut Allianz zeigt sich guter Versicherungsschutz – neben einem breiten Angebot mit gutem Preis-Leistungsverhältnis und digitalen Services – oft erst im Schadenfall. „Darum arbeiten wir laufend daran, unsere Services und Prozesse zu verbessern. Ein aktuelles Beispiel ist unsere digitale Versichertenkarte: Mithilfe der digitalen Versicherungskarte in der Wallet gelangen Geschädigte per QR-Code direkt in die digitale Schadenmeldung“, so Markus Wimmer, Leiter Privat Kraft bei der Allianz Versicherungs-AG.
Fotos hochladen, Hilfe anfordern, Mobilität sichern – alles lasse sich sofort per Smartphone erledigen, ebenso der unkomplizierte Austausch von Vertragsdaten mit dem Unfallgegner und die Erstellung einer Schadenkarte mit Status-Updates für alle Beteiligten. Das spare Zeit und sorge für schnelle Unterstützung. „Gleichzeitig verfolgen wir in der Kfz-Versicherung eine konsequente Strategie, um Kosten im Schadenfall zum Beispiel durch ressourcenschonende Reparaturmethoden zu optimieren: Wir arbeiten in einem umfangreichen Netzwerk mit über 1.400 TÜV- und Dekra-zertifizierten Partnerwerkstätten zusammen“, informiert Wimmer.
Davon profitierten die Kunden direkt: Über den Baustein WerkstattBonus gebe man diesen Preisvorteil als 20-Prozent-Kasko-Nachlass weiter. Auch Kunden ohne WerkstattBonus biete man bei Schadenmeldung die Reparatur in einer der Partnerwerkstätten an – bei weiterhin freier Werkstattwahl. Partnerwerkstätten garantierten fachmännische Reparatur unter hohen Qualitätsstandards sowie Zusatzservices wie Hol-/Bringservice, Ersatzfahrzeug und Fahrzeugreinigung. Weiterer wichtiger Baustein der Allianz-Strategie sei „Reparieren vor Ersetzen“: Gemeinsam mit den Partnerwerkstätten setze man verstärkt darauf, beschädigte Fahrzeugteile wie bspw. Scheinwerfer zu reparieren, statt komplett zu tauschen. Und man biete – wo möglich und verfügbar – auch aufbereitete Original-Ersatzeile an. Das schone nicht nur Kosten, sondern reduziere den CO₂-Fußabdruck einer Reparatur um bis zu 67 Prozent.
Die Risken der Basistarife
Laut Franke und Bornberg ist es die Tarifstruktur, über die Anbieter dem Wettbewerb im Kfz-Geschäft am besten trotzen. Zwar seien E-Scooter, E-Bikes, Carsharing-Modelle oder Kooperationen mit Autoherstellern als Zusatzgeschäft interessant, änderten jedoch am tatsächlichen Kostendruck in der Kfz-Sparte wenig und seien daher kein vorrangiger Hebel. „Sinnvoller finden wir das bereits etablierte Prinzip abgestufter Tarife, also Basis-, Komfort- und Premiumtarife mit unterschiedlichem Leistungsniveau. Diese Struktur bildet unterschiedliche Kundenbedürfnisse ab und schafft Preistransparenz“, sagt Michael Franke, Geschäftsführer von Franke und Bornberg.
Ein Risiko sehe man allerdings bei sehr abgespeckten Basistarifen, gerade für Elektrofahrzeugbesitzer. Laut dem aktuellen Kfz-Rating des Hauses verzichteten gute Tarife beispielsweise inzwischen häufiger auf den Abzug „neu für alt“ bei Batterieschäden und übernähmen auch Kosten für Diagnostik oder Lagerung nach einem Unfall.
Fehlten diese Leistungen, werde ein Basistarif im Schadenfall schnell teuer, denn Batterie- und Hochvoltschäden seien ohnehin schon die kostenintensivsten Fälle. Eine Werkstattbindung könne dagegen sinnvoll sein, vor allem für preisaffine Kunden: Der Versicherer profitiere von planbaren Reparaturkosten, der Kunde von einem niedrigeren Beitrag. Wichtig seien transparente Bedingungen: „Wir beobachten, dass einzelne Versicherer den Abzug bei Verstoß gegen die Werkstattbindung von 15 auf 20 Prozent angehoben haben. Das sollten Kunden bei der Tarifwahl im Blick haben“, gibt Franke zu Bedenken.