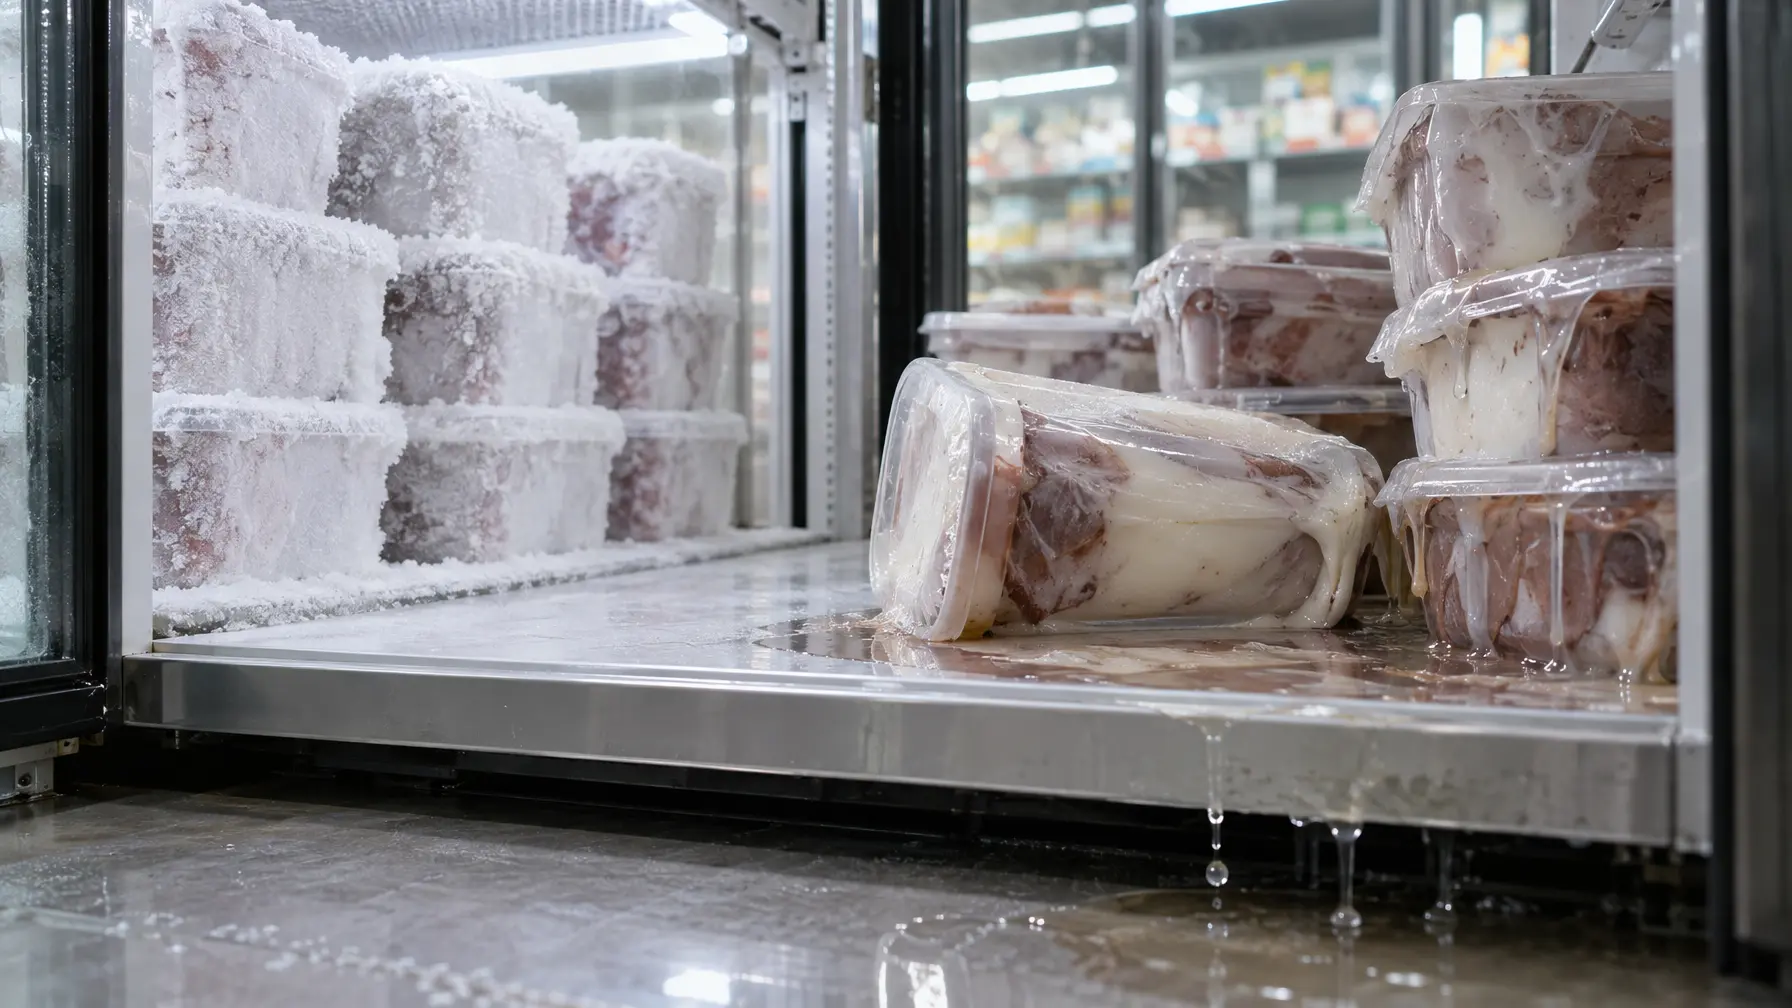
Hacker haben Anfang November die Kühl- und Gefrieranlagen mehrerer Supermärkte in Deutschland, Belgien und Schweden manipuliert. Laut bisherigen Berichten stellten sie Temperaturen von bis zu 50 Grad Celsius ein. Dadurch verdarben große Mengen an Lebensmitteln, die entsorgt werden mussten. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) rät Firmen deshalb, ihre Cyberversicherung für Unternehmen und die technische Absicherung ihrer Anlagen zu prüfen.
Bereits im Oktober waren nach GDV-Angaben hunderte Supermärkte in Frankreich von ähnlichen Angriffen auf ihre Kühltechnik betroffen. Die Häufung solcher Vorfälle zeigt aus Sicht des Verbands, wie wichtig eine Kombination aus IT-Sicherheit und passendem Versicherungsschutz geworden ist.
Cyberversicherung für Unternehmen: Was die Police nach einem Angriff leistet
Gemäß den nicht bindenden Musterbedingungen des GDV für die Cyberrisiko-Versicherung zählen Schäden an verdorbener Ware grundsätzlich zu den Sachschäden. Damit fallen sie normalerweise nicht unter den Cyberschutz. Individuell vereinbarte Policen können diese Lücke jedoch schließen, wie der Verband mitteilt.
„Eine Cyberversicherung kann bei der Bewältigung des Angriffs helfen“, sagt GDV-Hauptgeschäftsführer Jörg Asmussen. „Sie kann je nach Vertrag und unter den vereinbarten Voraussetzungen beispielsweise Kosten für IT-Forensik, die Wiederherstellung betroffener Daten und die Entfernung von Schadsoftware übernehmen.“
Auch Umsatzeinbußen, die unmittelbar durch eine vom Cyberangriff ausgelöste Betriebsunterbrechung entstehen, können demnach versichert sein. Den Warenverderb selbst und dessen direkte wirtschaftliche Folgen zählt der GDV hingegen nicht dazu.
Sach- und Technische Versicherung: Zahlt sie bei einem Kühlausfall?
Die GDV-Musterbedingungen zur Cyberrisiko-Versicherung sehen grundsätzlich Schutz für Vermögensschäden vor, nicht für Sachschäden. Ob eine Sach- oder Technische Versicherung bei einer manipulierten Kühltemperatur leistet, lässt sich dagegen nicht pauschal beantworten. Maßgeblich sind dabei die jeweils abgesicherten Risiken, die individuellen Vertragsklauseln sowie etwaige Ausschlussklauseln für Cybervorfälle. Nicht jedes Deckungskonzept setzt zudem voraus, dass zuvor bereits ein Sachschaden am Kühlgerät selbst entstanden ist.
Einige Anbieter stellen zusätzliche Deckungsbausteine zur Verfügung - dazu zählen etwa gesonderte Sachschadenklauseln innerhalb der Cyberpolice, eigenständige Kühlgutversicherungen oder entsprechende Zusatzbausteine zur Sach- und Technischen Versicherung. Ob die verdorbenen Waren ersetzt werden, richtet sich letztlich nach den individuell getroffenen Vertragsvereinbarungen.


| Schaden | Cyberversicherung (Musterbedingungen) | Mögliche Erweiterung |
|---|---|---|
| IT-Forensik, Datenwiederherstellung, Schadsoftware-Entfernung | Ja | - |
| Betriebsunterbrechung durch Cybervorfall | Ja, wenn vereinbart | - |
| Warenverderb / Sachschaden | Grundsätzlich nein | Sachschadenklausel, Kühlgutversicherung, Sach-/Technische Versicherung |
Cyberversicherung für Unternehmen: Nur fünf Prozent sind abgesichert
Über eine Cyberversicherung für Unternehmen verfügen in Deutschland derzeit nur rund fünf Prozent der Firmen, wie der GDV mitteilt. Angesichts der angespannten Sicherheitslage unterstreicht das aus Sicht des Verbands die Bedeutung eines Risikomanagements, das technische Vorsorge mit der Prüfung des bestehenden Versicherungsschutzes verbindet.
Laut GDV-Statistik summierten sich die Schäden durch versicherte Cyberangriffe in Deutschland im Jahr 2025 auf nahezu 200 Millionen Euro. Im Schnitt belief sich der Schaden pro Fall auf rund 43.200 Euro.
Technische Vorsorge: Fernzugänge sichern, Netzwerke trennen
Neben einer geeigneten Absicherung spielen auch technische Schutzmaßnahmen eine entscheidende Rolle. Unternehmen sollten den Zugriff auf Fernwartungssysteme mit robusten Authentifizierungsmethoden absichern, Softwareaktualisierungen zeitnah einspielen und die Netzwerke zur Steuerung von Kühlanlagen sinnvoll voneinander abgrenzen. Welche Sicherheitsmaßnahmen im Einzelfall Voraussetzung für den Versicherungsschutz sind, richtet sich allerdings nach den jeweiligen vertraglichen Vereinbarungen.
„Wer Kühlanlagen aus der Ferne steuern kann, muss diese Zugänge besonders schützen. Unternehmen sollten zudem prüfen, ob ihre Policen neben den IT-Kosten auch Schäden an der Ware abdecken“, sagt Asmussen.