Die deutsche Versicherungswirtschaft steht solide da, blickt aber vorsichtiger nach vorn. Das zeigt der Ifo-Konjunkturtest, den der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) veröffentlicht hat. Das Geschäftsklima der Branche liegt im zweiten Quartal 2026 bei 7,9 Punkten. Im Vorquartal waren es 7,5 Punkte. Die Geschäftserwartungen geben dagegen nach – um 7,4 Punkte auf minus 7,0 Punkte. Für die Lebensversicherer kommt zudem eine strukturelle Veränderung hinzu: das Altersvorsorgedepot, die geförderte Riester-Nachfolge ohne Garantiepflicht, die ab 2027 an den Markt kommt.
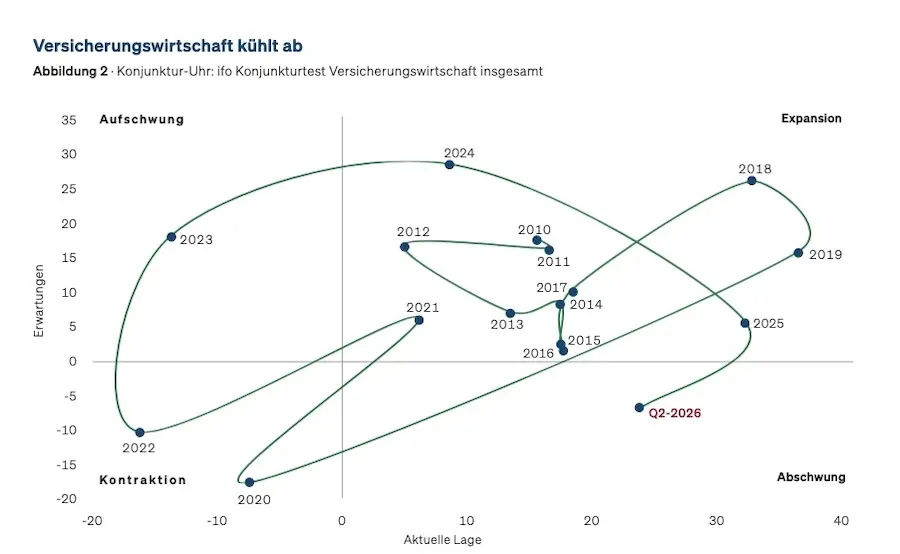
GDV-Hauptgeschäftsführer Jörg Asmussen ordnet die wachsende Vorsicht ein: „Die Versicherer stehen solide da. Beim Blick nach vorn sind sie allerdings vorsichtiger“, sagt er. Diese Zurückhaltung komme angesichts der großen wirtschaftlichen Unsicherheit und des schwachen Potenzialwachstums wenig überraschend, zumal sich gesamtwirtschaftliche Entwicklungen in der Versicherungsbranche meist erst mit zeitlicher Verzögerung bemerkbar machten. Deshalb sei es umso wichtiger, dass die Bundesregierung ihren Reformkurs entschieden fortsetze und verlässliche Rahmenbedingungen für Unternehmen schaffe, so Asmussen weiter.
Lebensversicherung: gute Lage, schwacher Ausblick
In der Lebensversicherung klaffen Gegenwart und Zukunft am weitesten auseinander. Das Geschäftsklima sinkt im zweiten Quartal um 13,7 auf 0,6 Punkte. Die aktuelle Geschäftslage bewerten die Unternehmen mit einem Plus von 1,7 auf 20,0 Punkte dagegen besser als im Vorquartal. Die Erwartungen für die kommenden sechs Monate knicken dagegen deutlich ein, sie fallen um 27,5 Punkte auf minus 17,2 Punkte.
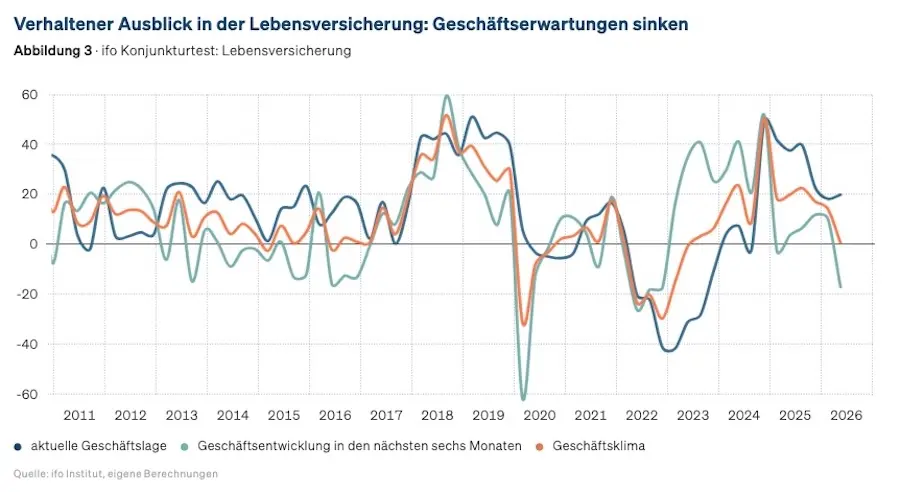
Im Neugeschäft zeigt sich ein uneinheitliches Bild. Bei den laufenden Beiträgen – der klassischen monatlichen Altersvorsorge – legen die Erwartungen um 26,0 Punkte auf 0,6 Punkte zu, während sie im Einmalbeitragsgeschäft um 8,8 Punkte auf minus 23,5 Punkte zurückgehen. Welche Rolle das ab 2027 geplante Altersvorsorgedepot für das Neugeschäft spielt, lässt der Konjunkturtest offen.


Kfz-Versicherung zurück in der Gewinnzone
Deutlich robuster zeigt sich die Schaden- und Unfallversicherung. Das Geschäftsklima steigt um 8,5 auf 11,0 Punkte, getragen von einer aktuellen Geschäftslage, die 26,5 Punkte zulegt und bei 36,6 Punkten liegt. Die Erwartungen kühlen sich leicht ab und verlieren 7,1 Punkte auf minus 11,9 Punkte. Auch beim Schadenverlauf fällt der Befund uneinheitlich aus: Die aktuelle Schadensituation hellt sich um 14,1 Punkte auf minus 35,0 Punkte auf, während die Schadenserwartungen mit minus 59,1 Punkten weiterhin deutlich im negativen Bereich verharren.
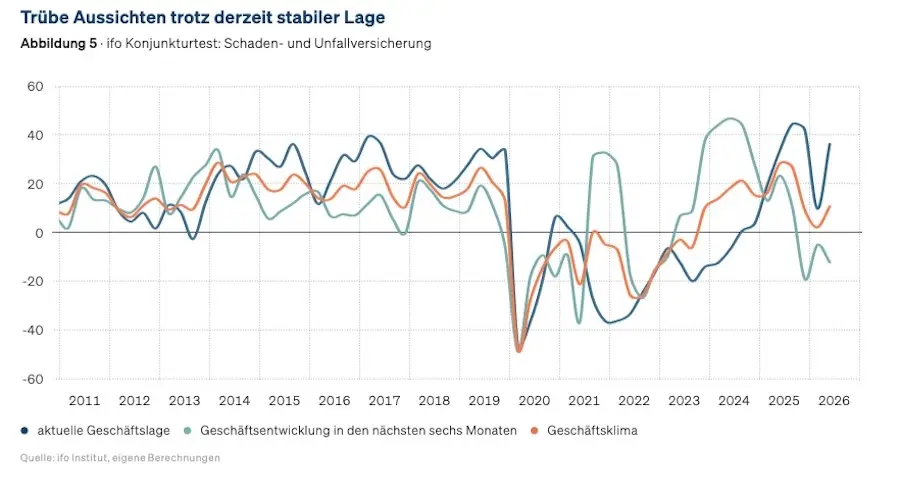
Am deutlichsten erholt sich die Kfz-Versicherung. Mit 22,3 Punkten liegt das Geschäftsklima dort weit über dem Branchenwert. Der GDV hat deshalb seine Beitragsprognose für 2026 angehoben, von zuvor 6,4 auf nun knapp sieben Prozent. Bei der Combined Ratio, also dem Verhältnis von Schäden und Kosten zu den Beitragseinnahmen, rechnet der Verband 2026 mit rund 99 Prozent und damit mit einer knappen versicherungstechnischen Gewinnzone. 2025 lag die Quote laut GDV-Angaben bei 96 Prozent und damit erstmals seit 2021 wieder unter der kritischen Marke von 100 Prozent, nachdem sie 2023 noch über 111 Prozent gelegen hatte.
| Versicherungssparte | Geschäftsklima im 2. Quartal 2026 | Veränderung gegenüber dem 1. Quartal 2026 | Saldo der Geschäftserwartungen | Veränderung zum Vorquartal |
|---|---|---|---|---|
| Gesamte Versicherungswirtschaft | 7,9 | +0,4 | -7,0 | -7,4 |
| Lebensversicherung | 0,6 | -13,7 | -17,2 | -27,5 |
| Schaden- und Unfallversicherung | 11,0 | +8,5 | -11,9 | -7,1 |
| Kraftfahrtversicherung | 22,3 | keine Angabe | keine Angabe | keine Angabe |
PKV: Stimmung stabilisiert sich nach Rücksetzer
In der Privaten Krankenversicherung hat sich die Stimmung nach der Abkühlung im Vorquartal wieder gefangen. Das Geschäftsklima steigt um 9,4 Punkte auf 10,9 Punkte und liegt damit nahe am langfristigen Mittelwert von 11,1 Punkten. Innerhalb der Sparte zeigt sich ein geteiltes Bild: Während das Klima in der Vollversicherung um 11,2 Punkte auf 9,1 Punkte zulegt und damit wieder über dem historischen Durchschnitt rangiert, gibt die Zusatzversicherung um 7,5 Punkte auf 15,7 Punkte nach, bleibt aber mehrheitlich positiv bewertet.
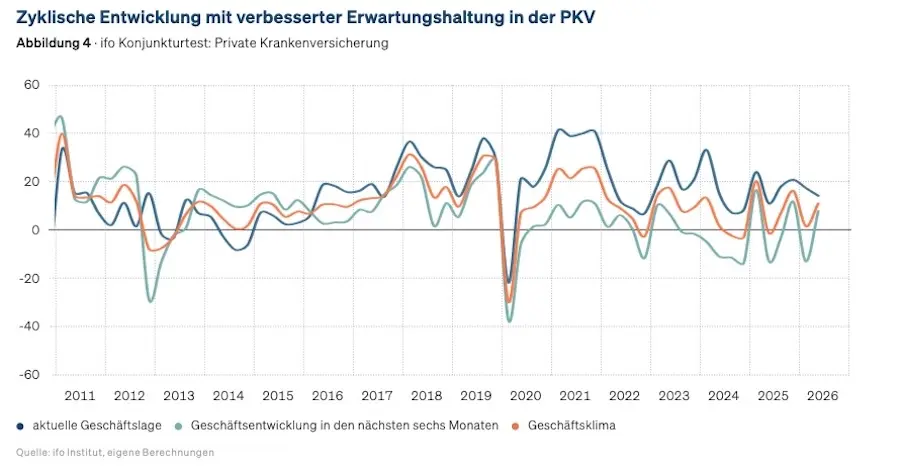
Die Geschäftserwartungen springen um 20,7 Punkte auf 7,7 Punkte und nähern sich damit dem langfristigen Mittelwert von 9,3 Punkten an. Besonders in der Vollversicherung verbessert sich der Sechsmonatsausblick merklich. Bei den Leistungen bleibt die Einschätzung dagegen mehrheitlich negativ: Die Lage liegt mit minus 45,4 Punkten weiterhin deutlich unter dem historischen Mittelwert von minus 34,0 Punkten, wenngleich sich die Erwartungen zur Leistungsentwicklung um knapp 20 Punkte aufhellen.
Gesamtwirtschaftliche Risiken bremsen den Ausblick
Dass die Versicherer vorsichtiger kalkulieren, fügt sich in das gesamtwirtschaftliche Bild ein. Laut vorläufigen Zahlen des Statistischen Bundesamts lagen die Verbraucherpreise in Deutschland im September 2026 um 3,3 Prozent über dem Niveau des Vorjahresmonats. Energie verteuerte sich dabei um 14,9 Prozent, während die Kerninflation bei rund 2,4 Prozent lag.
Zwar hob das ifo Institut am 3. September 2026 seine Wachstumsprognose für Deutschland auf 1,4 Prozent für das laufende Jahr an. Für 2027 und 2028 rechnen die Ökonomen allerdings nur noch mit 1,2 beziehungsweise 0,8 Prozent. Als Risikofaktoren führt das Institut eine für 2026 erwartete Inflation von 2,8 Prozent sowie ein steigendes Budgetdefizit an, das von 3,0 Prozent im Jahr 2025 auf 4,6 Prozent im Jahr 2028 wachsen soll. Gleichzeitig soll die Staatsverschuldung den Prognosen nach von 62,7 auf 67,9 Prozent der Wirtschaftsleistung zunehmen.
Für die Schadenversicherer kommt eine weitere Belastung hinzu: Naturgefahren. Im ersten Halbjahr 2026 entstanden dadurch Schäden in Höhe von 950 Millionen Euro – ein Wert auf Vorjahresniveau. Für das Gesamtjahr geht der GDV von rund zwei Milliarden Euro aus, vorausgesetzt es bleiben schwere Sturmschäden aus. Die Beitragseinnahmen der gesamten Branche legten 2025 dagegen um 6,6 Prozent auf 254 Milliarden Euro zu, und für 2026 geht der Verband von einem weiteren Zuwachs um 4,7 Prozent aus.
Altersvorsorgedepot startet 2027
Parallel baut der Staat die geförderte Altersvorsorge aus. Rückwirkend zum 1. Januar 2026 zahlt der Bund über die Frühstartrente monatlich zehn Euro in ein kapitalgedecktes Altersvorsorgedepot ein – und zwar für jedes Kind, das seinen ersten Wohnsitz in Deutschland hat, vom sechsten Lebensjahr bis zum Erreichen der Volljährigkeit. Den Anfang macht der Geburtsjahrgang 2020. Die Auszahlung erfolgt frühestens mit 65 Jahren.
Ab dem 1. Januar 2027 soll sich das Altersvorsorgedepot als Nachfolger der Riester-Rente regulär eröffnen lassen. Anders als bei Riester entfällt dabei die Garantiepflicht. Die staatliche Förderung greift erstmals für Beiträge, die im Jahr 2027 eingezahlt werden. Damit entsteht für Vermittler, die Kunden zu langfristigen Sparplänen beraten, ein neues Produktfeld – sofern die Politik die Reform tatsächlich wie geplant umsetzt.
So funktioniert der ifo-Konjunkturtest
Der Ifo Konjunkturtest Versicherungswirtschaft wird im Auftrag des GDV vierteljährlich bei rund 150 Versicherern erhoben. Das Geschäftsklima ergibt sich als geometrisches Mittel aus den Salden von aktueller Geschäftslage und Geschäftserwartungen. Der Erwartungshorizont umfasst sechs Monate.