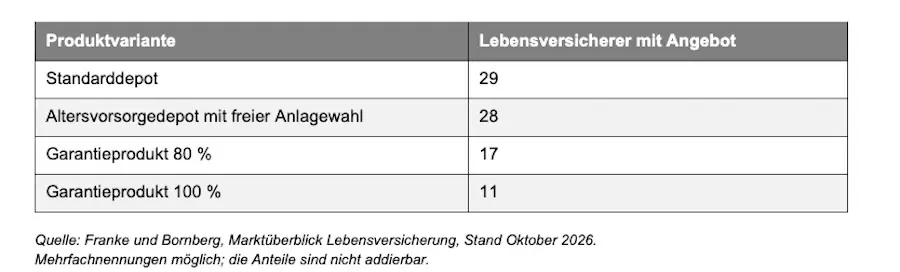
Mit dem Altersvorsorgereformgesetz endet zum 1. Januar 2027 das Neugeschäft mit der Riester-Rente, bestehende Verträge genießen Bestandsschutz. Wie sich die Lebensversicherer auf die neue Produktwelt vorbereiten, hat die Ratingagentur Franke und Bornberg bei 38 Gesellschaften abgefragt. 29 von ihnen, also 76,3 Prozent, planen zum Start ein gefördertes Angebot - 27 in Eigenregie, zwei über eine Kooperation. Acht verzichten, einer ist noch unentschieden.
Auch die Förderung ändert sich. Auf Eigenbeiträge bis 360 Euro legt der Staat 50 Cent je Euro drauf, darüber bis 1.800 Euro 25 Cent je Euro. Die Grundzulage erreicht damit maximal 540 Euro im Jahr.
Das Gesetz unterscheidet Depots ohne Garantie und Garantieprodukte. Im Standarddepot wird in einen chancen- und einen sicherheitsorientierten Fonds gespart, die Effektivkosten sind auf ein Prozent pro Jahr gedeckelt. Jeder Anbieter eines geförderten Produkts muss es führen. Das Altersvorsorgedepot mit freier Anlagewahl erlaubt Fonds und ETF ohne jede Garantie. Garantieprodukte sichern zu Beginn der Auszahlungsphase mindestens 80 Prozent oder - wie bisher bei Riester - 100 Prozent der Beiträge einschließlich Zulagen.
Volle Beitragsgarantie nur noch bei elf Lebensversicherern
Das Standarddepot planen erwartungsgemäß alle 29 Anbieter, 15 lassen es allerdings von einem Kooperationspartner umsetzen. Das Depot mit freier Anlagewahl folgt mit 28 Versicherern. Bei den Garantieprodukten zeigt sich ein Bruch: Die 80-Prozent-Variante wollen 17 Gesellschaften anbieten, die volle Beitragsgarantie nur elf der 38 befragten. Unter Riester war sie noch Pflicht. „Der Markt setzt klar auf Depotlösungen, und für Kunden mit hohem Sicherheitsbedürfnis wird die Auswahl deutlich kleiner“, sagt Philipp Wedekind, Leiter Ratings Vorsorge und Nachhaltigkeit bei Franke und Bornberg.
Geschäftsführer Michael Franke sieht darin ein strategisches Risiko: „Viele Lebensversicherer verzichten künftig auf Produkte mit Beitragsgarantie. Damit begeben sie sich in direkte Konkurrenz zu neuen Marktteilnehmern wie Neobrokern und Direktbanken und geben bewusst eine ihrer Stärken aus der Hand: die Beitragsgarantie.“
Auszahlplan liegt bei den Depotvarianten vorn
Neben der lebenslangen Rente ist künftig ein Auszahlplan bis mindestens zum 85. Lebensjahr möglich, außerdem eine hybride Rente aus garantierter Sockelrente (80 Prozent des Kapitals) und schwankender Zusatzrente (20 Prozent). Bei den Depots dominiert der Auszahlplan: 92,9 Prozent der Anbieter mit freier Anlagewahl und 82,8 Prozent beim Standarddepot sehen ihn vor. Bei Garantieprodukten ist die lebenslange Rente mindestens ebenso verbreitet. Die hybride Rente plant je nach Variante nur eine Minderheit zwischen 24,1 und 41,2 Prozent.


Eine schrittweise Umschichtung in risikoärmere Anlagen vor Rentenbeginn sehen beim Depot mit freier Anlagewahl und beim 80-Prozent-Garantieprodukt rund vier von fünf Versicherern vor, bei voller Garantie knapp zwei Drittel. Beim Standarddepot ist dieses Ablaufmanagement Pflicht: Fünf Jahre vor Ende der Ansparphase darf der chancenreiche Fonds höchstens 50 Prozent des Depotwerts ausmachen, zwei Jahre vorher höchstens 30 Prozent. Einen gestaffelten Einstieg in die Kapitalanlage bietet nur eine Minderheit an.
Franke und Bornberg rät Vermittlern, neben den Kosten vor allem Auszahlungsformen sowie Start- und Ablaufmanagement zu vergleichen. Die Zahlen sind eine Momentaufnahme, bis zum Marktstart können sich Angebote noch ändern.