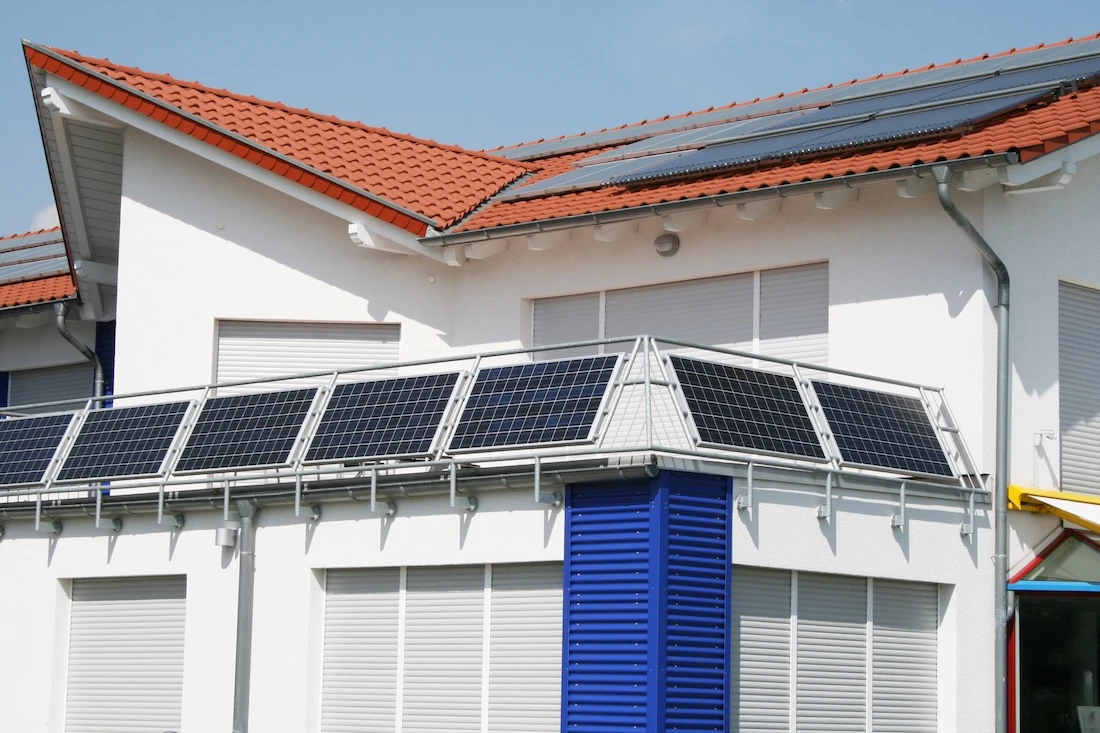
Die Württembergische Versicherung empfiehlt Besitzerinnen und Besitzern von Balkonkraftwerken, den Versicherungsschutz ihrer Anlage noch vor dem Winter zu überprüfen. Viele Nutzer hatten ihre Anlage im Frühjahr oder Sommer installiert. Im Herbst und Winter nimmt die Zahl der Stürme jedoch zu. Bei der Balkonkraftwerk Versicherung geht es daher vor allem um eine Frage. Decken Hausrat-, Wohngebäude- und Haftpflichtversicherung die Anlage bereits ausreichend ab?
Laut Gesamtverband der Deutschen Versicherungswirtschaft (GDV) sind Balkonkraftwerke in vielen Fällen bereits über die bestehende Hausratversicherung abgesichert. Eine zusätzliche Police ist dann nicht nötig. Betreiberinnen und Betreiber sollten dennoch prüfen, ob ihre Anlage im Vertrag ausdrücklich erfasst ist. Besonders Mieterinnen und Mieter ohne eigene Wohngebäudeversicherung sollten diesen Punkt nicht übersehen.
Balkonkraftwerk Versicherung: Das deckt die Hausratversicherung ab
Üblicherweise greift die Hausratversicherung bei Schäden, die durch Feuer, Leitungswasser, Sturm ab Windstärke acht oder Hagel entstehen. Hinzu kommen Einbruchdiebstahl, Raub und Vandalismus. Die Württembergische Versicherung schließt Balkonkraftwerke in sämtlichen Tariflinien ihrer Hausratversicherung automatisch in den finanziellen Schutz gegen diese Gefahren ein. Wer sein Balkonkraftwerk versichern möchte, muss in diesem Fall also keinen separaten Vertrag abschließen.
Wohngebäudeversicherung schützt fest montierte Anlagen
Eigentümerinnen und Eigentümer von Gebäuden können ihr Balkonkraftwerk zusätzlich über die Wohngebäudeversicherung absichern. Diesen Schutz müssen sie allerdings gesondert abschließen. Er gilt für Anlagen, die dauerhaft am Gebäude oder am Balkongeländer befestigt sind. Er greift ebenfalls bei Feuer, Leitungswasser, Sturm ab Windstärke acht und Hagel.
Private Haftpflichtversicherung haftet für Schäden an Dritten
Neben Sach- und Elementarschäden spielt der Haftpflichtschutz eine zentrale Rolle. Entsteht durch ein Balkonkraftwerk ein Schaden an Dritten oder deren Besitz, springt in der Regel die private Haftpflichtversicherung ein. Löst sich beispielsweise ein Solarmodul bei Sturm und beschädigt ein geparktes Fahrzeug, prüft die Haftpflichtversicherung den Anspruch. Berechtigte Schadenersatzforderungen übernimmt sie anschließend. Sie zählt damit zu den wichtigsten Absicherungen überhaupt.
| Versicherung | Zuständig für | Typische Schäden |
|---|---|---|
| Hausratversicherung | Balkonkraftwerk als Teil des Hausrats | Feuer, Leitungswasser, Sturm ab Windstärke acht, Hagel, Einbruchdiebstahl, Raub, Vandalismus |
| Wohngebäudeversicherung | Fest mit Gebäude oder Balkongeländer verbundene Anlagen | Feuer, Leitungswasser, Sturm ab Windstärke acht, Hagel |
| Private Haftpflichtversicherung | Schäden, die das Balkonkraftwerk bei Dritten verursacht | Sachschäden Dritter, etwa am Auto |
Balkonkraftwerk Versicherung: Was Betreiberinnen und Betreiber jetzt prüfen sollten
Wer eine Balkonkraftwerk Versicherung abschließen oder den vorhandenen Schutz prüfen möchte, sollte zunächst die Verträge der Wohngebäude- und Hausratversicherung durchgehen. Ein Blick gilt dabei auch dem Diebstahlschutz. Zu klären ist außerdem, bis zu welchem Betrag das eigene Balkonkraftwerk bereits abgesichert ist. Ebenso wichtig: Lässt sich die Deckung über einen Zusatzbaustein erweitern?
Der GDV stuft eine spezielle Balkonkraftwerk Versicherung zwar in der Regel als überflüssig ein. Dennoch ist es ratsam, dass Betreiberinnen und Betreiber ihrem Hausrat- und Haftpflichtversicherer die Installation melden und den vorhandenen Versicherungsschutz aktiv kontrollieren. Mieterinnen und Mieter sollten außerdem die Regelungen ihres Mietvertrags beachten. Vor der Installation sollten sie zudem die Zustimmung der Vermieterin oder des Vermieters einholen.