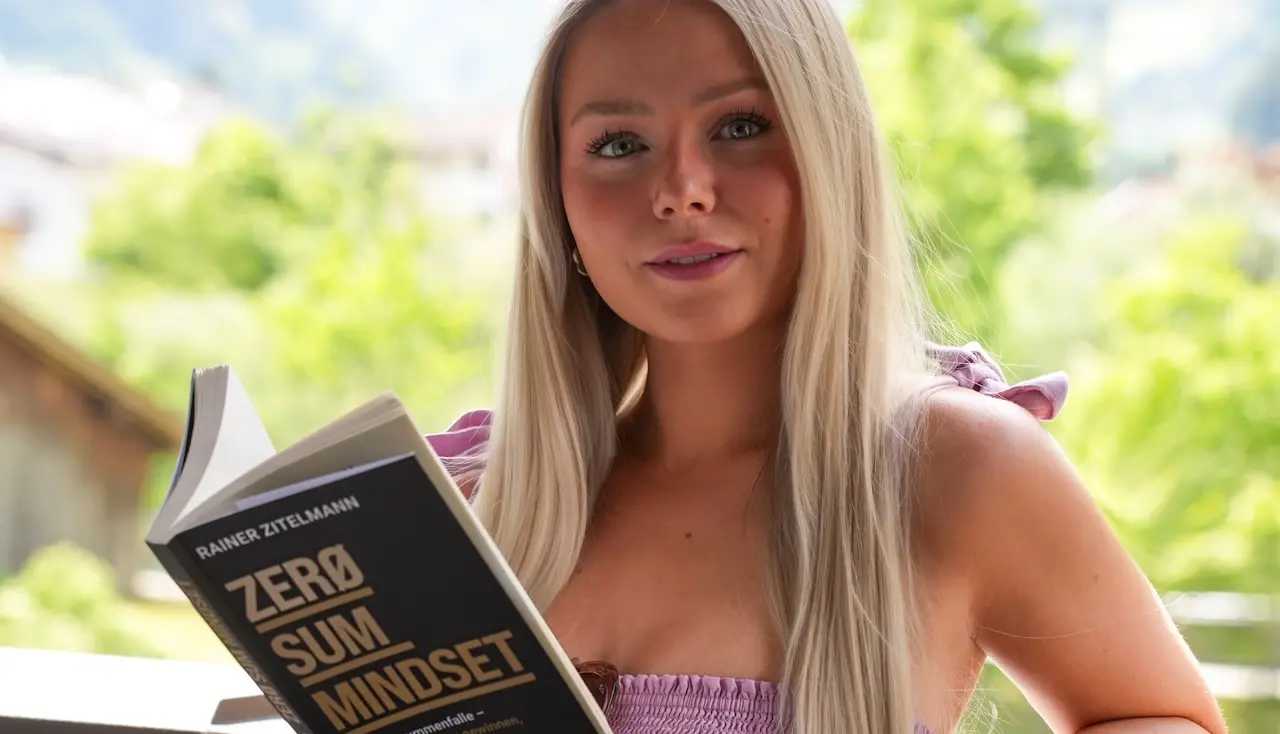
Zitelmann widerlegt die Annahme mit einer Fülle an Studien und Zahlen, und doch zeigt ausgerechnet sein lehrreichstes Kapitel, wann der Mandant mit seiner Frage letztlich recht behält. Ein gründlich belegtes Buch, dessen wichtigste Lektion für Berater auf wenigen Seiten über Immobilienfonds steht.
Zitelmann hat sich einiges vorgenommen. Er verknüpft die jüngere sozialpsychologische Forschung, allen voran die Arbeiten von Patricia Andrews Fearon und Friedrich M. Götz aus Cambridge und Stanford, mit einer selbst beauftragten Umfrage von Allensbach und Ipsos MORI in 13 Ländern, mit Armutsstatistik und Handelspolitik. Der Anmerkungsteil zählt 415 Endnoten. Zu seinem Vorteil überdehnt er die These nicht, im Schlusskapitel steht ein Satz, den sich Berater anstreichen sollten:
„Nullsummendenken ist ja nicht immer falsch, sondern nur dann, wenn eine Situation, die objektiv kein Nullsummenspiel ist, als solches wahrgenommen wird.“
Wie man das eine vom anderen unterscheidet, gerade dort, wo Geld angelegt und vermittelt wird, ist die Frage, mit der die Branche dieses Buch lesen sollte. Zitelmann liefert dafür mehr Material, als die Kapitelüberschriften vermuten lassen.
Was Ihr Mandant über Margen zu wissen glaubt
Die Finanzpsychologie, wie sie etwa Morgan Housel populär gemacht hat, fragt vor allem, warum Anleger mit dem eigenen Geld unvernünftig umgehen. Zitelmann interessiert etwas anderes, nämlich was Menschen über das Geld der anderen glauben. Im Kapitel über den Verdacht gegen den Profit referiert er eine Studienreihe von 2017, nach der Probanden einem Unternehmen umso weniger Nutzen für die Gesellschaft zuschrieben, je höher sie seinen Gewinn vermuteten.
Anschaulicher wird es bei Hermann Simon. Der Managementberater ließ 100 Passanten in einer Fußgängerzone schätzen, wie viel von 100 Euro Umsatz nach Steuern als Gewinn übrig bleibt. Heraus kamen 22,8 Prozent, tatsächlich waren es 3,2. Simon wusste, dass seine Befragung nicht repräsentativ war, ihn interessierten die Reaktionen dennoch, und einige verweigerten die Antwort mit der Begründung, sie lehnten Gewinn grundsätzlich ab.
Wer diese Zahl im Gespräch neben die von William Nordhaus legt, sollte allerdings die Anmerkung dazu lesen. Der Nobelpreisträger schätzt, dass Innovatoren lediglich zwei bis drei Prozent des zusätzlichen gesamtwirtschaftlichen Nutzens ihrer Neuerungen als Gewinn behalten. Zitelmann stellt in der Endnote selbst klar, dass damit der Anteil am gesellschaftlichen Mehrwert gemeint ist und keine Bilanzmarge. Beide Zahlen messen also Verschiedenes, was in Debatten über Gewinne mitunter untergeht. Diese Sorgfalt im Kleingedruckten hebt das Buch von vielen Streitschriften für die Marktwirtschaft ab.
Für die Beratung ist der Befund heikler, als er auf den ersten Blick klingt. Wer Unternehmensgewinne grundsätzlich für verdächtig hält, dem dürfte es aus meiner Sicht schwerfallen, sich als Aktionär an ebendiesen Gewinnen beteiligen zu wollen, und noch schwerer, dem Berater zu glauben, der ihm genau das nahelegt.
Wenn die Provision das falsche Signal sendet
Die Passage, deretwegen Berater das Buch aufschlagen sollten, findet sich in Kapitel 8. Zitelmann, promovierter Historiker und Soziologe, leitete Ressorts bei der Welt, gründete im Jahr 2000 eine auf Immobilienunternehmen spezialisierte Kommunikationsberatung und verkaufte sie 2016. Nach eigener Angabe hat er rund 20 Jahre in dieser Branche verbracht, und aus ihr stammt eine Fallstudie über zwei Initiatoren geschlossener Immobilienfonds, beide anonymisiert.
Der erste kaufte Objekte über eine mit ihm verbundene Gesellschaft in seine Fonds ein, sicherte sich so schon beim Einstieg einen Zwischengewinn und belastete die Fonds zusätzlich mit hohen Weichkosten, zu denen Zitelmann ausdrücklich die Provisionen zählt. Fast 90 Prozent seiner Fonds liefen schlechter als prospektiert, es folgten Rechtsstreitigkeiten, irgendwann war sein Ruf so beschädigt, dass er das Geschäft nicht fortsetzen konnte.
Der zweite brachte die Immobilien zu dem Preis ein, den er fremden Dritten gezahlt hatte, und kam mit niedrigeren Weichkosten aus. Ebenso musste er weniger an den Vertrieb zahlen, und an dieser Stelle fällt der Satz, an dem sich die Branche reiben wird. In diesem Geschäft habe gegolten:
„Je schlechter der Fonds, desto höhere Provisionen waren fällig, während Initiatoren mit einer sehr guten Leistungsbilanz weniger Provision an die Vermittler zahlen mussten.“
Verdient hat dieser Initiator vor allem über eine Erfolgsbeteiligung, nämlich 25 Prozent von allem, was ein Fonds über die im Prospekt versprochene Rendite hinaus erwirtschaftete. Lief ein Fonds nur so gut wie angekündigt, bekam er daraus nichts. Die bereits aufgelösten Fonds brachten den Anlegern laut Zitelmann im Schnitt mehr als 19 Prozent pro Jahr.
Man kann den Satz über die Provisionen als Anklage gegen den Vertrieb lesen. Klüger liest man ihn als Anatomie einer Anreizstruktur. Das Problem saß nicht beim einzelnen Vermittler, sondern in einem Markt, in dem das schwächere Produkt für seine Platzierung mehr bezahlen musste, womit der Provisionssatz, zugespitzt formuliert, eher etwas über die Not eines Fonds verriet als über seine Güte. Gegen die Provision an sich spricht die Geschichte übrigens nicht. Der erfolgreiche Initiator zahlte sie ebenfalls, nur eben weniger, und für viele Anleger, die nie ein Honorar überweisen würden, bleibt sie ohnehin der Weg, überhaupt beraten zu werden.
So lehrreich die Fallstudie ist, sie gehört offen gestanden zu den am dünnsten belegten Stellen eines sonst penibel dokumentierten Buches. Zwei namenlose Initiatoren, keine überprüfbaren Fonds, und erzählt wird aus der Perspektive dessen, der den erfolgreicheren in der Kommunikation beriet und sich selbst an mehreren seiner Fonds beteiligte. Zitelmann legt beides offen. Er verschweigt nicht einmal, dass er in einem späteren Fonds desselben Initiators bis März 2026 fast zwei Drittel seines Einsatzes von rund sechs Millionen Dollar verloren hat. Garantien, schreibt er nüchtern, gebe es bei unternehmerischen Beteiligungen nie. Obgleich das für seine Redlichkeit spricht, bleibt die Geschichte als Beleg für die These, der faire Anbieter verdiene langfristig mehr, eine Anekdote. Und das Wort langfristig überdeckt, dass der unfaire Initiator zunächst sehr gut verdiente, auf Kosten von Anlegern, denen sein späteres Scheitern nichts mehr zurückgab.
Für Vermittler mindestens so aufschlussreich ist eine Episode, die Zitelmann nur am Rande erzählt. Er stellte für einen Asset-Manager einen Kontakt zur Deutschen Bank her, aus dem Fonds mit einem Volumen von mehreren Hundert Millionen Euro hervorgingen. Der Inhaber wich später mit Ausreden aus, rechtlich hatte Zitelmann keine Handhabe, und den Grund benennt er selbst:
„Mein Fehler war, dass ich davor keine schriftliche Vereinbarung über ein Honorar für diese Kontaktvermittlung geschlossen hatte.“
Er zieht daraus die Lehre, dass manchen Menschen der kurzfristige Vorteil wichtiger ist. Wer vom Vermitteln lebt, wird eher die handfestere ziehen: Ein Anreiz, der nirgends schriftlich festgehalten ist, bleibt eine Hoffnung. Die Frage, welche Anreize welches Verhalten begünstigen, verfolgt Zitelmann danach an den Cost-Plus-Verträgen der NASA weiter.
Vertrauen, das sich nachrechnen lässt
Zitelmanns Befunde zu den Kosten des Misstrauens sind stark. Im sogenannten Trust Game, einem Experiment aus der Verhaltensökonomie, gaben Probanden mit ausgeprägtem Nullsummendenken weniger an ihr Gegenüber weiter und verdienten 21 Prozent weniger als Teilnehmer ohne diese Denkweise. Misstrauen hatte in diesem Experiment also einen messbaren Preis.
Wie man Vertrauen gewinnt, beantwortet das Buch dann allerdings erstaunlich weich. Wer vertrauenswürdig handle und denke, strahle das aus, die meisten Menschen hätten gute „Antennen“ dafür, ob es jemand ehrlich meine, und Blender blieben die Ausnahme. Im Privaten mag das oft stimmen. In der Finanzbranche widerspricht dem das eigene Kapitel. Der erste Initiator platzierte Fonds um Fonds, obwohl fast 90 Prozent davon später hinter dem zurückblieben, was der Prospekt versprochen hatte. Das Gespür seiner Anleger hat ihn schlichtweg nicht gebremst. Beim zweiten Initiator mag die faire Haltung tatsächlich der Grund dafür gewesen sein, dass er seine Fonds so aufsetzte, wie er es tat. Nachprüfen konnte ein Anleger vor der Zeichnung aber nur die Konstruktion: dass die Immobilien zum Preis fremder Dritter in den Fonds kamen, dass die Nebenkosten niedriger lagen und dass der Initiator erst dann mitverdiente, wenn er sein eigenes Renditeversprechen übertraf.
Für die Beratung liegt hier die eigentliche Lehre des Kapitels. Wer die Frage des Mandanten, was man an ihm verdiene, als Symptom eines Nullsummenglaubens abtut, macht es sich allzu leicht. Überzeugender ist eine Vergütung, die offenliegt und deren Logik der Mandant nachvollziehen kann. Vertrauen, das sich nachrechnen lässt, kommt ohne Antennen aus.
Welche Kapitel Ihre Lesezeit lohnen
Den fünften Stern kosten zwei handwerkliche Schwächen. Das Buch wiederholt sich: Brechts Vierzeiler vom reichen und vom armen Mann steht im Vorwort und gleich noch einmal zu Beginn des zweiten Kapitels, die 13-Länder-Umfrage kehrt mehrfach wieder, und ab der zweiten Hälfte wird die Grundbotschaft eher variiert als weitergedacht. Wer Zitelmann regelmäßig liest, kennt zudem manches schon, von der Neidforschung aus „Die Gesellschaft und ihre Reichen“ bis zur NASA-Analyse aus „Weltraumkapitalismus“, das bei mir fünf Sterne bekam. Mit Kapitel 7 hat das Buch ein anderes Problem. Zitelmann entwickelt dort eine eigene Theorie des kompensatorischen Nullsummenglaubens: Wer in einem Bereich weit herausragt, dem dichten Menschen demnach gern Defizite auf anderen Gebieten an, dem Reichen die Unehrlichkeit, dem Hochbegabten die Weltfremdheit. Das ist durchaus originell, doch schon im Vorwort schränkt er selbst ein, diese Spielart decke sich nicht mit dem Begriff, den die Forschung und das übrige Buch verwenden.
Der Deutsche Wirtschaftsbuch Verlag bringt die 224 Seiten als Klappenbroschur für 18 Euro heraus, mit Personenregister und einem Anmerkungsteil, der die allermeisten Behauptungen nachprüfbar macht. Preis und Gegenwert stehen in einem vernünftigen Verhältnis.
Lesen Sie Kapitel 3 über den Verdacht gegen den Profit und das Schlusskapitel gründlich, dort steckt der Stoff für das Mandantengespräch. Kapitel 4 über den Handel lohnt ebenfalls, schon weil Zitelmann dort Donald Trumps Zoll-Rhetorik und die Investitionszusagen des Weißen Hauses auseinandernimmt. Die Kapitel 5 zur Entwicklungshilfe und 7 können Sie querlesen, die Seiten über die NASA ebenso, sofern Sie das Weltraumbuch bereits kennen. Vier Sterne gibt es für ein sorgfältig recherchiertes Buch, das sich streckenweise wiederholt und seine wichtigste Lektion für die Finanzbranche beinahe im Vorbeigehen erteilt. Wer sie mitnimmt, legt die eigene Vergütung künftig offen, bevor der Mandant danach fragt.
Rainer Zitelmann: Zero-Sum Mindset. Die Nullsummenfalle – warum alle mehr gewinnen, wenn wir anders denken. Deutscher Wirtschaftsbuch Verlag, Neuburg an der Kammel 2026. 224 Seiten, 18,00 Euro. ISBN 978-3-69066-262-8.
—
Celine Nadolny ist Sachbuchkritikerin, Finanzpublizistin und Gründerin von Book of Finance. Mit ihrem Blog hat sie sich auf Rezensionen von Finanz- und Wirtschaftsliteratur spezialisiert. Für ihre Arbeit erhielt sie rund 20 Auszeichnungen und wurde 2022 in die Forbes-30-under-30-Liste aufgenommen. Bild nannte sie „Deutschlands einflussreichste Sachbuch-Kritikerin“, Focus Online zählt sie zu den einflussreichsten Sachbuchkritikern. Bislang hat sie über 600 Bücher rezensiert. Für Cash. schreibt sie regelmäßig im Magazin und auf Cash.Online, ihre Bewertungen sind dabei redaktionell unabhängig. Ihr Antrieb: möglichst viele Menschen dazu zu bewegen, mehr zu lesen und ihre Finanzen selbst in die Hand zu nehmen.