
Wer derzeit Seltene Erden kaufen möchte, muss sich auf ungewöhnliche Marktverhältnisse einstellen. So kostete ein Kilogramm Dysprosiumoxid am 19. Oktober in China umgerechnet rund 190 Euro, in Europa dagegen durchschnittlich 1.575 Euro. Der Preisindex der Noble Commodity Group weist damit einen mehr als achtfachen Unterschied aus. Er zeigt, wie weit sich die Märkte auseinanderentwickelt haben, seit China im April 2025 als Reaktion auf die wilde Zoll-Politik von US-Präsident Donald Trump Exportkontrollen und damit -einschränkungen für bestimmte Mineralien eingeführt hat. „Seltene Erden haben keinen einheitlichen Weltmarktpreis mehr“, sagt Andreas Kroll, CEO der Noble Elements. „Der Preis misst heute weniger die Knappheit eines Rohstoffs als den Zugang zu ihm. Herkunft, Exportlizenz und Lieferfähigkeit entscheiden.“
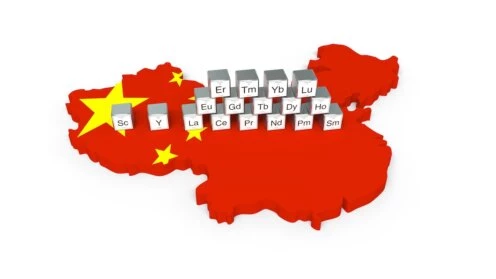
Worum geht es? Seltene Erden umfassen 17 chemische Elemente, deren Namen kaum jemand kennt, die aber teilweise für die Industrie - im doppelten Wortsinn - von elementarer Bedeutung sind. Viele sind geologisch nicht außergewöhnlich selten; schwierig ist ihre wirtschaftliche Gewinnung und Trennung. Neodym und Praseodym beispielsweise ermöglichen leistungsfähige Permanentmagnete für Elektromotoren, Windkraftanlagen und Robotik. Dysprosium und Terbium verbessern deren Temperaturbeständigkeit. Weitere Elemente werden in Halbleitern, Lasern, medizinischer Technik und Verteidigungssystemen benötigt. Mit Elektrifizierung und Automatisierung wächst ihre strategische Bedeutung.
Dabei liegt die Macht Chinas nicht nur in den Vorkommen, sondern auch in der Verarbeitung. Nach Angaben der Internationalen Energieagentur entfielen 2024 rund 60 Prozent der weltweiten Förderung magnetrelevanter Seltener Erden auf China. Bei der Raffination lag der Anteil bei 91 Prozent, bei gesinterten Permanentmagneten bei 94 Prozent. Selbst Rohstoffe aus anderen Förderländern müssen deshalb oft in China verarbeitet werden. Die entscheidenden Engpässe liegen also nicht nur in den Minen, sondern auch bei Trennanlagen, Metallproduktion und Magnetfertigung.
Exportkontrollen aus China seit April 2025
Im April 2025 geriet das weltweite Liefersystem aus den Fugen: Peking führte Exportgenehmigungen für sieben mittlere und schwere Seltene Erden sowie bestimmte Folgeprodukte ein. Lieferverzögerungen brachten Industriebetriebe unter Druck. Im Oktober 2025 kündigte China noch weiter reichende Kontrollen an, die auch Verarbeitungstechnologien und Fachwissen betreffen sollten. Diese zusätzlichen Maßnahmen wurden zunächst bis 10. November 2026 ausgesetzt. Eine Verlängerung der Aussetzung darüber hinaus bis 10. Januar 2027 wurde im September 2026 politisch in Aussicht gestellt. Eine entsprechende formale chinesische Bestätigung stand bis Redaktionsschluss Ende Oktober*, also nur gut eine Woche vor dem Termin, indes noch aus.
Die Ausfuhrkontrollen und Genehmigungspflichten vom April 2025 gelten unabhängig davon weiter und die Frist bis Januar ist kurz. Doch ob nun sofort oder in zwei Monaten: Sollten die zusätzlichen Beschränkungen tatsächlich in Kraft treten, wäre eine spürbare Verschärfung der Turbulenzen wohl unvermeidlich.
Brian Hendrich, Rohstoffhändler bei Tradium, sieht die jüngsten Gespräche zwischen den USA, der Europäischen Union und China als vorsichtig positives Signal. „Positiv ist insbesondere die chinesische Zusage, die Exportgenehmigungen für europäische Unternehmen über den sogenannten ‚Green Channel‘ weiter zu erleichtern. Die seit April 2025 geltenden Genehmigungspflichten für bestimmte Seltene Erden bleiben davon unberührt“, erklärt er. Ob die diplomatischen Verständigungen die Versorgung tatsächlich verbessern, müsse sich erst zeigen. Auch der Zugang zu chinesischer Technologie und Fachwissen sei wichtig, damit außerhalb Chinas eigene Verarbeitungskapazitäten entstehen könnten.
Märkte gespalten
Auch Aneeka Gupta, Equity Strategist bei WisdomTree, beobachtet keinen einheitlichen Preistrend. „Der Markt hat sich je nach Rechtsraum aufgespalten, anstatt sich einheitlich zu entwickeln“, sagt sie. So stieg der Index der China Rare Earth Industry Association zwischen Mitte August und dem 9. Oktober 2026 lediglich von 259,5 auf 263,6 Punkte und blieb damit praktisch unverändert. Die Preise für chinesisches Dysprosium und Terbium sind sogar gesunken. „Außerhalb Chinas haben sich die Preise für dieselben Elemente drastisch verändert“, betont Gupta. WisdomTree nennt für Terbium in Nordamerika rund 7.500 US-Dollar je Kilogramm einschließlich Kosten, Versicherung und Fracht; bei kleinen Mengen wurden mehr als 12.000 US-Dollar gemeldet. Für Dysprosium beobachtete das Unternehmen Aufschläge vom Drei- bis zum 17-Fachen chinesischer Referenzpreise.
Gupta betont die eingeschränkte Aussagekraft mancher Notierungen: „Tatsächlich ist ein veröffentlichter Preis mittlerweile eher ein Maß für die Verfügbarkeit als für die Knappheit: Herkunft, Rechtmäßigkeit des Exports, Reinheit und OEM-Zulassung beeinflussen die Kosten ebenso stark wie das Oxid selbst“, sagt sie. Für die langfristige Versorgung verweist sie auf Prognosen, nach denen das Angebot außerhalb Chinas bis 2035 weniger als ein Fünftel der Nachfrage nach Dysprosium und Terbium decken könnte. Auch die Noble Commodity Group beobachtet gewaltige Preissprünge. So bezifferte sie Terbiumoxid in Europa am 19. Oktober auf rund 4.111 Euro je Kilogramm, nach etwa 2.000 Euro Ende 2025. Gadoliniumoxid stieg gar von rund 50 Euro im Jahr 2025 auf 881 Euro; Yttriumoxid erreichte rund 800 Euro.
Nun bedeuten Exportkontrollen nicht automatisch, dass keine Exporte mehr stattfinden. Auch China kann kein Interesse daran haben, die westliche Wirtschaft abzuwürgen. Schließlich muss das Geld, um die Unmengen an Waren-Exporten aus dem Reich der Mitte nach Europa und in die USA zu bezahlen, irgendwie verdient werden. Doch unterm Strich gingen Chinas Seltenerd-Exporte nach Angaben der Noble Group von Januar bis September um 9,6 Prozent zurück. Für den Rest der Welt hat schon diese scheinbar überschaubare Verknappung drastische Folgen. „Für viele europäische Abnehmer ist gar nicht der Preis das eigentliche Problem“, sagt Andreas Pietsch, CEO der Noble BC. „Sondern dass schlicht keine Ware verfügbar ist.“
Wenig Hoffnung auf schnelle Entspannung
Er warnt zugleich vor der Hoffnung auf eine schnelle Entspannung: „Eine nennenswerte Verarbeitungskapazität außerhalb Chinas ist nach den meisten Einschätzungen noch Jahre entfernt“, sagt Pietsch. „Bis dahin bleibt die Versorgung eine politische Frage.“ Der Engpass reicht dabei über die eigentlichen Seltenen Erden hinaus: Auch die strategischen Metalle Gallium und Germanium unterliegen chinesischen Kontrollen.
Nadine Rajner, Edelmetallfachberaterin und Geschäftsführerin des Familienunternehmens NMD Metalpowders, bestätigt die wachsende Nachfrage nach Rohstoffen nichtchinesischer Herkunft. Auch sie berichtet: „Für viele unserer Industriekunden ist längst nicht mehr nur der Preis entscheidend, sondern immer mehr auch die Herkunft der Metalle und die Zuverlässigkeit der Lieferketten.“ Rajner verweist zugleich auf Chinas wirtschaftliche Entwicklung: Im dritten Quartal 2026 wuchs die Wirtschaft dort um 4,5 Prozent, die Industrieproduktion im September um 5,5 Prozent. Die Investitionen gingen in den ersten neun Monaten dagegen um 7,2 Prozent zurück, im Immobiliensektor um 20,6 Prozent. „China produziert also weiterhin auf einem sehr hohen Niveau und ist stark auf seine internationalen Absatzmärkte angewiesen, während die Nachfrage im eigenen Land vergleichsweise schwach bleibt. Gleichzeitig setzt das Land gezielt Exportkontrollen bei strategisch wichtigen Rohstoffen wie Seltenen Erden weiterhin ein“, betont sie.

Besonders auffällig sei Yttrium. Nach den chinesischen Zolldaten sanken die Lieferungen von Yttriumoxid nach Japan in den ersten neun Monaten 2026 von 888 auf 18 Tonnen, berichtet Rajner. Während der chinesische Binnenpreis bei etwa neun Dollar je Kilogramm liege, würden außerhalb Chinas nach Angaben von Argus Media rund 1.150 Dollar genannt - mehr als Faktor 100 also. Yttrium wird unter anderem für hitzebeständige Beschichtungen von Flugzeugtriebwerken und für die Halbleiterfertigung benötigt. Rajner verweist außerdem auf den 27. November 2026: Dann laufe eine weitere Aussetzungsfrist aus, die insbesondere chinesische Exportverbote für Gallium, Germanium und Antimon in die USA betreffe. Auch hier bleibe die politische Entscheidung offen.
Bild bei Neodym und Praseodym weniger angespannt
Nicht überall ist die Lage indes extrem. Bei Neodym und Praseodym etwa ist das Bild weniger angespannt. Nach Angaben von Noble BC kosteten ihre Oxide in Europa im Oktober jeweils rund 200 Euro je Kilogramm. Das ist mehr als ein Jahr zuvor, liegt aber unter den Rekorden von 2022. Tradium-Manager Hendrich beobachtet hier ein wachsendes Angebot außerhalb Chinas und neue Kapazitäten entlang der Wertschöpfungskette. WisdomTree erwartet, dass die Menge des außerhalb Chinas getrennten Neodyms und Praseodyms bis 2030 auf rund 34.000 Tonnen steigen und sich damit etwa verdreifachen könnte.
Die Vereinigten Staaten unterstützen diese Entwicklung durch langfristige Vereinbarungen mit Produzenten. So sicherte das US-Verteidigungsministerium MP Materials für zehn Jahre eine Preisuntergrenze von 110 Dollar je Kilogramm Neodym-Praseodym-Oxid zu. Der Abnahmevertrag zwischen Serra Verde und USA Rare Earth enthält nach Angaben von Noble BC Preisuntergrenzen von 575 Dollar für Dysprosium und 2.050 Dollar für Terbium. Solche Garantien sollen neue Projekte finanzierbar machen. Sie können Investitionsrisiken mindern, schaffen aber auch Abhängigkeiten von staatlichen Zusagen und vertraglichen Bedingungen.
Entscheidend ist außerdem, ob Produzenten ihre Materialien in der geforderten Qualität liefern können. Besonders die Automobil- und Verteidigungsindustrie verlangt umfangreiche Prüfungen. Gupta erwartet deshalb, dass die Qualifizierung für westliche Lieferanten zunehmend wichtiger wird als die reine Fördermenge. Ab Anfang 2027 sollen zudem amerikanische Beschaffungsbeschränkungen im Verteidigungsbereich für bestimmte Magnetinhalte aus erfassten Ländern auf weitere Teile der Lieferkette ausgeweitet werden.
Europäische Union hat reagiert
Die Europäische Union hat ebenfalls reagiert. Sie will mit dem Critical Raw Materials Act ihre Abhängigkeiten verringern. Bis 2030 sollen mindestens zehn Prozent des jährlichen Bedarfs an strategischen Rohstoffen innerhalb der Union gefördert, mindestens 40 Prozent verarbeitet und mindestens 25 Prozent durch Recycling gedeckt werden. Auf einer relevanten Verarbeitungsstufe soll höchstens 65 Prozent des Bedarfs aus einem einzigen Drittstaat stammen. Ob sich die politischen Ziele tatsächlich realisieren lassen, bleibt abzuwarten.
Die Internationale Energieagentur erwartet jedoch, dass angekündigte Projekte die Förderkapazität für magnetrelevante Seltene Erden außerhalb Chinas bis 2035 auf mehr als 50.000 Tonnen erhöhen könnten. Die geplante Trenn- und Raffinationskapazität liegt dagegen unter 40.000 Tonnen; bei Metallen, Legierungen und Magneten ist die Lücke noch größer. Australien, Brasilien, Nordamerika, Afrika und Grönland rücken als Standorte in den Fokus. Gleichzeitig konsolidiert sich die Branche: Lynas vereinbarte im Oktober nach Angaben von Noble BC die Übernahme von Meteoric Resources für umgerechnet rund 598 Millionen Euro.
Recycling kann die Versorgung ergänzen, etwa durch Rückgewinnung aus Magneten, Elektromotoren und Produktionsabfällen. Die Verfahren sind jedoch anspruchsvoll, verfügbare Altmaterialmengen begrenzt. Hendrich sieht in Aufbereitung, Magnetproduktion und Recycling konkrete Fortschritte, betont aber, dass bis zur Inbetriebnahme größerer Kapazitäten vorhandene Rohstoffbestände wichtig bleiben.
Auch technologische Alternativen könnten den Bedarf verändern. BMW zum Beispiel nutzt Elektromotoren ohne Seltenerd-Permanentmagnete und Tesla hat angekündigt, dass die Antriebseinheit der nächsten Generation vollständig auf Seltene Erden verzichtet, berichtet Aneeka Gupta. Sie benötigen teilweise wiederum mehr Kupfer oder Raum, und Permanentmagnete behalten Vorteile bei Leistungsdichte und Kompaktheit. Eine vollständige Verdrängung ist daher unwahrscheinlich; höhere Preise könnten die Substitution jedoch beschleunigen und das Aufwärtspotenzial leichter Seltener Erden begrenzen.
Aktienkurse trotz angespannter physischer Märkte schwach
Bemerkenswert ist der Gegensatz zwischen angespannten physischen Märkten und schwachen Aktienkursen. Nach Beobachtung von WisdomTree erreichten westliche Seltenerd-Unternehmen Mitte Oktober teilweise neue Zwölfmonatstiefs. Gupta erklärt dies damit, dass Anleger nach den jüngsten Gesprächen zwischen Washington und Peking eine Entspannung für wahrscheinlicher hielten. Was industriellen Abnehmern hilft, kann die in Produzentenbewertungen enthaltene Knappheitsprämie reduzieren. Eine hohe Rohstoffnachfrage garantiert deshalb keine steigenden Aktienkurse.
Eine weitere Möglichkeit, in das Segment zu investieren, ist der physische Erwerb von Metallen oder Oxiden über spezialisierte Händler. Anders als bei Gold existiert dafür kein einheitlicher, liquider Börsenmarkt. Referenzpreise sind nicht zwangsläufig erzielbare Verkaufspreise. Lagerung, Verwahrung, Qualitätsnachweise, Handelbarkeit und mögliche Preisabschläge beim Wiederverkauf müssen berücksichtigt werden. Gerade bei schweren Seltenen Erden darf eine hohe Notierung nicht mit sicher realisierbarer Rendite verwechselt werden.
In Bezug auf die Zukunft stehen kurzfristig sicherlich die chinesischen Exportregeln und die Umsetzung diplomatischer Zusagen im Mittelpunkt, also politische Prozesse. Die Fristen im November 2026 und Januar 2027 können Handelsströme und Erwartungen verändern. Langfristig kommt es darauf an, Lieferketten außerhalb Chinas aufzubauen. Die Internationale Energieagentur beziffert den dafür erforderlichen Investitionsbedarf bei magnetrelevanten Seltenen Erden über das kommende Jahrzehnt auf rund 60 Milliarden US-Dollar.
Für Anleger bleibt der Sektor strategisch interessant, aber uneinheitlich: Schwere Seltene Erden sind besonders knapp, bei leichten Elementen wachsen Angebot und Substitutionsmöglichkeiten. Politische Entspannung kann die Versorgung verbessern und gleichzeitig Bewertungen und Preise belasten. Verschärfte oder neue Konflikte und Handelsbeschränkungen bewirken tendenziell das Gegenteil. In welche Richtung es politisch geht, ist nicht vorhersehbar. Eines indes kann als sicher gelten: Der physische Bedarf an Seltenen Erden für die Hightech-Industrie wird auf absehbare Zeit hoch bleiben und wahrscheinlich weiter wachsen.
* Die Aussetzung wurde inzwischen von China auf den letzten Drücker erteilt