2025 beendeten Small-Cap-Aktien die mehr als ein Jahrzehnt währende Phase der Large-Cap-Dominanz, und diese Trendwende hat sich bis ins Jahr 2026 fortgesetzt. Seit den Markttiefs nach dem „Liberation Day“ Anfang April 2025 hat der Russell 2000 Index den S&P 500® Index um rund 14 % übertroffen und liegt seit Jahresbeginn weiterhin um etwa 7 % vorn.[1]
Diese Entwicklung hat weniger Aufmerksamkeit erhalten, als ihr eigentlich zustünde – zu sehr war der Fokus auf künstliche Intelligenz (KI) und die Mega-Cap-Unternehmen gerichtet, die den Investitionszyklus antreiben. Dennoch haben Small Caps nach rund 14 Jahren im Schatten der Large Caps still und leise die Wende geschafft.


Ein extremes Bewertungsgefälle hat die Voraussetzungen für diese Trendumkehr geschaffen, und seither hat sich das fundamentale Umfeld weiter gefestigt. Unseres Erachtens deutet die Kombination aus einem attraktiven Bewertungsniveau zu Beginn, sich verbessernden Gewinnen und einem stützenden konjunkturellen Umfeld darauf hin, dass dieser Zyklus Bestand haben könnte.
Nach wie vor günstige Einstiegspunkte
Trotz der Rally sind wir nicht der Ansicht, dass Anleger die Gelegenheit bereits verpasst haben. Small Caps waren im Zeitraum von rund vier Jahren bis April 2025 im Vergleich zu Large Caps außergewöhnlich günstig bewertet und rangierten damit unter den preiswertesten 5 % der relativen Bewertungen der vergangenen Jahrzehnte. Dieser Abstand hat sich zwar verringert, ist aber nicht verschwunden. Auf Basis des Kurs-Gewinn-Verhältnisses (KGV) auf Terminbasis liegt die relative Bewertung nach wie vor auf einem historisch attraktiven Niveau (Abbildung 1).
Abbildung 1: Auf- bzw. Abschlag von Small Caps gegenüber Large Caps auf Basis des KGV (Forward)
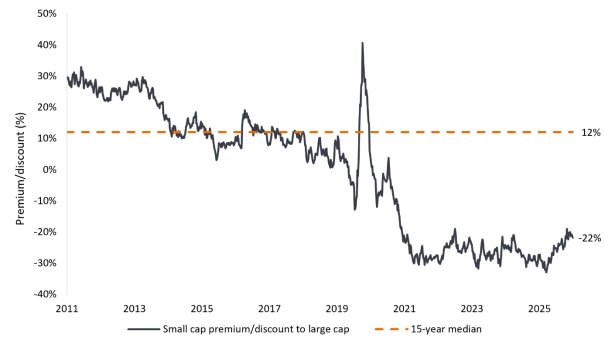
Quelle: Bloomberg; die Daten beziehen sich auf das Kurs-Gewinn-Verhältnis (KGV) auf Basis der erwarteten Gewinne der nächsten zwölf Monate. Die Daten liegen wöchentlich vor und decken den Zeitraum vom 2. September 2011 bis zum 2. September 2026 ab. Large Cap = S&P 500 Index, Small Cap = S&P 600 Index.
Gewinne holen auf
Bewertung allein trägt selten einen mehrjährigen Zyklus. Was sich verändert hat, sind die Gewinne: Das Gewinnwachstum je Aktie des Russell 2000 lag im zweiten Quartal 2026 bei rund 43 % und damit deutlich über den Erwartungen von etwa 26 %; rund zwei Drittel der Unternehmen übertrafen sowohl die Umsatz- als auch die Gewinnschätzungen. Auch die Gewinne der vergangenen zwölf Monate erreichten für den Index ein neues Hoch.[2]
Ebenso verzeichnete der S&P 500 eine seiner besten kapitalgewichteten Gewinnsaisons überhaupt. Doch diese Stärke konzentrierte sich auf die Spitzenwerte: Das Gewinnwachstum des Median-Unternehmens im Index erreichte mit 13,8 % nur etwa ein Viertel des Tempos des kapitalgewichteten Index (53 %).[3]
Die Stärke bei Small Caps war dagegen breit abgestützt. Finanzwerte profitierten von einer steileren Zinsstrukturkurve, Industriewerte von KI-bezogenen Infrastrukturinvestitionen und einer Erholung der Fertigungsindustrie, Halbleiterwerte vom selben Investitionsschub und der Gesundheitssektor von einer robusten Nachfrageentwicklung. Diese Breite deutet darauf hin, dass die Erholung bei Small Caps nicht von einer einzelnen Branche abhängt. Sie unterscheidet das aktuelle Umfeld zudem von früheren Phasen, in denen Small Caps zwar günstig bewertet erschienen, jedoch das für eine Schließung der Bewertungslücke nötige Gewinnwachstum fehlte.
Aktuelle Schätzungen deuten darauf hin, dass die Gewinne von Small Caps 2027 schneller wachsen könnten als die von Large Caps (21,8 % gegenüber 10,6 %).[4] Sollte dies eintreten, hätten Anleger zwei potenzielle Renditetreiber: Gewinnwachstum und eine weitere Bewertungsnormalisierung.
KI ist auch ein Katalysator für Small Caps
KI wird häufig in erster Linie als Large-Cap-Chance betrachtet, doch auch kleinere Unternehmen profitieren. Viele Industrie- und Technologieunternehmen liefern die Ausrüstung, Komponenten und Dienstleistungen, die für Rechenzentren und andere KI-Infrastruktur benötigt werden. Diese „Picks-and-Shovels“-Unternehmen erzielen bereits heute Umsätze, während die großen Technologiekonzerne ihre Kapazitäten ausbauen.
Ein weiterer, längerfristiger Katalysator ist die Rolle von Small Caps als mittelbarer Nutznießer der KI-Entwicklung. Mit der zunehmenden breiten Verbreitung von KI-Anwendungen in der gesamten Wirtschaft könnten sich für Unternehmen jeder Größe Produktivitätsgewinne und Margenausweitungen ergeben. Da Small Caps in der Regel von einer niedrigeren operativen Marge ausgehen, kann dieselbe absolute Margenausweitung bei ihnen einen deutlich stärkeren prozentualen Gewinnanstieg bewirken. Eine Margenausweitung um 200 Basispunkte führt beispielsweise bei einem Unternehmen mit einer operativen Marge von 6 % zu einem Gewinnwachstum von rund 33 %, bei einem Unternehmen mit einer operativen Marge von 20 % hingegen nur zu etwa 10 %.
Mythos: Small Caps benötigen niedrige Zinsen, um outzuperformen
Eine der hartnäckigsten Fehleinschätzungen zu Small Caps ist die Annahme, sie benötigten sehr niedrige Zinsen, um eine Outperformance zu erzielen. Die historische Entwicklung spricht dagegen.
Zwei der stärksten Phasen relativer Performance von Small Caps in den vergangenen Jahrzehnten fielen in die 1970er-Jahre sowie in das erste Jahrzehnt der 2000er-Jahre. Beide Phasen waren von höheren Zinsen und anhaltendem Inflationsdruck geprägt.
Abbildung 3: Phasen höherer Zinsen, in denen Small Caps Large Caps übertrafen
Die 2000er-Jahre (Gesamtrendite
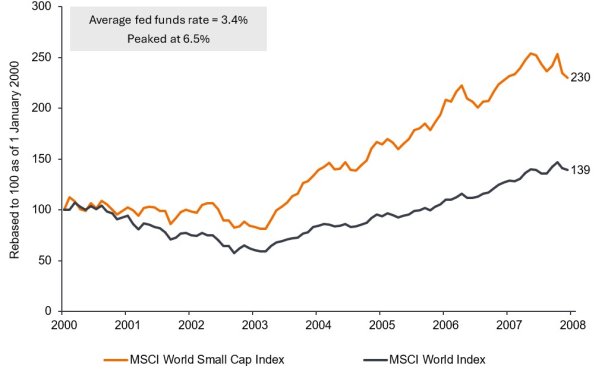
Quelle: Bloomberg, Janus Henderson Investors Analyse, Stand: 31. Dezember 2025. Indexiert auf 100 zum 1. Januar 2000. Die frühere Wertentwicklung lässt keine Rückschlüsse auf zukünftige Erträge zu.
1970–1984 (Kursrendite)
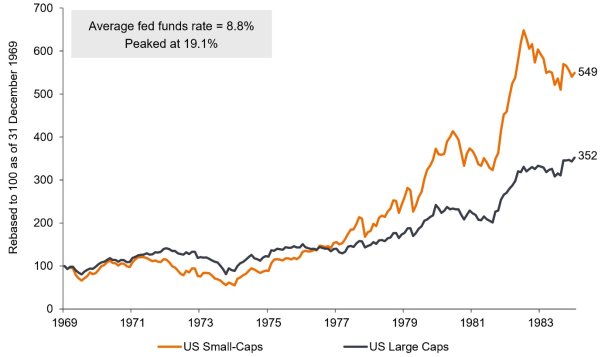
Quelle: Furey Research Partners, Ibbotson und FactSet. Für die Renditen von Small Caps werden bis Dezember 1978 monatliche Ibbotson-Daten verwendet, danach der Russell 2000; die Renditen von Large Caps basieren auf dem S&P 500. Indexiert auf 100 zum 31. Dezember 1969. Die frühere Wertentwicklung lässt keine Rückschlüsse auf zukünftige Erträge zu.
Unseres Erachtens spiegelt dies teilweise die Preissetzungsmacht und den operativen Hebel wider. In einem Niedriginflationsumfeld tun sich kleine Unternehmen mit Preiserhöhungen häufig schwerer, da sie in der Regel über eine geringere Preissetzungsmacht verfügen als große Unternehmen. Ist die Inflation dagegen breiter angelegt, können Unternehmen jeder Größe ihre Preise besser an steigende Kosten anpassen.
Dies kann überproportionale Auswirkungen auf die Gewinne kleinerer Unternehmen haben. Small Caps starten in der Regel mit operativen Margen im einstelligen Bereich, während die Margen von Large Caps häufig deutlich höher liegen. Dadurch kann selbst eine moderate Margenverbesserung bei Small Caps einen prozentual deutlich stärkeren Gewinnanstieg bewirken.
Der derzeitige Inflationsdruck dürfte sich als anhaltend erweisen. Zölle, Engpässe beim Arbeitskräfteangebot und die schrittweise Fragmentierung der Globalisierung könnten Kosten und Zinsen unabhängig von der jeweiligen Regierungspartei noch über Jahre hinweg erhöht halten. In einem Umfeld, das möglicherweise längerfristig höhere Zinsen mit sich bringt, bevorzugen wir Unternehmen mit starker Cashflow-Generierung, soliden Bilanzen und der Fähigkeit, Wachstum aus eigener Kraft zu finanzieren – Eigenschaften, die bei anhaltend angespannten Finanzierungsbedingungen für Widerstandsfähigkeit sorgen können.
Eine neue Phase für Small Caps
Mehr als ein Jahrzehnt lang lieferte die Large-Cap-Performance Anlegern einen guten Grund, ihr Exposure stärker im oberen Bereich der Marktkapitalisierung zu konzentrieren, wodurch Portfolios bei Small Caps stärker untergewichtet blieben, als von den meisten wahrscheinlich beabsichtigt. Solche Performancezyklen erstrecken sich in der Regel über lange Zeiträume, häufig acht bis 14 Jahre. Angesichts der sich verbessernden Gewinnbreite und weiterhin attraktiver Bewertungen sind wir der Ansicht, dass der sich abzeichnende Small-Cap-Zyklus noch Spielraum nach oben hat und Anlegern Anlass gibt, diese Positionierung zu überdenken.
Die Autoren Jonathan Coleman und Aaron Schaechterle sind Portfoliomanager bei Janus Henderson Investors.