Der Unterschied liegt nicht unbedingt im Kreditprodukt, sondern in der Bewertung der persönlichen und wirtschaftlichen Verhältnisse. Bei vielen Verbraucherdarlehen gilt eine bonitätsabhängige Verzinsung. Die Bank kalkuliert, wie wahrscheinlich es ist, dass der Kredit vollständig und pünktlich zurückgezahlt wird. Je nach Ergebnis verlangt sie einen anderen Zinssatz oder lehnt die Finanzierung in Einzelfällen sogar ganz ab.
Die Kreditberater von smava informieren über Faktoren, die Kreditkosten beeinflussen und damit auch für die Wirtschaftlichkeit einer Umschuldung maßgeblich sind.
Welche Faktoren beeinflussen die Zinsen bei einer Umschuldung?
Die Experten von smava erklären, dass die Zinsen bei einer Umschuldung insbesondere von der Bonität, dem Einkommen, bestehenden finanziellen Verpflichtungen, der Restschuld und der gewählten Laufzeit abhängen. Hinzu kommen das allgemeine aktuelle Zinsniveau und die Konditionen der jeweiligen Bank. Deshalb können selbst bei identischem Kreditbetrag und gleicher Laufzeit für zwei Antragstellende unterschiedliche Kreditangebote entstehen.
Für die Bewertung spielen mehrere Faktoren zusammen:
- Bonität und Zahlungshistorie
Auskunfteidaten und bisheriges Zahlungsverhalten helfen der Bank, das Ausfallrisiko einzuschätzen. - Einkommen und Haushaltsrechnung
Entscheidend ist, wie viel Geld nach laufenden Ausgaben und Verpflichtungen für die Kreditrate verfügbar bleibt. Eine Haushaltsrechnung schafft Transparenz. - Restschuld und Laufzeit
Die Höhe der Finanzierung und der Zeitraum bis zur vollständigen Rückzahlung beeinflussen die Kalkulation. - Bestehende Kredite
Weitere finanzielle Verpflichtungen können den verfügbaren wirtschaftlichen Spielraum begrenzen. - Bank und Marktumfeld
Kreditinstitute verwenden unterschiedliche Risikomodelle und kalkulieren ihre Konditionen eigenständig.
Warum die SCHUFA nicht allein über den Zinssatz entscheidet
Die Bonitätsprüfung wird häufig auf den SCHUFA-Score reduziert. Tatsächlich ist dieser nur ein Baustein. Auskunfteien liefern Informationen, die Banken bei ihrer Risikobewertung berücksichtigen. Wie stark einzelne Merkmale gewichtet werden, entscheidet das jeweilige Institut.
Besonders interessant ist das bei Umschuldungen:
Die persönliche Kreditwürdigkeit kann heute anders eingeschätzt werden als vor drei oder fünf Jahren. Der damalige Zinssatz sagt deshalb wenig darüber aus, welche Konditionen aktuell erreichbar sind.
„Es ist besonders wichtig, die bestehenden Verträge einzeln zu prüfen“, erläutern die Kreditberater von smava. „Wenn einzelne Finanzierungen noch günstig verzinst sind oder nur noch kurze Zeit laufen, kann es sinnvoll sein, diese nicht in die Umschuldung einzubeziehen. Entscheidend ist ein Vergleich der verbleibenden Kosten aller alten Kredite mit den Gesamtkosten des neuen Kredits.“
Drei Prozentpunkte Unterschied können teuer werden
Wie stark sich unterschiedliche Zinssätze auswirken, zeigt eine vereinfachte Modellrechnung für einen fiktiven Kredit über 15.000 Euro mit 48 Monaten Laufzeit.
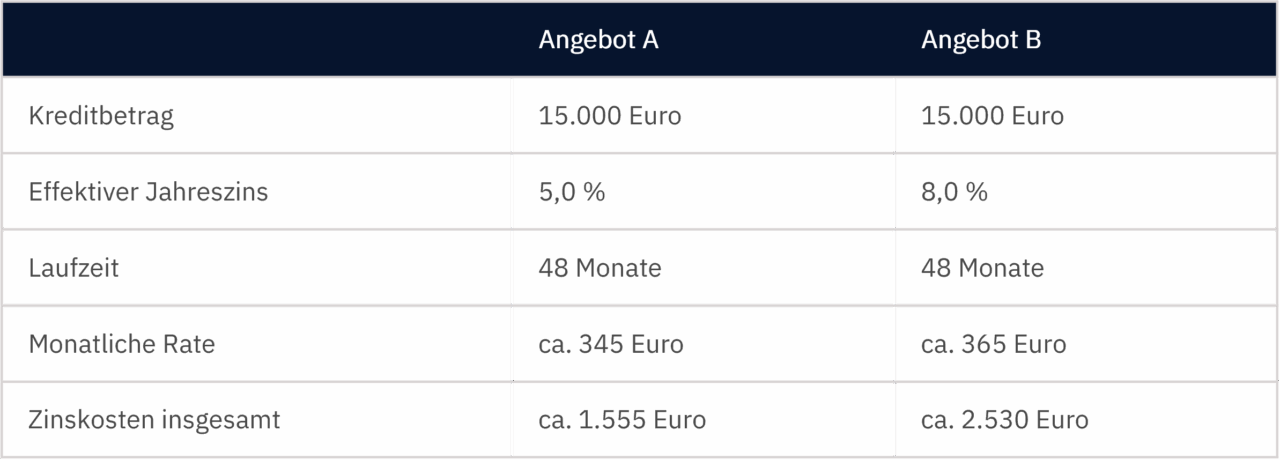
Drei Prozentpunkte Zinsunterschied verursachen in diesem Beispiel rund 975 Euro zusätzliche Finanzierungskosten. Die Monatsrateunterscheidet sich dagegen nur um etwa 20 Euro.
Für einen aussagekräftigen Vergleich ist der effektive Jahreszins entscheidend. Anders als der Sollzins berücksichtigt er neben der Verzinsung auch bestimmte weitere Kreditkosten. Nicht jede freiwillige Zusatzleistung ist darin enthalten.
Was die vorzeitige Kreditablösung kosten kann
Bei der Umschuldung wird der bestehende Kredit vorzeitig zurückgezahlt. Dafür kann die bisherige Bank unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung verlangen.
Für Allgemein-Verbraucherdarlehen mit gebundenem Sollzins begrenzt § 502 BGB diese Entschädigung grundsätzlich auf höchstens ein Prozent des vorzeitig zurückgezahlten Betrags. Beträgt die verbleibende Laufzeit höchstens ein Jahr, sind es maximal 0,5 Prozent. Zusätzlich darf die Entschädigung die bis zum ursprünglich vereinbarten Rückzahlungstermin noch angefallenen Sollzinsen nicht übersteigen.
Das bedeutet für Verbraucher: Eine mögliche Zinsersparnis muss diese zusätzlichen Ablösekosten zunächst ausgleichen. Vertraglich vereinbarte kostenlose Sondertilgungen oder andere Regelungen können die Rechnung verändern.
Vorsicht ist auch bei zusätzlichen Restschuldversicherungen angebracht. Sie können eine Finanzierung erheblich verteuern und sollten nicht allein wegen einer Umschuldung neu abgeschlossen werden.
Warum der Vergleich bei der eigenen Bonität beginnen sollte
Vor einer Umschuldung sollten Kreditnehmer ihre Restschuld, die verbleibende Laufzeit und mögliche Ablösekosten kennen. Anschließend lassen sich Angebote mit möglichst gleichen Kreditbeträgen und Laufzeiten gegenüberstellen.
Der günstigste Kredit ist letztlich nicht automatisch der mit der niedrigsten Monatsrate. Entscheidend ist, welche Gesamtkosten entstehen und ob die Rückzahlung langfristig zum verfügbaren Einkommen passt.