In den vergangenen Monaten hat sich an den Anleihemärkten etwas verändert. In der ersten Jahreshälfte von 2026 standen die Märkte für Staatsanleihen unter Druck, vor allem wegen der Inflation, der Geopolitik und der allgemein hohen Haushaltsdefizite. Die Anleihemärkte zeigten sich davon wenig beeindruckt: Zwar belasteten die steigenden Renditen der zugrundeliegenden Staatsanleihen die Anleihekurse, doch insgesamt erwiesen sich die Spreads zu diesem Zeitpunkt als bemerkenswert robust. Der Markt konnte sich den Schwankungen an den Zinsmärkten weitgehend entziehen. Die solide Verfassung des Unternehmenssektors und attraktive Renditeaufschläge boten Anlegern Gründe, über diese Volatilität hinwegzusehen.
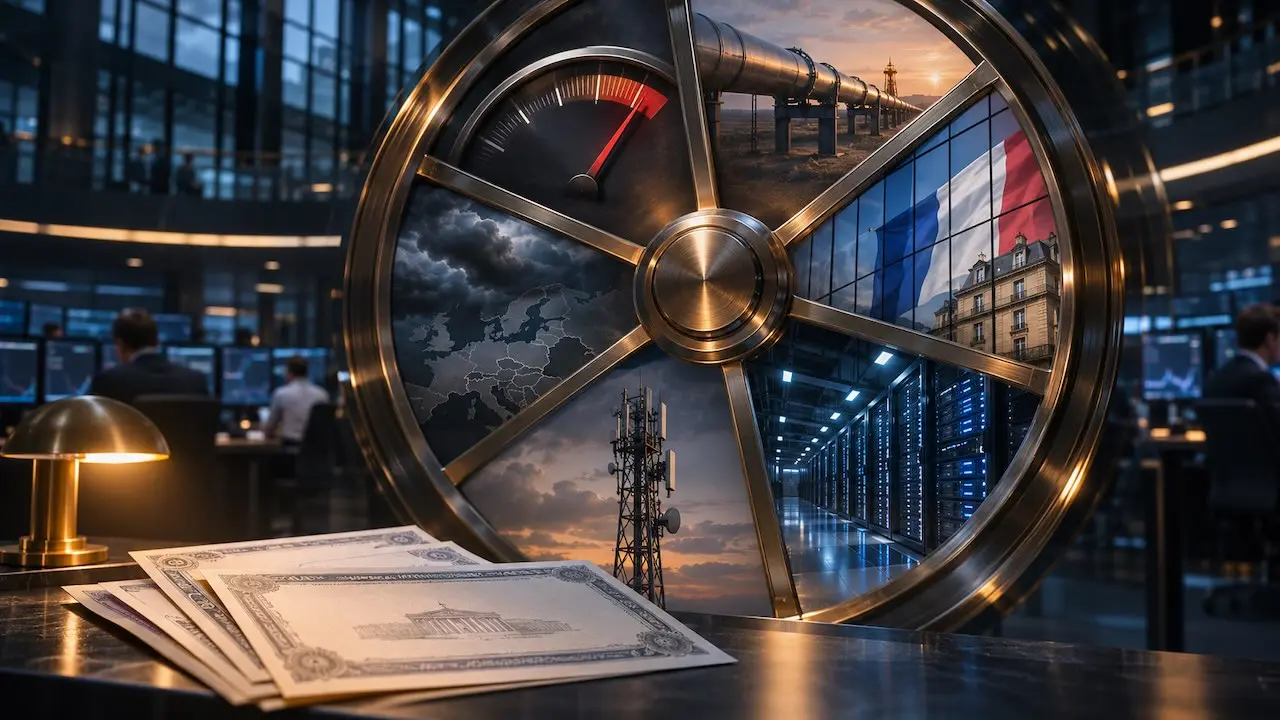
In diesem Sommer hat sich das jedoch geändert. Meiner Ansicht nach erleben wir jetzt das Gegenteil. Der Markt scheint nicht mehr in der Lage, über schlechte Nachrichten hinwegzusehen. Wenden sich die Nachrichten zum Besseren, wird das weitgehend ignoriert, und der Markt richtet seinen Blick schnell auf die nächste Sorge. Ich nenne das das „Unglücksrad“; heute sorgt sich der Markt um: Inflationsdaten, Frankreich, Hyperscaler, Ölpreise, Geopolitik oder Telekommunikationsanbieter … - suchen Sie sich etwas aus.


Ein gutes Beispiel dafür war der September 2026. Die Nachrichten aus dem Mittleren Osten waren weder spürbar schlechter noch besser als in den Vormonaten. Die Märkte gaben dann wegen der Schließung der saudischen Ost-West-Pipeline nach, erholten sich aber kaum, als sie später im Monat wieder geöffnet wurde. Ähnlich verhielt es sich im Oktober. Zunächst gab der Markt nach, weil die KI-Blase angeblich platzen und die Hyperscaler mit sich reißen wird. Dann gerieten die Telekommunikationsanbieter unter Druck, weil die Tech-Giganten sie angeblich aus dem Geschäft drängen werden. Beides sind berechtigte Sorgen, aber beide können kaum gleichzeitig zutreffen!
Bemerkenswert ist außerdem: Seit zwei Monaten gehen die Anleihemärkte in Euro und in US-Dollar deutlich getrennte Wege. Die Spreads am Euromarkt haben sich wegen der anhaltenden Sorgen um Frankreich deutlich stärker ausgeweitet als am US-Markt. Auch das ist keine neue Sorge - aber eine, die nun fest auf dem Unglücksrad steht. Die Sorgen um die französischen Staatsschulden belasten zunächst die Anleihen französischer Unternehmen und in der Folge Unternehmensanleihen in Euro insgesamt. Noch im August lagen die Risikoaufschläge von Unternehmensanleihen mit guter Bonität (Investment Grade) in Euro und in US-Dollar etwa gleichauf. Inzwischen beträgt der Abstand rund 20 Basispunkte. Beeinflusst die politische Unsicherheit in Frankreich die Kreditwürdigkeit deutscher Pharmakonzerne oder spanischer Banken? Die Anleihemärkte sagen ja. Ich bin mir da nicht so sicher.
Wie geht es weiter? Ich tue mich immer schwer damit, zu behaupten, die Märkte verhielten sich irrational. Nicht, weil ich glaube, dass sie es nicht tun, sondern weil Märkte, wie wir alle wissen, länger irrational bleiben können, als man denkt. Langfristig setzen sich die Fundamentaldaten jedoch durch. Ich halte Unternehmensanleihen derzeit für attraktiv, weil die Renditen der zugrunde liegenden Staatsanleihen und die weiteren Spreads zusammen zu attraktiven Gesamtrenditen führen. Das kann Anleger dazu bewegen, Geld aus Barmitteln in Unternehmensanleihen umzuschichten. Für Anleihefondsmanager sind volatile und irrationale Märkte kurzfristig schmerzhaft. Sie können aber zu Fehlbewertungen von Anleihen guter Qualität führen, die wir gerne kaufen. Vielleicht müssen wir alle vorerst am Unglücksrad drehen, doch der Markt wird dieses Spiels irgendwann überdrüssig werden.
Autor Wolfgang Bauer ist Fondsmanager Fixed Income bei Royal London Asset Management.