Seit 1960 haben die USA ihre gesetzlich festgelegte Schuldenobergrenze rund 80 Mal erreicht beziehungsweise angepasst.
Wenngleich es dabei immer wieder zu politischen Auseinandersetzungen kam, ist es bislang nie zu einem Zahlungsausfall auf
US-Staatsanleihen gekommen. Auch wenn die Situation teilweise bereits extrem kritisch aussah. Das war beispielsweise im
Jahr 2011 der Fall, als die Verhandlungen um die Schuldenobergrenze zeitweise erhebliche Unsicherheit an den Finanzmärkten
auslösten.
Der Vorteil ist: Die USA verfügen weiterhin über den tiefsten und liquidesten Staatsanleihemarkt der Welt und verschulden
sich in ihrer eigenen Währung. Ein unmittelbarer Zahlungsausfall erscheint daher nach wie vor sehr unwahrscheinlich,
wenngleich ein solches Szenario niemals vollständig ausgeschlossen werden kann.
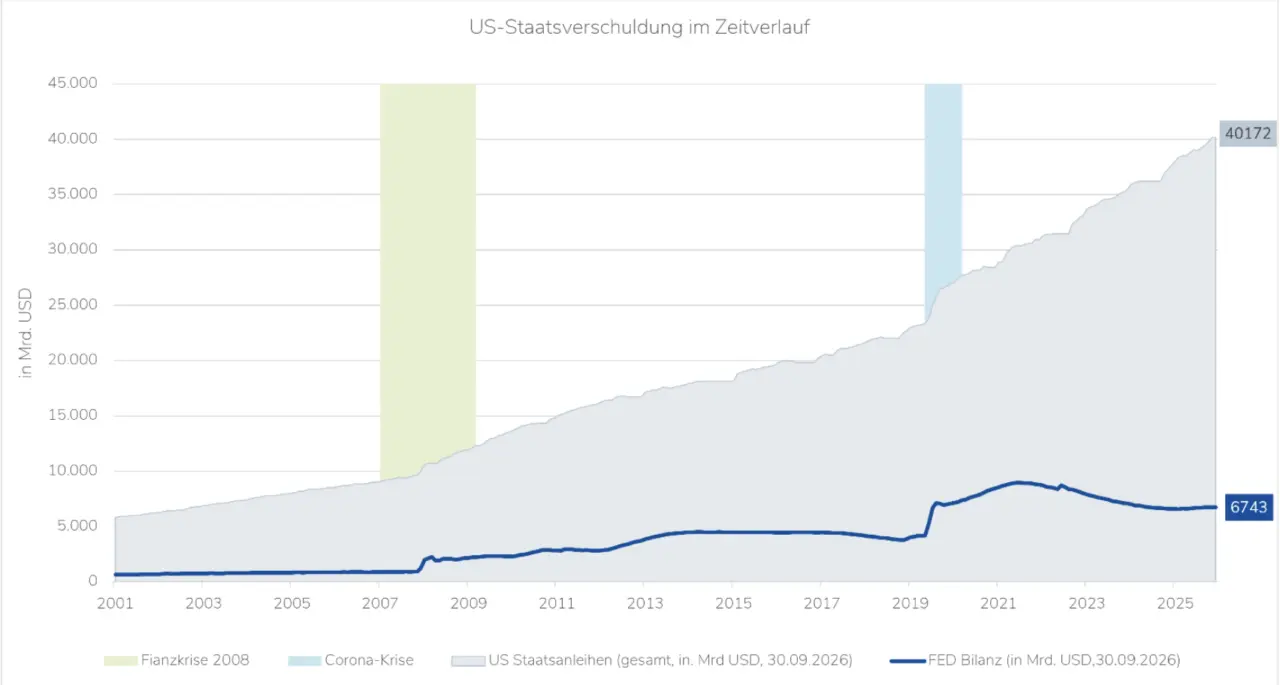
Nichtsdestotrotz gibt es gute Gründe, genauer hinzusehen: Die Staatsverschuldung der USA hat inzwischen die Marke von 40
Billionen US-Dollar überschritten. Ende 2020 lag sie noch bei rund 27 Billionen Dollar. Damit ist die Verschuldung seit dem
Corona-Jahr um fast 50 Prozent gestiegen. Natürlich war 2020 eine Ausnahmesituation: Der US-Staat stabilisierte Haushalte,
Unternehmen und Kapitalmärkte mit umfangreichen Hilfsprogrammen. Problematisch ist vielmehr, dass die
Verschuldungsdynamik nach Ende der Pandemie nicht wieder auf einen flacheren Pfad zurückgekehrt ist. Aus einer einmaligen
Krisensituation hat sich dadurch eine strukturell hohe Defizitdynamik entwickelt.
Quelle: Bloomberg, Stand 30.09.2026
Das eigentliche Problem sind nicht die Schulden
Aus unserer Sicht liegt die Herausforderung heute weniger in der absoluten Höhe der Verschuldung als vielmehr in ihrer
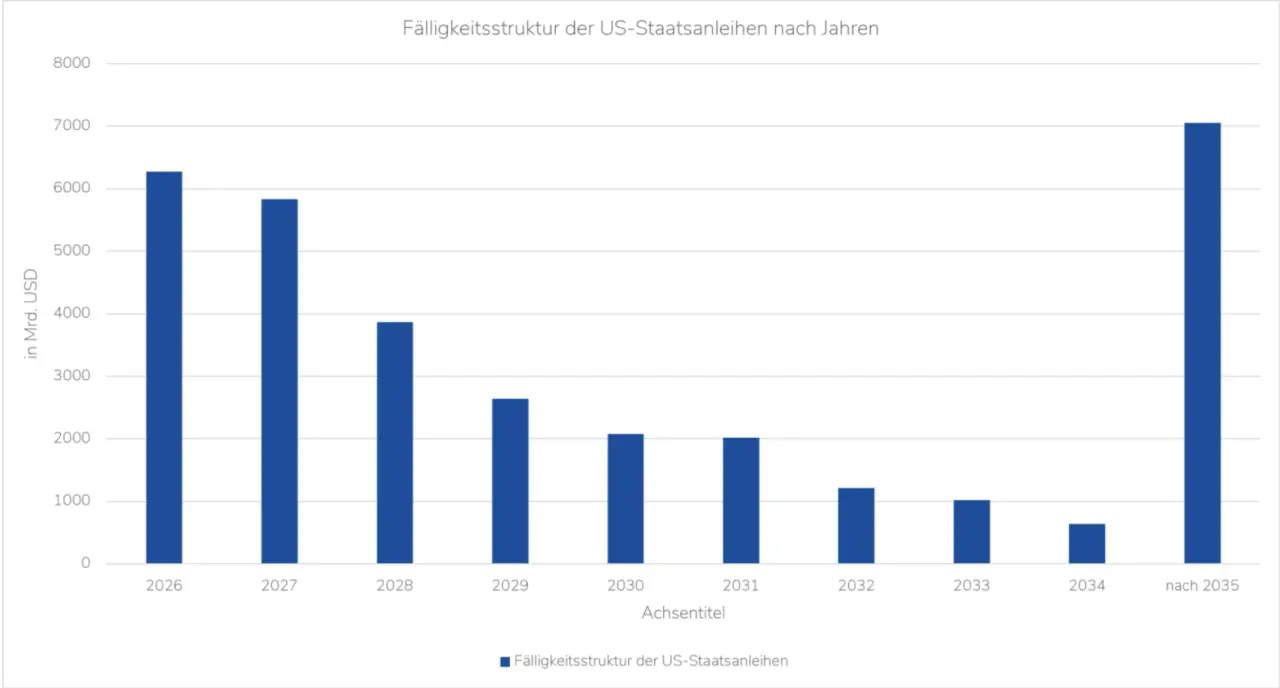
Refinanzierung. Die USA müssen Jahr für Jahr hohe Defizite finanzieren und gleichzeitig große Mengen bestehender Schulden
refinanzieren.
Hinzu kommt, dass die USA ihre Schulden in den vergangenen Jahren mit Fokus auf den kurzen Laufzeiten-Bereich begeben
haben. Solange die Zinsen auf historisch niedrigen Niveaus verweilten, war das noch kaum problematisch. Je höher der Anteil
kurzfristiger Finanzierung, desto schneller wirken sich steigende Zinsen auf die Finanzierungskosten des Staates aus. Heute
werden deshalb auslaufende Schulden schrittweise zu deutlich höheren Zinsen refinanziert. Mit anderen Worten: Das höhere
Zinsniveau frisst sich zunehmend in den Staatshaushalt.
Die Nettozinsausgaben der USA zählen inzwischen zu den am schnellsten wachsenden Ausgabenposten des
Bundeshaushalts. Das eigentliche Risiko liegt daher nicht in einer drohenden Staatspleite, sondern in einem schrittweisen
Verlust fiskalischer Flexibilität.
Quelle: Bloomberg, Stand 30.09.2026
Mehr Zinskosten als Verteidigungsausgaben
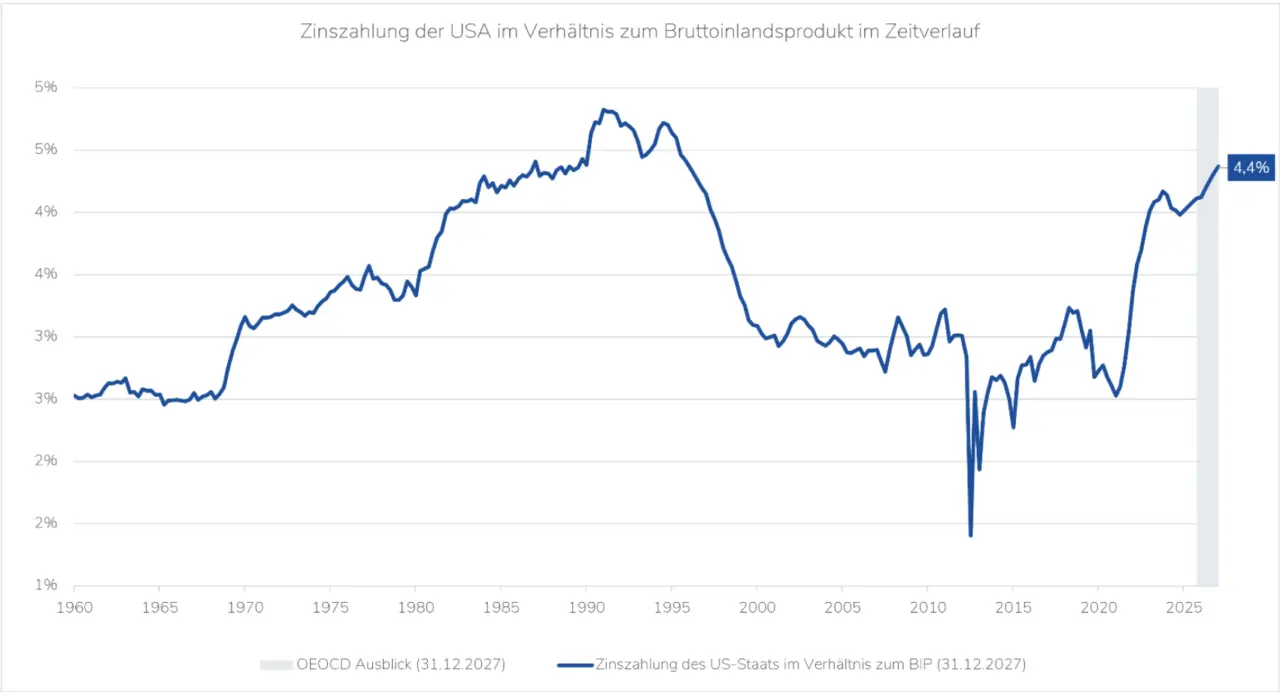
Im Fiskaljahr 2026 haben die USA mehr Zinsausgaben als Verteidigungsausgaben gehabt. Mit rund 1,0 Billionen Dollar war
das die drittgrößte Haushaltsposition, hinter Social Security und Medicare. Das entspricht etwa 3,3% der Wirtschaftsleistung
und ungefähr 19% der Bundeseinnahmen. Spätestens hier wird deutlich, wie stark die Finanzierungskosten inzwischen auf
den Haushalt drücken. In den vergangenen Jahren hat das amerikanische Finanzministerium einen erheblichen Teil des
zusätzlichen Finanzierungsbedarfs über kurzfristige US-Staatsanleihen gedeckt. Vor diesem Hintergrund werden auch die
regelmäßigen Forderungen von Präsident Donald Trump nach niedrigeren Leitzinsen nachvollziehbarer. Niedrigere Zinsen
würden nicht nur Unternehmen und Verbraucher entlasten, sondern könnten mittelfristig aufgrund der hohen kurzfristigen
Refinanzierung auch die Finanzierungskosten des amerikanischen Staates reduzieren.
Quelle: Bloomberg, Stand 30.09.2026
Doch genau hier entsteht ein Spannungsfeld. Zinssenkungen dürfen aus Sicht der US-Notenbank Federal Reserve (Fed) nicht
erfolgen, um den Staatshaushalt zu entlasten, sondern müssen durch Inflation und Konjunkturentwicklung gerechtfertigt sein.
Würde die US-Notenbank primär fiskalische Probleme adressieren, entstünde der Eindruck einer sogenannten fiskalischen
Dominanz. Das würde die Glaubwürdigkeit der Fed erheblich beschädigen.
Vor diesem Hintergrund wird entscheidend sein, inwieweit Fed-Präsident Kevin Warsh seine wiederholt betonte
Unabhängigkeit gegenüber politischen Interessen wahren kann. Dass die Fed die Leitzinsen zuletzt angehoben hat, spricht
bislang für ihre geldpolitische Eigenständigkeit. Wie lange diese politische Unabhängigkeit jedoch gewahrt ist, bleibt
abzuwarten.
Der Markt verlangt eine höhere Risikoprämie
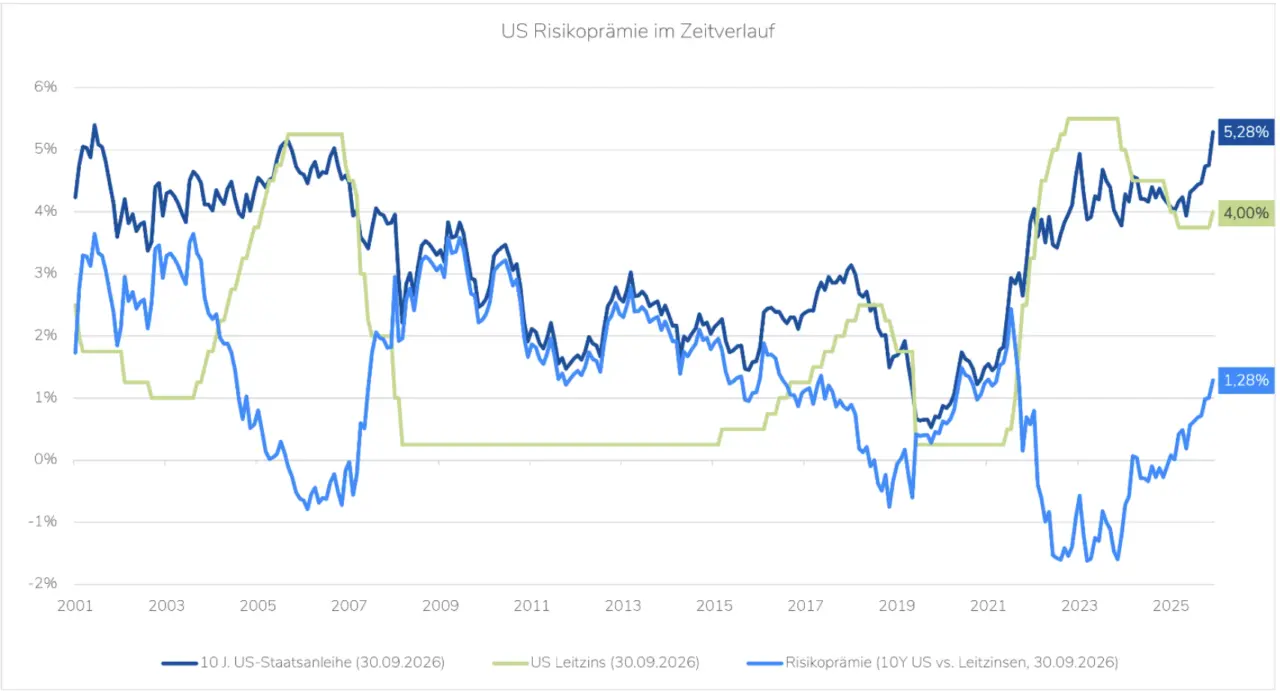
Die Rendite zehnjähriger US-Staatsanleihen ist zuletzt erstmals seit 2007 wieder deutlich über fünf Prozent gestiegen. Dabei
geht es nicht nur um die Geldpolitik der Federal Reserve, sondern vielmehr haben wir es hier mit einem Vertrauensproblem zu
tun. US-Staatsanleihen bleiben zwar weiterhin eine zentrale Reserveanlage und ein wichtiger Referenzzins für die globalen
Kapitalmärkte. Ihre traditionelle Rolle als risikofreier Hafen wird jedoch zunehmend von fiskalischen Risiken, höheren
Emissionsvolumina und steigenden Finanzierungskosten überlagert.
Auch ausländische Investoren ziehen sich zurück: China beispielsweise hat seine Treasury-Bestände seit 2022 fast halbiert
und stattdessen bei Gold aufgestockt. Zwar bleibt China nach wie vor ein großer Gläubiger, aber deutlich weniger bedeutend
als noch vor einigen Jahren.
Außerdem verlangen Investoren zunehmend eine höhere Entschädigung, insbesondere für:
steigende Defizite, höhere Staatsanleihe-Emissionen, Inflationsrisiken und die langfristige Tragfähigkeit der US-Finanzen.
Quelle: Bloomberg, Stand 30.09.2026
Besonders interessant war die Reaktion auf die zuletzt angekündigten Treasury-Rückkäufe. Das US-Finanzministerium
kündigte an, bis zu 6 Milliarden US-Dollar langlaufende Staatsanleihen zurückzukaufen. Auf den ersten Blick klingt das nach
einer großen Zahl, jedoch bewegt sich das ausstehende Volumen in diesem Laufzeitensegment bei geschätzt 6 bis 8 Billionen
US-Dollar. Die 6 Milliarden entsprechen damit lediglich rund 0,1 % des ausstehenden Volumens. Entsprechend verhalten fiel
die Marktreaktion aus. Die Renditen stiegen weiter und ich würde an dieser Stelle eher von Signalpolitik als von einem
ernsthaften Versuch der Intervention sprechen.
Der Markt machte damit deutlich, dass nicht technische Maßnahmen im Milliardenbereich entscheidend sind, sondern die
langfristige Entwicklung von Defiziten, Emissionsvolumen und Finanzierungskosten.
Was bedeutet das für Anleger?
Für Anleger reicht es heute nicht mehr aus, ausschließlich auf die nächste Leitzinsentscheidung der Federal Reserve zu
schauen. Fiskalpolitik, Refinanzierungsbedarf und Emissionsvolumina spielen insbesondere für die Entwicklung langfristiger
Renditen wieder eine deutlich größere Rolle als in den vergangenen Jahren.
Hinzu kommt, dass sich die Zinskurven zuletzt wieder spürbar verflacht haben. Im Zuge des Iran-Konflikts wurden
zwischenzeitlich höhere Inflationsrisiken und damit auch zusätzliche Zinserhöhungen eingepreist. Gerade diese Entwicklung
zeigt, wie schnell sich die Bewertung von Anleihen verändern kann.
Aus unserer Sicht gewinnt deshalb die aktive Steuerung von Laufzeiten aktuell deutlich an Bedeutung. Anleger werden heute
nicht mehr nur für Kreditrisiken entlohnt, sondern zunehmend auch für die bewusste Positionierung entlang der Zinskurve
sowie für die Vereinnahmung attraktiver „Roll-down-Effekte“.
Diese Entwicklung spiegelt sich auch in den USA wider. Dort stehen historisch niedrige Kreditaufschläge steigenden
fiskalischen und refinanzierungsseitigen Risiken gegenüber. Für europäische Anleger kommen zusätzlich das US-Dollar-Risiko
beziehungsweise die Kosten der Währungsabsicherung hinzu.
Während Anleger bei US-Unternehmensanleihen aktuell auf niedrige Kreditaufschläge und zusätzliche Währungsrisiken
treffen, bieten europäische BBB-Unternehmensanleihen weiterhin attraktive Zinsniveaus und steilere Zinskurven und aus
unserer Sicht ein deutlich besseres Chance-Risiko-Verhältnis.
Fazit
Die USA stehen aus unserer Sicht nicht vor einer Staatspleite. Die eigentliche Herausforderung liegt vielmehr in der
Kombination aus hohen Haushaltsdefiziten, einer teilweise kurzfristigen Refinanzierungsstruktur und deutlich gestiegenen
Finanzierungskosten.
Die entscheidende Frage lautet daher nicht, ob die USA Zugang zum Kapitalmarkt haben werden, sondern zu welchem Preis.
Genau diese Frage dürfte die Entwicklung der Anleihemärkte in den kommenden Jahren maßgeblich bestimmen und macht
ein aktives Management von Laufzeiten und Kreditrisiken wichtiger denn je.
Autor Marc Möhrle ist Geschäftsführer der MFI Asset Management GmbH.