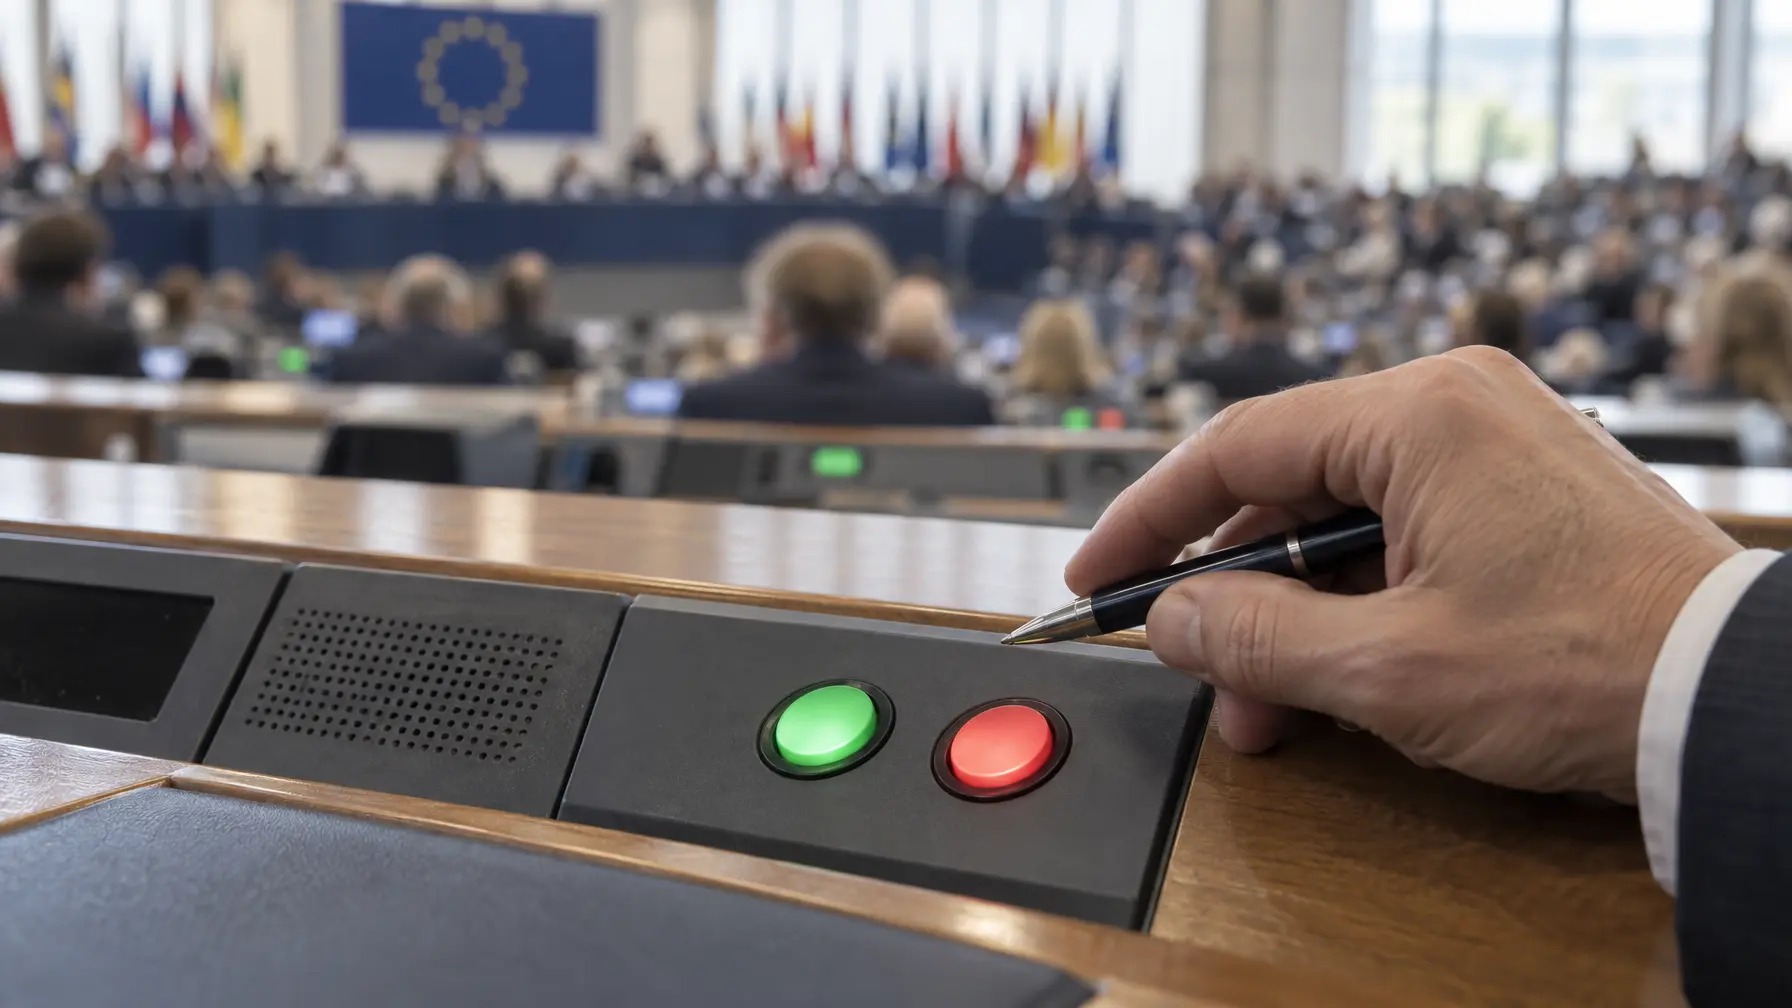
Das Europäische Parlament hat den ausgehandelten Kompromiss zur europäischen Kleinanlegerstrategie am 12. November 2026 abgelehnt. Bei der Abstimmung im EU-Parlament votierten 300 Abgeordnete gegen die sogenannte Omnibus-Richtlinie, 286 stimmten dafür. Die Richtlinie sollte die Retail Investment Strategy unter anderem in MiFID II verankern. Dies geht übereinstimmend aus Berichten des AfW Bundesverband Finanzdienstleistung sowie der Kanzlei Linklaters hervor. Damit bleibt für Versicherungsvermittler und Finanzanlagenberater offen, wie Brüssel Provisionen und Produktkosten künftig regeln will.
Abstimmung im EU-Parlament: das Ergebnis im Detail
Nach AfW-Angaben enthielten sich 23 Abgeordnete. Linklaters bestätigt das Stimmenverhältnis von 300 zu 286 unabhängig. Angenommen haben die Abgeordneten im selben Plenum allerdings die begleitende PRIIPs/KID-Verordnung. Laut AfW stimmten dafür 311 Abgeordnete, 261 votierten dagegen, 38 enthielten sich. Diese Verordnung durchläuft damit, anders als die Omnibus-Richtlinie, die verbleibenden formalen Schritte des Gesetzgebungsverfahrens.
| Rechtsakt | Ergebnis | Ja-Stimmen | Nein-Stimmen | Enthaltungen |
|---|---|---|---|---|
| Omnibus-Richtlinie (RIS) | Abgelehnt | 286 | 300 | 23 |
| PRIIPs/KID-Verordnung | Angenommen | 311 | 261 | 38 |
Was die Omnibus-Richtlinie für Vermittler geändert hätte
Von der gescheiterten Richtlinie wären zugleich mehrere zentrale EU-Finanzmarktregeln betroffen gewesen: MiFID II, die Versicherungsvertriebsrichtlinie IDD, die OGAW-Richtlinie, die AIFM-Richtlinie sowie Solvency II. Im Zentrum befanden sich neue Regelungen zu Value-for-Money, zu Zuwendungen sowie zur Marketingkommunikation von Finanzprodukten.
Ein neuer Test für Provisionen und eine Kostenbenchmark
Einer Untersuchung der Kanzlei Debevoise & Plimpton aus dem Dezember 2025 zufolge sah der Kompromiss einen sogenannten Inducement-Test vor. Demnach wären Provisionen nur dann weiterhin erlaubt gewesen, wenn sich mit ihnen nachweisbar eine bessere Servicequalität verbindet. Zusätzlich hätten einzelne Mitgliedstaaten eigene, strengere nationale Verbote einführen dürfen. Für die Produktkosten war zudem eine aufsichtliche Value-for-Money-Benchmark geplant. Sie sollte klären, ob die Kosten „gerechtfertigt und verhältnismäßig“ sind. Produkte, deren Kosten nach der Benchmark nicht gerechtfertigt und verhältnismäßig sind, hätten nicht für den Vertrieb an Kleinanleger zugelassen werden sollen.

Ein Vorhaben mit langem Vorlauf
Die Retail Investment Strategy wurzelt in einem bereits seit 2023 laufenden EU-Gesetzgebungsprozess. Es soll Anlegerschutz, Vergütung und Produktinformationen europaweit neu ordnen. Nach Angaben des Vermittlerverbands BVK verständigten sich Parlament und Rat bereits am 17. Dezember 2025 auf politischer Ebene auf das inzwischen gescheiterte Paket; ein pauschales Provisionsverbot war darin nicht enthalten. BVK-Präsident Michael H. Heinz erklärte seinerzeit, ein drohendes Provisionsverbot sei damit endgültig vom Tisch.
Am 5. Juni 2026 billigte der Ausschuss der Ständigen Vertreter (COREPER II) den finalen Kompromisstext formal. Auch dazu äußerte sich Heinz zuversichtlich und sprach laut BVK von einem wichtigen Signal für eine flächendeckende Beratung. Beide Aussagen bezogen sich jedoch auf frühere Verfahrensschritte, nicht auf die Ablehnung im Parlament.
Nach BVK-Angaben war die Abstimmung im Plenum ursprünglich für Mitte September 2026 vorgesehen. Tatsächlich votierten die Abgeordneten erst rund zwei Monate später, am 12. November 2026.
Verbände riefen vor der Abstimmung zu gegensätzlichen Voten auf
Vor der Abstimmung im EU-Parlament machten Interessenvertreter öffentlich in unterschiedliche Richtungen Druck. Die Verbraucherschutzorganisation BETTER FINANCE rief die Abgeordneten am 6. November 2026 dazu auf, dem entschärften RIS-Text zuzustimmen. Managing Director Aleksandra Mączyńska kritisierte, die Branche habe sich gegen ein Verbot von Zuwendungen gewehrt. Stattdessen habe sie Value for Money als bessere Alternative präsentiert. In der Mitteilung heißt es zudem: „A cost disclosed is not a cost justified.“
Der europäische Fondsverband Efama bezog eine gegenteilige Position. Generaldirektor Tanguy van de Werve zeichnete einen offenen Brief. Darin forderte der Verband die Abgeordneten auf, den finalen RIS-Text abzulehnen.
AfW-Vorstand Frank Rottenbacher kommentiert das Ergebnis: „Nach drei Jahren Verhandlungen ist die RIS-Richtlinie nicht vom Tisch, ihr weiterer Weg aber völlig offen.“
Was die Ablehnung für Berater und Vermittler bedeutet
Für Versicherungsvermittler und Finanzanlagenberater ist die seit Jahren drohende Verschärfung der Vergütungsregeln damit weder final abgewendet noch final beschlossen. Ein pauschales EU-weites Provisionsverbot sah der Kompromiss ohnehin nicht vor; die geplanten Value-for-Money-Vorgaben gelten nun ebenfalls nicht. Das Verfahren geht stattdessen in eine ungewisse neue Runde.
Drei Szenarien nach der Abstimmung im EU-Parlament
Linklaters zufolge zeichnen sich nach der Ablehnung drei mögliche Szenarien ab. Denkbar sind eine gezielte Nachverhandlung einzelner strittiger Punkte, eine weitergehende Wiedereröffnung der Verhandlungen zum RIS-Kompromiss mit dem Rat oder ein längerer Stillstand mangels neuer Mehrheit.