Ascore Analyse hat seinen neuen Scoring-Jahrgang vorgelegt und die Fahrradversicherung im Vergleich auf eine breitere Basis gestellt. Das in Hamburg ansässige Analysehaus, das zur Softfair-Gruppe gehört, prüfte 33 Tarife von 20 Versicherungsgesellschaften. Dabei stützte man sich auf insgesamt 24 Score- sowie 20 Individual-Research-Kriterien. Im Vergleich zum Vorjahr sind vier zusätzliche Kriterien hinzugekommen.
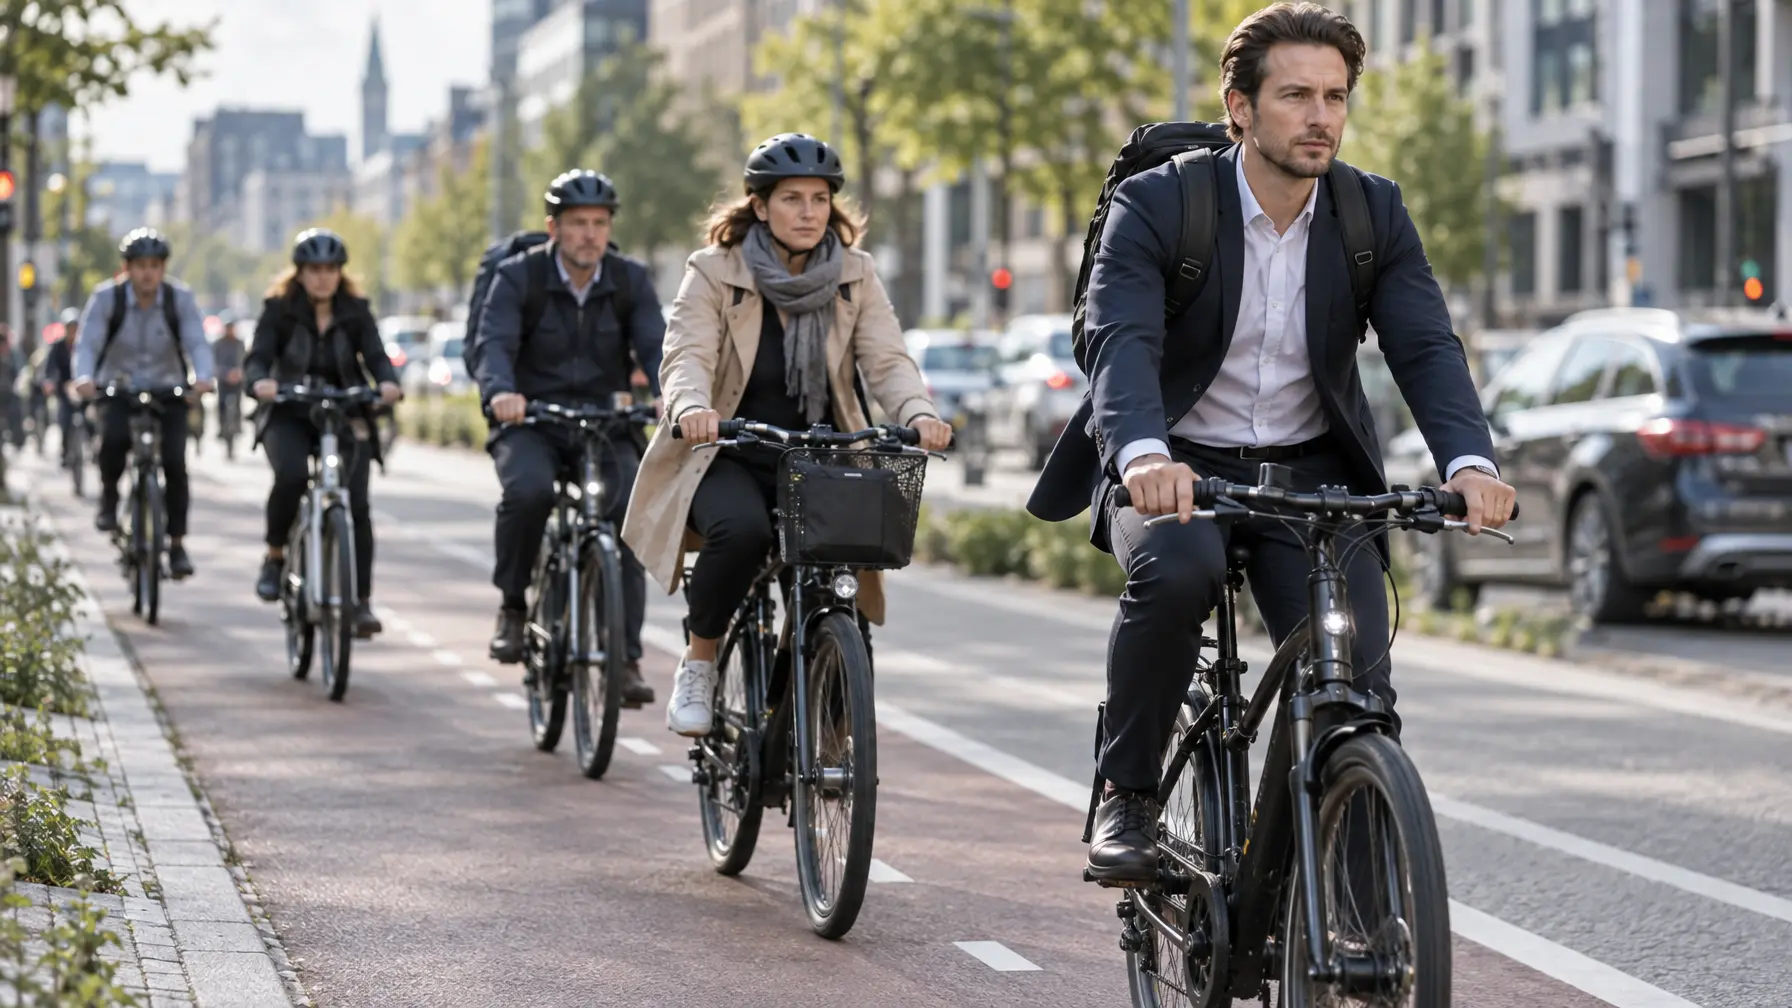
Für Vermittler ist das mehr als eine technische Randnotiz. Laut dem Fahrrad-Monitor 2025 setzen 22 Prozent der berufstätigen Radfahrenden ihr Fahrrad fast täglich für den Weg zur Arbeit ein. Die Studie entstand im Auftrag des Bundesministeriums für Verkehr. Je mehr Menschen aufs Rad oder E-Bike umsteigen, desto wichtiger wird eine passende Fahrradversicherung. Entsprechend genauer lohnt sich der Blick auf die Unterschiede zwischen den Tarifen.
Mehr Tarife und Gesellschaften: Die Fahrradversicherung im Vergleich wächst
Im vorangegangenen Jahrgang bewertete Ascore noch 29 Tarife von 16 Gesellschaften, damals auf Basis von 20 Score- und 18 Individual-Research-Kriterien. Binnen eines Jahres sind somit Tarife, Anbieter und Prüfkriterien gestiegen. Das einstige Nischensegment Fahrrad- und E-Bike-Versicherung entwickelt sich zu einem eigenständigen Wettbewerbsfeld. Der Fahrradversicherung-Vergleich wird dadurch unübersichtlicher.
| Jahrgang 2025 | Jahrgang 2026 | |
|---|---|---|
| Bewertete Tarife | 29 | 33 |
| Bewertete Gesellschaften | 16 | 20 |
| Score-Kriterien | 20 | 24 |
| Individual-Research-Kriterien | 18 | 20 |
Vier neue Kriterien prüfen Selbstbeteiligung und Diebstahlschutz
„Insgesamt wurden 33 Tarife von 20 Gesellschaften bewertet. In das Scoring flossen 24 Score-Kriterien und 20 Individual-Research-Kriterien. Neu hinzugekommen sind vier Kriterien, die den Vergleich noch detaillierter abbilden“, so Christina Frese, die bei Ascore Analyse als Versicherungsanalystin für den Bereich Komposit tätig ist.
Fahrraddiebstahl bleibt teuer, obwohl die Fallzahlen sinken
Nach der Polizeilichen Kriminalstatistik des Bundeskriminalamts erfasste die Polizei 2024 bundesweit 245.868 Fahrraddiebstähle. Das waren 6,9 Prozent weniger als im Jahr davor; die Aufklärungsquote betrug 9,7 Prozent. Für das Jahr 2025 nennen mehrere Sekundärquellen rund 214.264 Fälle, ein Rückgang um 12,9 Prozent.
Obwohl die Fallzahlen sinken, bleibt die Schadenssumme für die Versicherungsbranche beträchtlich. Der Gesamtverband der Deutschen Versicherungswirtschaft beziffert die Zahl der 2025 gestohlenen, versicherten Fahrräder auf rund 115.000. Im Schnitt stieg der Schaden je Fall auf einen Rekordwert von 1.270 Euro. In Summe beliefen sich die Zahlungen der Versicherer für gestohlene Zweiräder auf etwa 150 Millionen Euro. Der Verband erklärt dies damit, dass Diebe verstärkt hochwertige Fahrräder und E-Bikes ins Visier nehmen.
Hausratversicherung deckt Fahrraddiebstahl oft nur eingeschränkt ab
Für die Beratung ist zudem ein Hinweis des Verbands von Bedeutung: Lediglich etwa die Hälfte der 27 Millionen in Deutschland bestehenden Hausratversicherungen beinhaltet eine Fahrradklausel, über die der Diebstahl außerhalb der Wohnung mitversichert ist. Fehlt diese Klausel, greift der Hausratschutz meist nur bei Diebstahl aus verschlossenen Räumen. Damit bleibt eine Lücke, die eine eigenständige Fahrradversicherung oder E-Bike-Versicherung schließen kann.
Fahrradversicherung im Vergleich: Worauf Berater jetzt achten sollten
Auch bei den Leistungen zeigen sich laut Ascore deutliche Unterschiede. Verschleiß ist nicht in jedem Tarif mitversichert. Nur rund die Hälfte der geprüften Tarife sichert Räder bis zu einem Alter von drei Jahren gegen Verschleißschäden ab. „Gerade bei hochwertigen Fahrrädern und E-Bikes lohnt sich ein genauer Blick auf die Tarife und ihre Leistungsbedingungen. Die neuen Kriterien schaffen mehr Transparenz und machen Unterschiede zwischen den Tarifen besser nachvollziehbar“, sagt Frese.
Für die Beratungspraxis heißt das: Neben dem Schutz vor Verschleiß spielen frei wählbare Selbstbeteiligungen sowie eine Garantie für die jeweils beste Leistung ohne versteckte Sublimits eine Rolle. Hinzu kommen die Besitzstandsgarantie beim Tarifwechsel sowie die Frage, wie weit der Diebstahlschutz außerhalb der Wohnung tatsächlich reicht.