Ab 2027 entsteht mit dem AVRG eine deutlich vielfältigere Produktwelt. Versicherungs- und Investmentlösungen, unterschiedliche Garantiekonzepte sowie lebenslange Renten und Auszahlpläne treten in den direkten Wettbewerb. Mit dem kostengünstigen Standarddepot kommt zudem ein Produkt hinzu, das bewusst auf den Direktabschluss ohne Beratung setzt.

Für die Beratung ist das Chance und Bewährungsprobe zugleich: Sie muss ihren Mehrwert gegenüber dem günstigeren Direktabschluss beweisen und kann zeigen, was individuelle Beratung bei einer langfristigen Vorsorgeentscheidung wert ist.
Für Produktgeber, Vertriebe, Pools und Berater stellt sich damit eine zentrale Frage: Wie gelingt ein fairer und verständlicher Vergleich, der Kunden Orientierung gibt?
Rendite oder niedrige Kosten allein greifen zu kurz
Auf den ersten Blick scheint der Vergleich einfach: Kosten, Renditechancen und erwartete Leistungen lassen sich gegenüberstellen. Doch gerade in der neuen Altersvorsorgewelt reichen einzelne Kennzahlen nicht aus. Ein Produkt ohne Garantie kann höhere Renditechancen bieten, ein Standarddepot mit niedrigen Kosten punkten. Für die individuelle Vorsorgeentscheidung können jedoch Garantien, Risiken und die Ausgestaltung der Auszahlphase ebenso entscheidend sein.
Hier zeigt sich der Wert der Beratung. Sie muss die unterschiedlichen Eigenschaften eines Produkts einordnen und daraus eine Entscheidung ableiten, die zur individuellen Situation und zum Sicherheitsbedürfnis des Kunden passt.
Beratung zeigt ihren Wert
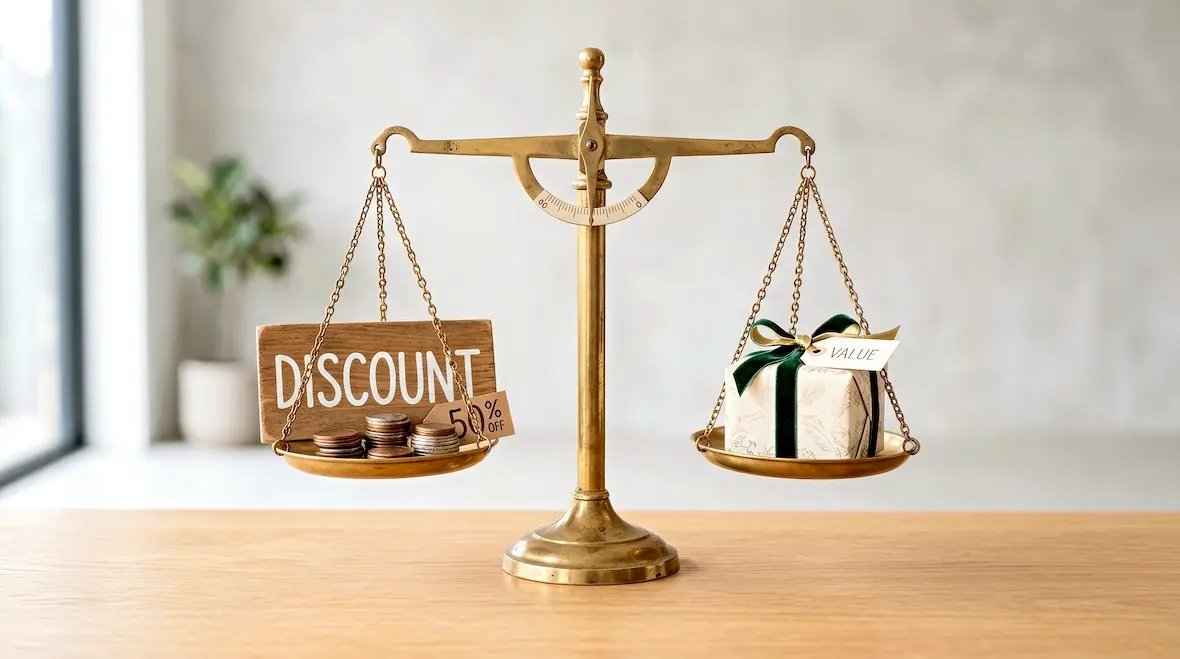
Ein Berater wird die Kostenführerschaft eines standardisierten Online-Angebots kaum schlagen können. Sein Mehrwert liegt an anderer Stelle: Er betrachtet die individuelle Situation des Kunden, ordnet Förderung, Garantien, Renditechancen und Risiken sowie die Auszahlphase ein und begleitet Entscheidungen über die Zeit.
Gerade bei einer Altersvorsorge, die über Jahrzehnte angelegt ist, taugt ein reiner Kostenvergleich deshalb nicht als alleiniger Maßstab. Entscheidend ist, dass der Mehrpreis einer Beratung durch einen umfassenderen Blick auf die individuelle Vorsorgesituation gerechtfertigt wird.
Blick auf den Ruhestand
Hinzu kommt eine weitere Dimension: Was passiert mit dem aufgebauten Kapital in der Auszahlphase?
Hier unterscheiden sich die neuen Produktkonzepte erheblich. Ein Versicherer kann eine lebenslange Rente anbieten und damit das Langlebigkeitsrisiko übernehmen. Bei einem Auszahlplan dagegen verbleiben Kapitalmarktrisiko und das Risiko einer besonders langen Lebensdauer zumindest teilweise beim Kunden. Beides kann sinnvoll sein, erfüllt aber unterschiedliche Bedürfnisse.
Eine moderne Vergleichslogik muss deshalb Anspar- und Auszahlphase gemeinsam betrachten.
Der Auszahlplan: mehr Flexibilität, aber auch mehr Verantwortung
Der Auszahlplan gehört zu den interessanten Neuerungen der Reform. Das angesparte Kapital bleibt investiert und wird über einen definierten Zeitraum schrittweise ausgezahlt. So bestehen Renditechancen fort und die Auszahlungen können zunächst höher ausfallen als bei einer konservativ kalkulierten lebenslangen Rente.
Doch diese Flexibilität hat ihren Preis. Die Höhe der Auszahlung hängt weiterhin von der Kapitalmarktentwicklung ab und muss bei ungünstigem Verlauf gegebenenfalls angepasst werden. Gleichzeitig stellt sich die Frage, wie lange das Kapital reichen soll.
Hier liegt ein wesentlicher Unterschied zur lebenslangen Rente. Wer 85 Jahre alt wird, hat keineswegs zwangsläufig nur noch wenige Lebensjahre vor sich. Das individuelle Langlebigkeitsrisiko lässt sich kaum vorhersagen. Die Entscheidung zwischen Auszahlplan und Leibrente ist deshalb eine echte Vorsorgeentscheidung und nicht nur eine Frage der Rendite.
Die Leibrente: weniger Flexibilität, mehr Planbarkeit
Die lebenslange Rente verfolgt einen anderen Ansatz. Sie verteilt das individuelle Langlebigkeitsrisiko auf ein Kollektiv. Der Kunde erhält seine vereinbarte Rente unabhängig davon, ob er 80, 90 oder 100 Jahre alt wird. Dieser Schutz hat einen Wert, der sich nicht allein über das anfängliche Rentenniveau messen lässt. Im direkten Vergleich wird eine klassische lebenslange Rente zunächst niedriger erscheinen als ein kapitalmarktorientierter Auszahlplan. Dafür ist ihre zentrale Leistung eine andere: Sie schafft Planbarkeit und überträgt das Risiko eines besonders langen Lebens auf den Versicherer.
Versicherer können hier ihre klassische Stärke ausspielen. In einer Produktwelt, in der Kapitalmarktchancen deutlich stärker in den Vordergrund rücken, bleibt die Absicherung biometrischer Risiken ein wesentliches Differenzierungsmerkmal.
Ein Vergleich sollte deshalb nicht bei der Frage enden, welche Variante am Anfang die höchste Rente zahlt. Aus Beratersicht zählt, welche Höhe, welche Sicherheit und welche mögliche Schwankung der Auszahlung zum Kunden passen.
Schwankungen greifbar machen
Bei einem Auszahlplan kann die Höhe der Auszahlung im Zeitverlauf variieren. Eine einzelne Zahl zu Rentenbeginn vermittelt deshalb nur einen begrenzten Eindruck davon, wie stabil die Versorgung tatsächlich sein wird. Hilfreich sind Szenarioberechnungen, die diese Schwankungen abbilden und zeigen, wie sich Auszahlungen bei unterschiedlichen Kapitalmarktverläufen entwickeln können. So können zwei Produkte zu Beginn eine ähnliche Auszahlung zeigen, sich hinsichtlich ihrer langfristigen Planbarkeit aber deutlich unterscheiden.
Damit kommt neben Rendite und Auszahlungshöhe ein weiteres wichtiges Kriterium in den Vergleich: Wie stabil ist die Leistung über die Zeit? Gerade für die Auszahlphase ist diese Information entscheidend, wenn Leistungen abhängig von der Kapitalmarktentwicklung angepasst werden können.
Die Mischlösung könnte besonders spannend werden
Zwischen lebenslanger Rente und reinem Auszahlplan liegt zudem eine dritte Möglichkeit: die Kombination beider Welten.
Ein Teil des Kapitals kann genutzt werden, um eine lebenslange Sockelrente abzusichern. Der verbleibende Anteil bleibt kapitalmarktorientiert investiert und bietet weiterhin Renditechancen und Flexibilität. Aus Beratungssicht ist dieses Modell interessant, weil es eine Grundabsicherung des Langlebigkeitsrisikos mit der Möglichkeit verbindet, auch im Ruhestand am Kapitalmarkt investiert zu bleiben.
Damit wird aus der Diskussion „Versicherung oder Depot?“ zunehmend eine Frage der Gewichtung. Zu klären ist, wie viel Sicherheit der Kunde benötigt, welche Schwankungen er tragen kann und möchte, wie hoch die lebenslange Grundversorgung sein muss und welcher Teil des Kapitals weiterhin chancenorientiert investiert bleiben kann. Die Reform eröffnet damit die Chance, geförderte Altersvorsorge sehr viel individueller zu gestalten als bisher.
Produktgeber müssen Vergleichbarkeit mitdenken
Für Produktgeber entsteht damit eine klare Aufgabe: Wer neue AVRG-Produkte in den Markt bringt, muss dem Vertrieb ermöglichen, sehr unterschiedliche Vorsorgekonzepte nachvollziehbar zu vergleichen und zu erklären. Das beginnt bereits bei der Bestandsanalyse: Bei Kunden mit Riester-Vertrag muss geklärt werden, ob und wann ein Wechsel in die neue Förderwelt sinnvoll ist.
Mehr Vielfalt braucht gute Beratung
Das AVRG schafft mehr Möglichkeiten und damit mehr Entscheidungsbedarf. Darin liegt die Chance für die Beratung: Ihr Wert zeigt sich weniger im Gegenüberstellen einzelner Produkte als im Einordnen der Unterschiede und im Ableiten einer individuell passenden Vorsorgestrategie.
Je vielfältiger die Produktwelt wird, desto wichtiger wird deshalb die Orientierung. Ein guter Vergleich schafft dafür die Grundlage; gute Beratung macht daraus eine fundierte Entscheidung, die langfristig trägt. Genau dafür haben wir als Morgen & Morgen in den vergangenen Monaten die passenden Lösungen erarbeitet.
Autor Christian Jaffke ist Geschäftsführer bei Morgen & Morgen