Die BaFin hat eine neue Aufsichtsmitteilung zu den Neuerungen des Solvency-II-Reviews veröffentlicht und darin die künftigen gesetzlichen Pflichten für Liquiditätsrisikomanagementpläne erläutert. Wie die Behörde mitteilt, müssen Versicherer solche Pläne künftig nach Paragraf 26b des Versicherungsaufsichtsgesetzes erstellen und einreichen. Die Aufsichtsmitteilung 09/2026 (VA) ist bis Ende Dezember 2027 gültig und adressiert Erst- sowie Rückversicherungsunternehmen, die entweder im Inland ansässig sind oder ihren Sitz in einem Drittstaat haben. Nicht erfasst davon sind Sterbekassen, Pensionskassen sowie kleine Versicherungsunternehmen nach dem VAG.
Neue Pflicht: Liquiditätsrisikopläne nach Paragraf 26b VAG
Nach Paragraf 26b VAG in neuer Fassung müssen Versicherer sogenannte Liquiditätsrisikomanagementpläne, kurz LRMP, erstellen. Die Einreichung ist demnach spätestens 16 Wochen nach Beginn des Geschäftsjahres fällig, wie es Paragraf 26b Absatz 3 VAG vorsieht. Allerdings erlaubt Absatz 4 derselben Vorschrift unter bestimmten Voraussetzungen eine Befreiung von dieser Pflicht. Danach müssen kleine und nicht komplexe Unternehmen und Gruppen sowie Unternehmen, die eine entsprechende vorherige Genehmigung der BaFin erhalten haben, keinen kurzfristigen LRMP aufstellen und einreichen.
Die inhaltlichen Neuerungen des Solvency-II-Reviews, worunter auch die LRMP-Pflicht fällt, treten zum 30. Januar 2027 in Kraft. Als Rechtsgrundlage dienen das novellierte VAG sowie die Delegierte Verordnung (EU) 2015/35, geändert durch die Verordnung (EU) 2026/269. Den LRMP müssen Unternehmen mit Geschäftsjahr gleich Kalenderjahr laut BaFin erstmals bis zum 21. April 2028 einreichen.
Zeitleiste zum Solvency II Review
Die aktuelle Mitteilung ist nicht die erste, mit der die BaFin den Review in diesem Jahr begleitet. Bereits im Sommer hatte die Aufsicht mit der Mitteilung 04/2026 (VA) ein vorgelagertes Melde- und Antragsverfahren für Erleichterungen nach dem Proportionalitätsprinzip eingeführt. Es läuft seit dem 1. August 2026. BaFin-Exekutivdirektorin Julia Wiens hatte dieses Verfahren zuvor auf der Regulierungskonferenz des GDV angekündigt. Die folgende Übersicht fasst die wichtigsten Stationen zusammen.

| Zeitpunkt | Ereignis |
|---|---|
| Dezember 2023 | Rat, Europäisches Parlament und Europäische Kommission einigen sich im Trilog auf den Solvency-II-Review |
| Juni 2026 | BaFin kündigt auf der GDV-Regulierungskonferenz ein Vor-Antragsverfahren für Proportionalitätserleichterungen an |
| Juli 2026 | BaFin veröffentlicht die Aufsichtsmitteilung 04/2026 (VA) zu Änderungen aus dem Solvency-II-Review |
| August 2026 | Das Vor-Meldungs- und Vor-Antragsverfahren für Proportionalitätserleichterungen startet |
| November 2026 | BaFin veröffentlicht die Aufsichtsmitteilung 09/2026 (VA) mit weiteren Änderungen, unter anderem zu Liquiditätsrisikomanagementplänen |
| Januar 2027 | Die materiellen Änderungen aus dem Solvency-II-Review treten in Kraft |
| Dezember 2027 | Die Geltungsdauer der Aufsichtsmitteilung 09/2026 (VA) endet |
Proportionalität: Zwei Wege für unterschiedlich große Versicherer
Beim Vor-Antragsverfahren unterscheidet die BaFin zwischen zwei Versicherergruppen. Versicherer, die als „Small and Non-Complex Undertaking“ (SNCU) eingestuft werden, können bis zu zehn Proportionalitätsmaßnahmen über das einfachere Meldeverfahren nutzen. Dadurch ist für diese Maßnahmen keine gesonderte Genehmigung nötig. Größere Häuser hingegen, die nicht unter diese Kategorie fallen, müssen für bis zu sieben Maßnahmen nach wie vor eine Erlaubnis der BaFin einholen.
Solvency II einfach erklärt: Warum die Aufsicht nachschärft
Solvency II ist das europäische Aufsichtssystem für Versicherer. Ludger Hanenberg, der bei der BaFin eine Abteilung in der Versicherungsaufsicht leitet, ordnet die Reform in einem Interview der Publikation BaFin Kompakt ein, das den Titel „Zeitvorsprung für die Unternehmen“ trägt. Darin bewertet er Solvency II als bewährtes Aufsichtssystem, das gezielte statt grundlegender Anpassungen gebraucht habe.
Branche sieht offene Punkte beim Solvency-II-Review
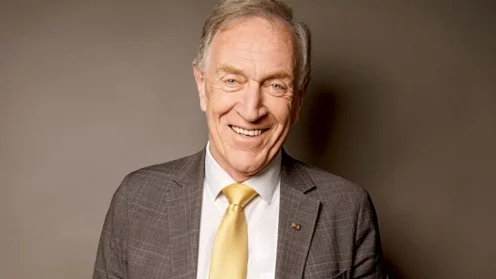
Der Solvency-II-Review geht auf eine Einigung im Trilog zurück: Rat, Europäisches Parlament und Europäische Kommission verständigten sich Ende 2023 auf den Kompromiss. GDV-Hauptgeschäftsführer Jörg Asmussen lobte damals den Abschluss: Solvency II bleibe sich treu und folge weiterhin einem stimmigen, risikobasierten Prinzip.
Kritischer fiel bereits im Oktober 2025 die Einschätzung des Verbands zur praktischen Ausgestaltung durch die europäische Aufsichtsbehörde EIOPA aus. In einer Stellungnahme zur Konsultation über vereinfachte Solvency-II-Berichtspflichten nannte Asmussen die geplante Entlastung ein „Placebo“. Diese Einschätzung bezog sich jedoch auf die EIOPA-Konsultation, nicht auf die neue BaFin-Mitteilung; eine Stellungnahme des Verbands zur Aufsichtsmitteilung 09/2026 lag bei Redaktionsschluss nicht vor.
Was der Solvency-II-Review für Vermittler bedeutet
Am konkretesten betrifft die neue LRMP-Pflicht das Risikomanagement der Versicherungsunternehmen. Für Versicherungsvermittler lassen sich aus den vorliegenden Angaben dagegen keine unmittelbaren Pflichten ableiten.