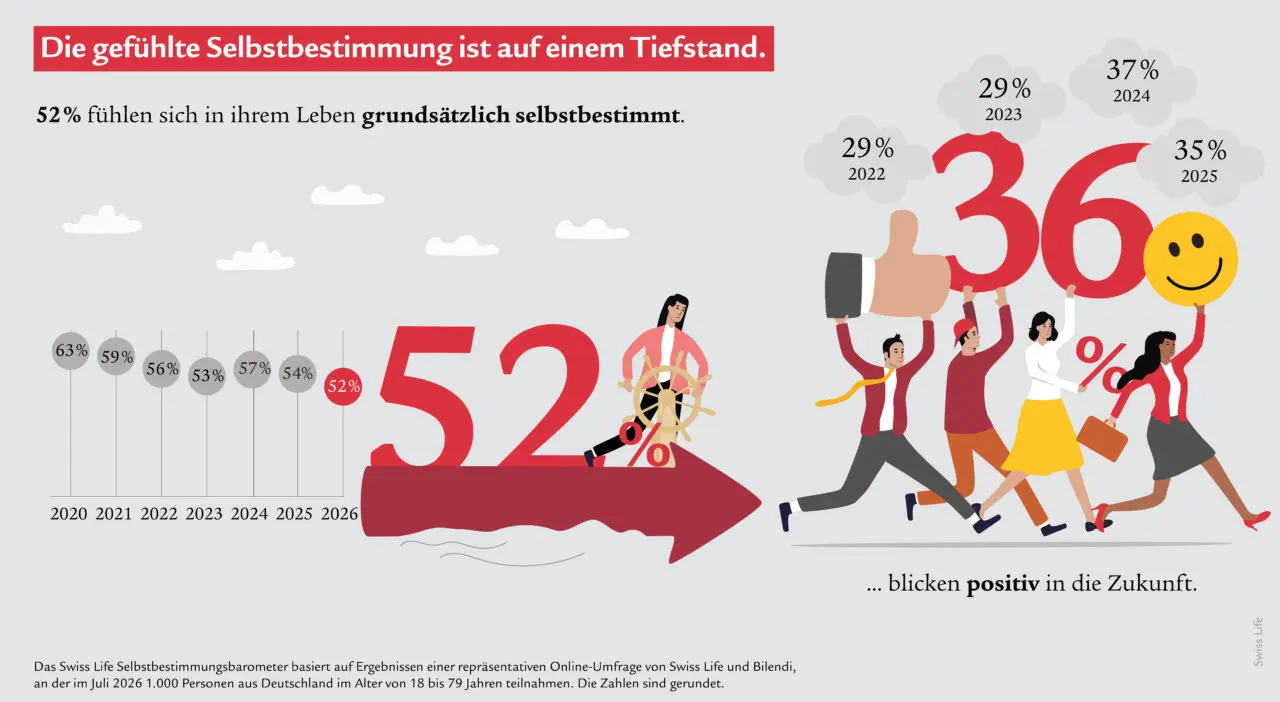
Nur noch 52 Prozent der Deutschen fühlen sich grundsätzlich selbstbestimmt. Das ist der niedrigste Wert seit dem Start des Selbstbestimmungsbarometers, das Swiss Life gemeinsam mit dem Meinungsforschungsinstitut Bilendi erhebt. Im Vorjahr lag der Anteil bei 54 Prozent, den Höchstwert erreichte er 2020 mit 63 Prozent. Optimistisch in die Zukunft blicken derzeit lediglich 36 Prozent der Befragten.
Dabei unterscheidet sich das Bild je nach Lebensbereich deutlich. In ihrer Freizeit fühlen sich 68 Prozent selbstbestimmt, im Sozialleben 66 Prozent und in Familie und Partnerschaft 64 Prozent. Bei den aktuellen Finanzen sind es dagegen nur 46 Prozent, bei der finanziellen Altersvorsorge 35 Prozent. Noch geringer fällt der Wert nur im Bereich Politik und Gesellschaft mit 25 Prozent aus.
Der Wunsch nach finanzieller Unabhängigkeit ist mit 82 Prozent weit verbreitet. Als größtes Hindernis nennen die Befragten Preissteigerungen und Teuerung (65 Prozent), gefolgt von zu geringem Einkommen (40 Prozent), hohen Miet- und Energiekosten (38 Prozent), Gesundheits- und Pflegekosten (37 Prozent) sowie zu wenig Erspartem (36 Prozent). Weil diese Werte seit Jahren weitgehend stabil sind, sieht Swiss Life darin Hinweise, dass sich die wirtschaftlichen Belastungen als dauerhafte Strukturprobleme verfestigen.
Wenig Vertrauen in staatliche Hilfe
Auf den Staat setzen die wenigsten: Nur zwölf Prozent würden bei einer finanziellen Schieflage auf staatliche Unterstützung vertrauen, 45 Prozent sehen sich selbst für Erfolg oder Misserfolg ihrer Vorsorge verantwortlich. Gut vorbereitet auf unvorhergesehene Ereignisse wie Krankheit oder Jobverlust fühlen sich lediglich 20 Prozent. Jede zweite befragte Person geht davon aus, im Ruhestand zusätzliche Einkommensquellen wie einen Teilzeitjob zu benötigen, um den Lebensstandard zu halten.
54 Prozent sagen, eine bessere finanzielle Situation würde ihnen zu mehr Selbstbestimmung verhelfen. „Zwischen dem Wunsch nach finanzieller Selbstbestimmung und der gelebten Realität klafft weiterhin eine Lücke. Gleichzeitig zeigt unsere Studie: Geld allein ist nicht die Antwort. Wissen, Planung und Zugang zu guter Finanzberatung sind mindestens genauso entscheidend“, sagt Dirk von der Crone, CEO von Swiss Life Deutschland.
Die Daten stützen diesen Zusammenhang. Von den Befragten, die ihr Finanzwissen als hoch einschätzen, schieben nur sieben Prozent Finanzthemen auf, 36 Prozent bewerten ihre Ruhestandsplanung positiv. Bei geringem Finanzwissen schiebt fast die Hälfte (45 Prozent) solche Themen vor sich her, und nur 24 Prozent fühlen sich gut aufgestellt. Wer sich auskennt, spricht zudem häufiger mit seinem Umfeld über Geld (34 Prozent gegenüber 19 Prozent).
Gender Gap bei der Ruhestandsplanung
Die Verantwortung für den finanziellen Alltag, etwa das Tagesbudget, teilen Männer und Frauen weitgehend gleich. Bei Investitionsentscheidungen geben jedoch 52 Prozent der Männer an, zuständig zu sein, bei den Frauen sind es 41 Prozent. Mit ihrer Ruhestandsplanung fühlen sich 31 Prozent der Männer gut aufgestellt, aber nur 19 Prozent der Frauen.

Auch als Ratgeber werden Männer häufiger gesehen: 20 Prozent werden bei Finanz- und Versicherungsthemen um Rat gefragt, bei Frauen sind es zehn Prozent. Gleichzeitig wünschen sich 27 Prozent der Frauen mehr Wissen über Finanz- und Vorsorgethemen. Swiss Life verweist zudem auf Studien, nach denen Frauen häufig einen größeren Teil des Mental Load tragen, also des unsichtbaren Planens und Organisierens. „Frauen übernehmen im Alltag viel finanzielle Verantwortung, doch bei der langfristigen Vorsorge besteht weiterhin eine Lücke. Es fehlt nicht am Interesse, aber häufig am Vertrauen in die eigene Finanzkompetenz“, sagt von der Crone.