Die Altersvorsorgereform dürfte aus Sicht vieler Versicherungsvermittler nicht nur die Beratung ihrer Kunden, sondern auch ihr eigenes Geschäftsmodell spürbar verändern. Das geht aus einer Umfrage hervor, die die bbg Betriebsberatungs GmbH im August 2026 im Auftrag von Liechtenstein Life unter 225 Vermittlern durchgeführt hat. Der Anbieter fondsgebundener Vorsorgelösungen will ab Januar 2027 selbst ein Altersvorsorgedepot in verschiedenen Varianten anbieten.
Fast die Hälfte der Befragten (49,3 Prozent) rechnet mit starken Auswirkungen der Reform auf den Beratungsbedarf, weitere 14,2 Prozent sogar mit sehr starken. Zusammen erwarten damit knapp zwei Drittel der Vermittler deutliche Veränderungen in ihren Kundengesprächen.
Rund ein Viertel (24,9 Prozent) geht dagegen davon aus, dass sich kaum etwas ändert. Mit gar keinen Auswirkungen rechnen lediglich 0,9 Prozent. Die übrigen 10,7 Prozent können die Folgen nach eigener Aussage noch nicht beurteilen.
Altersvorsorgedepot führt die Liste der Veränderungstreiber
Gefragt wurde auch, welche Trends das Geschäftsmodell unabhängiger Vermittler in den kommenden fünf Jahren am stärksten prägen werden. An der Spitze steht das Altersvorsorgedepot, das 57,8 Prozent der Befragten nennen. Dahinter folgen gleichauf mit jeweils 42,2 Prozent die KI-Beratung und die sogenannte NAV-Vergütung.
Bei diesem Modell richtet sich die laufende Vergütung des Vermittlers nach der Wertentwicklung des betreuten Versicherungsportfolios. Die Beratung zu Fondsportfolios sehen 33,8 Prozent als wichtigen Treiber, regulatorische Anforderungen 28 Prozent. Die Vermögensnachfolge im Rahmen einer Fondspolice nennen 24,4 Prozent der Vermittler.
Was aus Vermittlersicht für Fondspolicen spricht
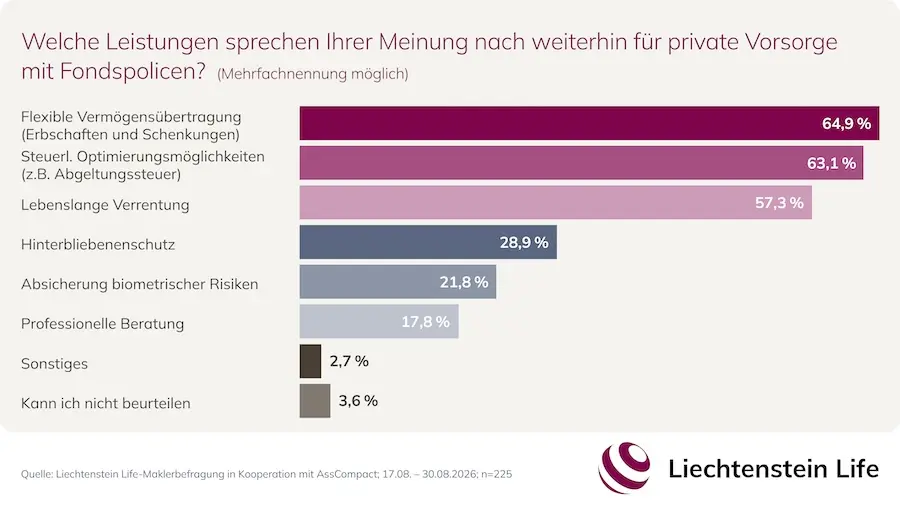
Trotz des neuen Depots sehen die Befragten weiterhin klare Argumente für die private Vorsorge über Fondspolicen. Am häufigsten führen sie die flexible Vermögensübertragung bei Erbschaften und Schenkungen an (64,9 Prozent), dicht gefolgt von steuerlichen Gestaltungsmöglichkeiten (63,1 Prozent). Für 57,3 Prozent ist zudem die lebenslange Verrentung ein Mehrwert der Policen.
Deutlich seltener genannt werden der Hinterbliebenenschutz mit 28,9 Prozent und die Absicherung biometrischer Risiken mit 21,8 Prozent. Die professionelle Beratung sehen 17,8 Prozent als Leistung, die für Fondspolicen spricht. Liechtenstein Life leitet aus den Ergebnissen ab, dass Vermittler die Policen zunehmend mit Leistungen verbinden, die über den reinen Kapitalaufbau fürs Alter hinausgehen.

„Für eine zukunftsfähige Altersvorsorge kommt es auf den richtigen Mix an, das Altersvorsorgedepot und moderne Fondspolicen sind dabei keine Gegensätze. Sie können sich sinnvoll ergänzen, entscheidend dabei ist der persönliche Bedarf. Ein Depot wird in der Regel der ideale Einstieg in die private Vorsorge, während Policen sich für ein wesentlich breiteres Leistungsspektrum eignen. Für Vermittler eröffnet vor allem das Vermögensmanagement im Rahmen einer Police neue Beratungsansätze - von der laufenden Beratung für Portfolioanpassungen bis hin zu steuerlichen Gestaltungsmöglichkeiten und Nachfolgeplanung im Rahmen von Erbschaften und Schenkungen“, sagt Dr. Aron Veress, CEO von Liechtenstein Life.