
Das Rentenniveau sinkt, die Versorgungslücke wächst. Vorsorgen müsste man also, und trotzdem tut ein Großteil der Bevölkerung es nicht in ausreichendem Maß. Riester sollte einmal die Antwort darauf sein und ist krachend gescheitert: an zu hohen Kosten, an einer Beitragsgarantie, die kaum noch Rendite zuließ, und nicht zuletzt am Unwillen großer Teile der Branche, das Produkt überhaupt aktiv zu vertreiben, während Verbraucherschützer parallel genau diese Konstruktionsfehler anprangerten. Zum 1. Januar 2027 folgt nun der Neustart: Die Altersvorsorgereform tritt in Kraft, Riester wird durch das Altersvorsorgedepot abgelöst, flankiert von einem Standarddepot mit gedeckeltem Kostenprozentsatz und einem Altersvorsorgevertrag mit Garantien. Drei Wege, ein Ziel: Mehr Menschen sollen einfacher, günstiger und planbarer fürs Alter sparen.
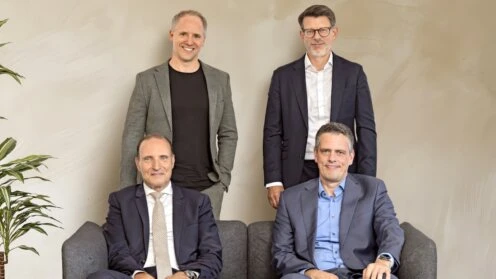
Ob das gelingt, hängt aus Sicht der Branche weniger am Wissen als am Willen zum Konsumverzicht. „Über dreißig Jahre entscheidet nicht die Höhe des Beitrags, sondern der Zeitpunkt des Einstiegs. Viele könnten anfangen, mit 25 Euro im Monat“, sagt Gerhard Hoffmann, Vorstand der Allianz, im Cash.-Roundtable zur Altersvorsorgereform. Ob die Reform daran tatsächlich etwas ändert, dürfte sich erst im Lauf des kommenden Jahres zeigen. Schon jetzt lässt sich aber absehen, an welchen Punkten sich die Branche reiben wird.
Der erste betrifft die Begrifflichkeit selbst. Weil auch Versicherungslösungen unter dem Label „Depot“ laufen können, wird aus der vermeintlich klaren Alternative Fondspolice versus Altersvorsorgedepot schnell eine Frage der Auslegung, mit entsprechendem Erklärungsbedarf für die Vermittler. „Eine Versicherungslösung wird jetzt unter dem Namen ‚Depot‘ geführt, das sorgt für erhebliche Verwirrung“, bringt es Sigurd Löwe von der Alte Leipziger im Roundtable auf den Punkt.
Der zweite Reibungspunkt liegt tiefer. Der Gesetzgeber setzt auf Vergleichbarkeit und schließt deshalb biometrische Risiken aus dem Altersvorsorgedepot aus. Für die Versicherer ist das eine offene Flanke: Wer berufsunfähig wird, verliert ohne Beitragsbefreiung nicht nur sein Einkommen, sondern auch die Fortsetzung des eigenen Sparprozesses - ein Risiko, das je nach Alter und Geschlecht bei rund einem Drittel bis über 40 Prozent liegen soll. Ähnlich kontrovers wird über Garantien diskutiert, die im öffentlichen Diskurs zunehmend als Renditebremse gelten, in der Fachwelt aber weiterhin als Kern einer seriösen Altersversorgungsstrategie, zumal niemand vorhersagen kann, wie sich die Kapitalmärkte in den kommenden Jahrzehnten entwickeln werden.
Verschärft wird diese Gemengelage durch einen wachsenden Wettbewerb um dieselbe Zielgruppe. Neobroker, Fondsgesellschaften und Versicherer werben um diejenigen, die ihre Altersvorsorge selbst in die Hand nehmen wollen, mit dem Argument niedriger Kosten auf der einen und dem Verweis auf Sicherheit und lebenslange Absicherung auf der anderen Seite. Wie sich dieser Wettbewerb im neuen regulatorischen Rahmen sortiert, dürfte mitentscheiden, welche Anbieter am Ende vom Reformstart profitieren.
Der dritte Punkt betrifft die Kundenbeziehung selbst. Die Reform soll den Anbieterwechsel erleichtern, für die Branche heißt das im Umkehrschluss: Kundenbindung dürfte künftig kaum noch über Wechselhürden funktionieren, sondern müsste über erlebbaren Mehrwert entstehen. Wie groß dieser Mehrwert ausfällt, hinge dann wohl auch von der Beratungsqualität ab, nicht vom Produkt allein.
Genau hier dürfte die eigentliche Pointe der Reform liegen. Ein einfacheres, vergleichbareres Börsenprodukt macht die Entscheidung für den Kunden nicht zwangsläufig leichter, im Gegenteil: Mehr Auswahl bedeutet mehr Erklärungsbedarf. Stehen Standarddepot, Altersvorsorgedepot und klassische Fondspolice künftig nebeneinander, dürfte die Beratung selbst zum eigentlichen Produkt werden. „Der Berater wird zum Beratungsprodukt“, bringt es Luis Cáceres von Acatis auf den Punkt. Ob sich das im kommenden Jahr tatsächlich so entwickelt, muss sich erst noch zeigen. Für den Vertrieb stehen die Zeichen jedenfalls nicht schlecht, dass es arbeitsreich wird.
Dieser Artikel ist Teil des EXTRA Fondspolicen & Private Altersvorsorge. Alle Artikel des EXTRA finden Sie hier.