Die Anleiherenditen in den USA haben nach Einschätzung von Arif Husain ihren Höchststand noch nicht erreicht. Husain leitet beim Vermögensverwalter T. Rowe Price den Bereich Global Fixed Income und ist dort Chief Investment Officer Fixed Income. In einem aktuellen Marktkommentar ordnet er die jüngsten Bewegungen an den Anleihemärkten ein. Demnach hatten sich die Kurse von US-Staatsanleihen nach einem kräftigen Ausverkauf im September und Anfang Oktober zuletzt wieder erholt.
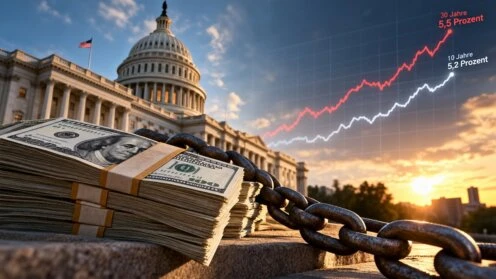
Während des Ausverkaufs war die Rendite zehnjähriger US-Staatsanleihen bis auf etwa 5,4 Prozent gestiegen. Jene der 30-jährigen Papiere näherte sich zugleich der Marke von 5,7 Prozent an. Seither sind die Renditen wieder gesunken. Husain schreibt dazu: „Mit einem Wort: Nein, ich glaube nicht, dass die Renditen ihren Höchststand erreicht haben.“
Husain liegt mit dieser Einschätzung auf einer Linie, die er seit mehr als zwei Jahren vertritt. Bereits im Dezember 2024 hatte er mit einer vom Marktkonsens abweichenden Prognose für Aufsehen gesorgt. Die Rendite zehnjähriger US-Staatsanleihen könnte demnach auf bis zu sechs Prozent steigen. Als Treiber nannte er damals den weltweiten Wettbewerb der Staaten um Kapital und sich verschlechternde Haushaltslagen. Hinzu kamen eine hartnäckige Inflation und ein kräftiges nominales Wachstum. Diese Faktoren prägen aus seiner Sicht auch das aktuelle Umfeld.
Warum der Rückgang der Anleiherenditen kein Entwarnungssignal ist
Den Rückgang der Anleiherenditen im Oktober führt Husain überwiegend auf die Auflösung extremer Short-Positionen zurück. Manche Marktbeobachter deuteten die zeitgleiche Rally bei US-Staatsanleihen und die steigende Volatilität an den Aktienmärkten anders. Für sie belegte das, dass Staatsanleihen wieder als „Risk-off“-Absicherung dienten. Husain widerspricht dieser Lesart: Dafür brauche es deutlich mehr Belege - und zwar außerhalb einer saisonal eher illiquiden Marktphase.
Flachere oder sogar inverse US-Zinskurve möglich
Geändert hat sich nach Husains Einschätzung vor allem die erwartete Form der Zinskurve. Er rechnet damit, dass sich kurzlaufende US-Staatsanleihen stärker verbilligen als länger laufende Papiere und die Kurve dadurch abflacht. Eine Umkehrung der US-Zinskurve in relativ naher Zukunft hält er für durchaus möglich.


Inflation wiegt für Husain schwerer als die Haushaltslage
An den strukturellen Problemen hat sich aus seiner Sicht nichts geändert. Weder die fiskalischen Herausforderungen am langen Ende der US-Zinskurve noch der globale Wettbewerb um Kapital seien gelöst. Dringender sei derzeit jedoch die Inflation in den USA. Die hauseigenen Indikatoren von T. Rowe Price deuteten darauf hin, dass die Teuerung deutlich über den Markterwartungen liege.
Sollte sich diese Einschätzung bestätigen, müsste die US-Notenbank die Zinsen stärker anheben, als die Märkte derzeit einpreisen. Zudem seien einige der üblichen Übertragungskanäle der Fed-Geldpolitik strukturell beeinträchtigt, etwa über den Immobilienmarkt. Ein künftiger Fed-Zinsentscheid könnte deshalb deutlich restriktiver ausfallen als erwartet. Auch das könnte die Zinskurve letztlich invertieren.
Was einen echten Höchststand bei den Anleiherenditen auslösen könnte
Einen tatsächlichen Höchststand der Anleiherenditen erwartet Husain erst im Fall einer Rezession in den USA. Dafür gebe es durchaus einen Mechanismus. Die Fed könnte die Zinsen so lange anheben, bis an den Märkten etwas zu Bruch gehe. Im Kern wäre das ein geldpolitischer Fehler durch eine zu straffe Zinspolitik.
Einen zweiten möglichen Auslöser sieht Husain in konkreten Schritten der Industrieländer hin zu mehr Haushaltsdisziplin. Als Beispiel nennt er Frankreich. Dort stiegen die Renditen französischer Staatsanleihen im Oktober so stark, dass einige französische Unternehmensanleihen zeitweise niedriger rentierten als die Staatsanleihen des Landes selbst. Husain beobachtet nun, ob auch andere Staaten aus dieser Entwicklung Lehren ziehen.
Festverzinsliche Wertpapiere so attraktiv wie lange nicht
Husain bleibt trotz allem grundsätzlich pessimistisch gestimmt und rechnet langfristig weiter mit steigenden Anleiherenditen. Dennoch hält er festverzinsliche Wertpapiere inzwischen für so attraktiv wie lange nicht mehr. Das liege nicht nur am gestiegenen Renditeniveau selbst. In einigen Marktsegmenten erhielten Anleger zusätzlich einen ordentlichen Aufschlag gegenüber der Verzinsung von Bargeld. Vor diesem Hintergrund sollten festverzinsliche Wertpapiere nach seiner Einschätzung schrittweise einen größeren Anteil im Vermögensallokationsbudget einnehmen.