Nicht nur in Bezug auf Sammlerstücke gewinnt Tokenisierung an Bedeutung. Auch ein Großteil der herkömmlichen Plattform-Projekte läuft im Hintergrund über diese Art der Digitalisierung und selbst im Bereich der klassischen Investmentfonds und Wertpapiere beginnt sie sich durchzusetzen. Die Grenzen zwischen den Digitalplattformen und dem klassischen Wertpapiermarkt verschwimmen damit weiter.
„Am weitesten fortgeschritten sind Anleihen und Geldmarktfonds, weil sich der wirtschaftliche Nutzen dort unmittelbar in Geld ausdrückt“, berichtet Moritz Stumpf, CEO von Tokenforge. Das Unternehmen aus Hamburg ist ein Technologieanbieter, der sich auf die regulierte Tokenisierung von realen Vermögenswerten wie Immobilieninvestitionen, Anleihen und Fonds spezialisiert hat.
Welche Vorteile bringen digitale Fondsanteile Asset Managern, Vertriebspartnern und Anlegern? „Der entscheidende Unterschied zu einem klassischen Fondsanteil ist, dass sich die Regeln – wer den Anteil halten darf, wie Ausschüttungen berechnet und ausgezahlt werden, ob er übertragbar oder als Sicherheit nutzbar ist – direkt im Anteil selbst hinterlegen und automatisch ausführen lassen, statt in Verträgen und separaten Verwaltungssystemen verteilt zu sein“, antwortet Stumpf.
Gesetz für elektronische Wertpapiere
„Für den Anleger bleiben Investment und Rechte identisch. Was sich ändert, ist die Geschwindigkeit und Verfügbarkeit“, betont er. Übertragungen können dann automatisiert rund um die Uhr erfolgen und der Ertrag wird sekundengenau bis zum Übertragungszeitpunkt gutgeschrieben. „Der Anleger merkt am Ende vor allem: Sein Investment ist nicht mehr an Öffnungszeiten oder Bearbeitungsfenster gebunden“, so Stumpf.
Im Bereich Sachwerte sind Immobilien, Infrastruktur, Energieprojekte oder auch Private Debt naheliegende Anwendungsfelder – Stumpf zufolge jedoch nicht durch direkte Tokenisierung des Sachwerts selbst, sondern über eine Gesellschaftsstruktur. Das Asset wird also von einer Objektgesellschaft gehalten, und die Token repräsentieren Anteile an dieser Gesellschaft. Das Gesetz für elektronische Wertpapiere (eWpG) schaffe dafür seit 2021 die gesetzliche Grundlage.
Bei physischen Einzelwerten wie Kunst oder Oldtimern sieht er dasselbe Prinzip, also nicht die Tokenisierung des Objekts selbst, sondern einer Halterstruktur. „Nur hängt der Nutzen dort stärker von der Konstruktion ab: Entscheidend sind eindeutig definierte Rechte, eine belastbare Bewertung, eine funktionierende Verwahrung und ein Zweitmarkt“, sagt Stumpf.
„Krypto-Asset“ gemäß EU-Verordnung MiCAR
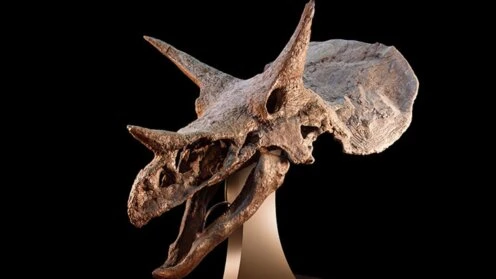
Auch die unmittelbare Tokenisierung von Einzelstücken gibt es jedoch noch beziehungsweise wieder. So ist der Dino-Schädel von Timeless als „Krypto-Asset“ und als „Krypto-Dienstleistung durch Concedus“ gekennzeichnet. Die Vermittlung erfolge gemäß der EU-Krypto-Verordnung MiCAR.
Diese ist Mitte 2023 inkraft getreten, die letzten Übergangsfristen sind am 1. Juli 2026 ausgelaufen. Inzwischen hat die Anzahl der Zulassungen von Krypto-Dienstleistern bei der Bafin Fahrt aufgenommen. Bereits 64 solche Unternehmen weist die Datenbank der Finanzaufsicht aus, wobei die meisten davon im Geschäft mit Krypto-“Währungen“ wie Bitcoin unterwegs sein werden (Stand 27. August 2026).
Bafin-Lizenz als „Gütesiegel“ – sagt die Bafin
„Eine Bafin-Lizenz wird im Markt als Gütesiegel angesehen“, betonte Bafin-Expertin Ruth Burkert unlängst in einem Interview zu MiCAR, das von der Behörde verbreitet wurde. Die europäischen Standards seien sehr hoch und die Bafin habe im Vergleich „sicherlich den Ruf, die Anträge sehr gründlich und kritisch zu prüfen“, so Burkert.
Ob zunehmender Wettbewerb durch MiCAR-Dienstleister sowie durch Neobroker wie Trade Republic oder Scalable die klassischen Crowdinvesting-Plattformen beflügelt oder – vor allem jene ohne ECSP-Zulassung oder Haftungsdach-Anbindung – an die Wand drückt, ist noch nicht entschieden. Jedenfalls steht Crowdinvesting vor einem ambivalenten Neustart. Die Branche ist kleiner, aber vielfach sicherlich vorsichtiger und stärker reguliert als auf ihrem Höhepunkt. Gleichzeitig ist die Produktvielfalt größer und der Finanzierungsbedarf von Mittelstand, Energiewende und Immobilienwirtschaft unverändert hoch.
Ob daraus eine zweite Wachstumsphase entsteht, wird jedoch wahrscheinlich weniger davon abhängen, ob Plattformen und Projekte hohe Renditen versprechen können. Entscheidend wird sein, ob sie nach den Erfahrungen der vergangenen Jahre etwas Wertvolleres zurückgewinnen: das Vertrauen der Anleger.