Kfz-Versicherer erweitern ihr Angebot an Tarifvarianten und Zusatzbausteinen stetig. Für Verbraucherinnen und Verbraucher wird es dadurch schwerer, den Überblick zu behalten. „Nicht alles, was Versicherer zusätzlich anbieten, ist auch notwendig. Verbraucherinnen und Verbraucher sollten prüfen, ob ein Baustein tatsächlich einen Mehrwert für sie bietet“, sagt Bianka Bobell, Kfz-Versicherungsexpertin beim Bund der Versicherten (BdV).
Werkstattbindung: Rabatt gegen feste Partnerwerkstatt
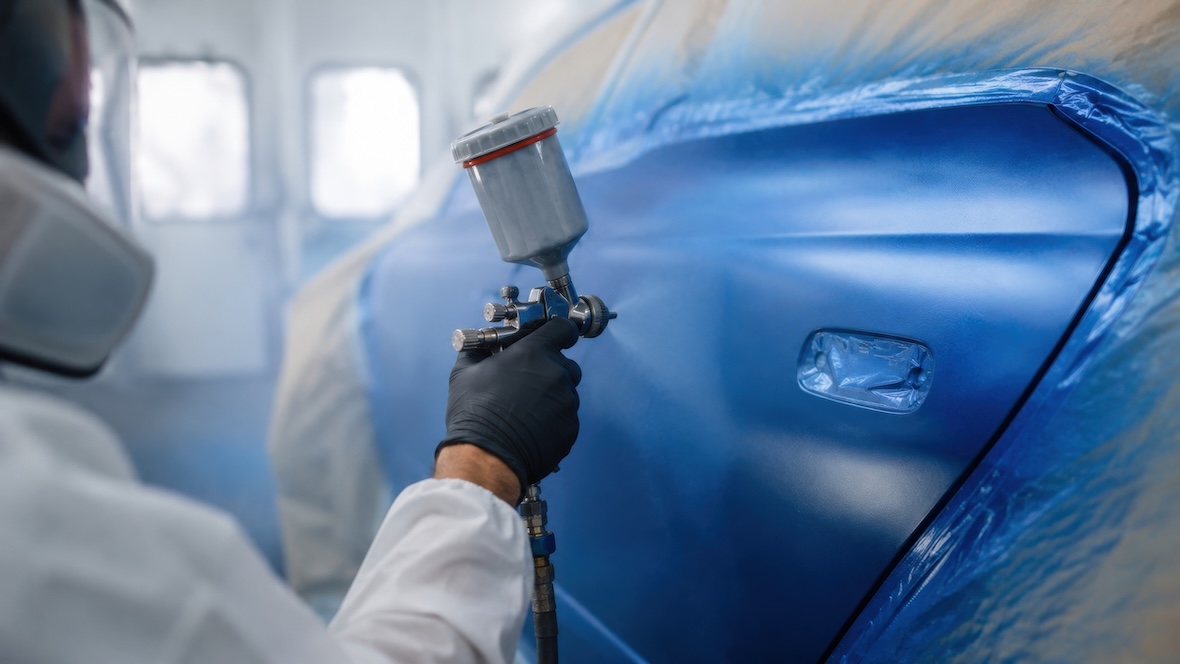
Ein Beispiel ist die Werkstattbindung in der Kaskoversicherung. Dabei gibt der Versicherer im Schadenfall die Partnerwerkstatt vor, in der die Reparatur stattfinden soll. Im Gegenzug fällt der Beitrag meist günstiger aus, häufig um 20 Prozent. Bei Neuwagen sowie bei geleasten oder finanzierten Fahrzeugen sollten Verbraucherinnen und Verbraucher zusätzlich prüfen, ob die Werkstattbindung mit den Vorgaben des Leasing- oder Finanzierungsvertrags sowie den Garantiebedingungen vereinbar ist.


Wer eine Werkstattbindung vereinbart hat, sollte zudem beachten, dass sich die Partnerwerkstätten im Zeitverlauf ändern können. „Wer das Auto in einer Werkstatt reparieren lässt, die nicht mit dem Versicherer kooperiert, muss damit rechnen, einen Prozentsatz der Rechnung selbst zu tragen oder eine erhöhte Selbstbeteiligung zu zahlen“, sagt Bobell.
Rabattschutz wirkt nur beim aktuellen Versicherer
Auch beim sogenannten Rabattschutz lohnt ein genauer Blick. Er verhindert nach einem Schaden zwar die Rückstufung der Schadenfreiheitsklasse, allerdings nur beim aktuellen Versicherer. Bei einem Wechsel wird der Schadenverlauf so zugrunde gelegt, als hätte es den Rabattschutz nicht gegeben. Der Baustein kostet zudem meist 15 bis 30 Prozent Aufpreis.
„Der Rabattschutz kann sich lohnen, wenn jemand dauerhaft beim gleichen Versicherer bleiben möchte. Wer einen Versichererwechsel nicht ausschließt, sollte genau prüfen, welche finanziellen Folgen ein bereits regulierter Schaden dann hat“, sagt Bobell.
In manchen Fällen kann ein Schadenrückkauf sinnvoll sein. Die Bedingungen dafür unterscheiden sich je nach Versicherer, etwa bei der Höhe des Schadens und der Frist. Versicherer können vor der Schadenabwicklung berechnen, ob es sich für Versicherungsnehmerinnen und Versicherungsnehmer finanziell lohnt, den Schaden zurückzukaufen, oder ob eine Selbstzahlung von Anfang an günstiger ist.