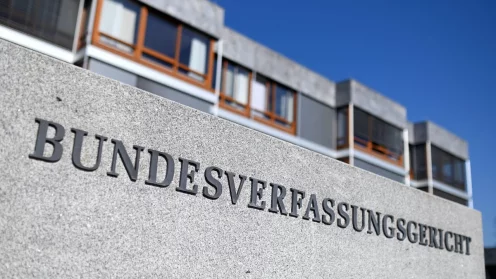
Erbschaftsteuer Bundesverfassungsgericht: In Karlsruhe verhandelte der Erste Senat am 12. und 13. Oktober 2026 über zwei Verfahren, in denen es um künftige Freibeträge und Steuervergünstigungen geht. Das teilte das Gericht in zwei gesonderten Pressemitteilungen mit. Am ersten Verhandlungstag ging es um einen Normenkontrollantrag Bayerns. Damit verlangt der Freistaat höhere persönliche Freibeträge, da diese seit 2009 nicht an die gestiegenen Immobilienwerte angepasst worden sind. Am Folgetag verhandelte derselbe Senat über eine Verfassungsbeschwerde gegen die steuerliche Bevorzugung von Betriebsvermögen.
Bayerns Antrag: Warum die Freibeträge seit 2009 umstritten sind
Als Begründung führte Finanzminister Albert Füracker bereits 2022 an, dass die persönlichen Freibeträge seit der Anpassung im Jahr 2009 nicht mehr verändert worden seien. Die Immobilienpreise hätten sich in 13 Jahren dagegen teils verdoppelt oder verdreifacht. „Eine deutliche Erhöhung der Erbschaftsteuer-Freibeträge ist längst überfällig - Bayern fordert dies bereits seit Jahren!“, sagt Füracker.
Laut bayerischer Staatsregierung wuchs das Aufkommen aus Erbschaft- und Schenkungsteuer im Freistaat von rund einer Milliarde Euro (2009) auf mehr als 2,5 Milliarden Euro (2021). Bundesweit erreichte die festgesetzte Steuer zuletzt einen Höchstwert: Die Finanzverwaltungen setzten 2025 Erbschaft- und Schenkungsteuer in Höhe von 21,4 Milliarden Euro fest - das geht aus einer Mitteilung des Statistischen Bundesamts vom August 2026 hervor. Gegenüber dem Vorjahr bedeutet dies einen Anstieg um 60,8 Prozent. Davon entfielen 13,3 Milliarden Euro auf Erbschaften und 8,1 Milliarden Euro auf Schenkungen.
Zweiter Verhandlungstermin: Steuervergünstigungen für Betriebsvermögen im Fokus
Am 13. Oktober wurde eine Verfassungsbeschwerde verhandelt. Sie stammt von einem Erben, der von seiner Tante ausschließlich Privatvermögen erhalten hat - Wertpapiere und Immobilien. Er sieht sich gegenüber Erben von Betriebsvermögen benachteiligt. Diese können unter bestimmten Bedingungen 85 Prozent oder sogar 100 Prozent ihres Erwerbs steuerfrei erhalten. Voraussetzung sind unter anderem die Lohnsummenregelung und eine Haltefrist. Bis zu einem Erwerb von 26 Millionen Euro greift die Begünstigung vollständig; oberhalb dieser Grenze kommen Abschmelzmodelle bis 90 Millionen Euro sowie eine Verschonungsbedarfsprüfung zur Anwendung.

Welche Freibeträge bei der Erbschaftsteuer aktuell gelten
| Begünstigte Person | Freibetrag (seit 2009 unverändert) |
|---|---|
| Ehegatten, Lebenspartner | 500.000 Euro |
| Kinder, Kinder verstorbener Kinder | 400.000 Euro |
| Enkel | 200.000 Euro |
| Sonstige Personen der Steuerklasse I | 100.000 Euro |
| Personen der Steuerklasse II und III | 20.000 Euro |
Erbschaftsteuer Bundesverfassungsgericht: Was als Nächstes passiert
Die Steuerberatungsgesellschaft EY beobachtete während der Verhandlung am 12. Oktober keine erkennbare Mehrheit für die bayerische Argumentation. Entsprechend schätzt EY die Erfolgsaussichten des Normenkontrollantrags als gering ein. Beim zweiten Verfahren geht EY hingegen davon aus, dass das bisherige Verschonungssystem im Kern bestehen bleibt. Verfassungsrechtliche Bedenken des Gerichts dürften sich demnach eher auf die Verschonungsbedarfsprüfung konzentrieren. Beide Einschätzungen stammen von einer Steuerberatungsgesellschaft, nicht vom Gericht selbst.
Die Steuerberatungsgesellschaft KPMG verweist darauf, dass zwischen mündlicher Verhandlung und Urteilsverkündung beim Bundesverfassungsgericht üblicherweise vier bis fünf Monate liegen. Für 2026 ist somit kaum noch mit einer Entscheidung zu rechnen. EY geht von einer Urteilsverkündung im ersten Quartal 2027 aus - wobei auch dies lediglich eine Einschätzung und kein feststehender Termin ist.
| Datum | Ereignis |
|---|---|
| 20. Dezember 2022 | Bayerische Staatsregierung beschließt Normenkontrollantrag |
| 12. Oktober 2026 | Mündliche Verhandlung zum Normenkontrollantrag Bayerns (1 BvF 1/23) |
| 13. Oktober 2026 | Mündliche Verhandlung zur Verfassungsbeschwerde zum Betriebsvermögen (1 BvR 804/22) |
| Voraussichtlich erstes Quartal 2027 (Einschätzung von EY, kein amtlicher Termin) | Urteilsverkündung erwartet |
Folgen für Erben von Immobilien
Bleiben die derzeitigen Freibeträge bestehen, lässt sich etwa ein geerbtes Haus im Wert von bis zu 1,2 Millionen Euro steuerfrei an drei Kinder weitergeben, mit einem Freibetrag in Höhe von 400.000 Euro pro Kind.
An der geltenden Rechtslage ändern die beiden Verfahren vor dem Bundesverfassungsgericht zur Erbschaftsteuer zunächst nichts. Ohnehin ergehen Erbschaft- und Schenkungsteuerbescheide für Erwerbe nach dem 31. Dezember 2008 gemäß gleichlautender Erlasse der obersten Finanzbehörden der Länder nur vorläufig. Damit bleiben anhängige Musterverfahren zur Verfassungsmäßigkeit offen.
Blick zurück: Schon zuvor hatte Karlsruhe die Erbschaftsteuer geprüft
Zweimal hat das Bundesverfassungsgericht bereits grundlegende Teile der Erbschaftsteuer für verfassungswidrig erklärt. Am 22. Juni 1995 stufte es die damalige Praxis, Immobilien nach den Einheitswerten von 1964 zu bewerten, als verfassungswidrig ein. Sie verstieß gegen den Gleichheitssatz, weil Geldvermögen zum Verkehrswert angesetzt wurde. Der Gesetzgeber musste bis Ende 1996 eine Neuregelung schaffen.
Am 17. Dezember 2014 kippte das Gericht zudem Teile der Verschonungsregeln für Betriebsvermögen. Kritisiert wurde vor allem, dass kleine Betriebe von der Lohnsummenregelung ausgenommen waren und dass bei einem hohen Anteil an Verwaltungsvermögen trotzdem Verschonung gewährt wurde. Anschließend musste der Gesetzgeber bis zum 30. Juni 2016 reagieren; die Reform trat rückwirkend zum 1. Juli 2016 in Kraft.