Die Finanzmärkte interessieren sich meist erst für Staatsschulden, wenn es bereits zu spät ist. Über Jahre können Defizite wachsen, Reformen verschleppt und Schulden angehäuft werden, ohne dass Investoren reagieren. Doch irgendwann kippt die Wahrnehmung. Dann stehen nicht mehr die Ursachen, sondern die Finanzierungskosten im Zentrum. Frankreich nähert sich einem solchen Punkt.
Während die Aufmerksamkeit der Öffentlichkeit häufig auf die USA gerichtet ist, liegt eine der grössten fiskalischen Herausforderungen Europas direkt im Herzen der Eurozone. Die französische Staatsverschuldung liegt inzwischen bei rund 119 Prozent des Bruttoinlandprodukts. Damit bewegt sich das Land deutlich oberhalb jener Schwelle, ab der eine Verschuldungsdynamik kritisch werden kann.


Schuldenfalle statt Wachstumsdynamik
Entscheidend ist dabei weniger die absolute Höhe der Schulden als vielmehr das Verhältnis von Wirtschaftswachstum und Finanzierungskosten. Sofern die Verschuldung über 100% des Bruttosozialprodukts liegt, kann der Staat nur aus seiner Verschuldung herauswachsen, wenn das nominale Wachstum höher als die nominalen Zinsen ist. Und das ist in Frankreich aktuell nicht der Fall. Die Zinslast frisst das Wachstum. Sollte das länger so bleiben, beginnt die Schuldendynamik sich selbst zu verstärken und es kommt zu einer klassischen Schuldenfalle. Genau dieses Risiko zeichnet sich in Frankreich ab.
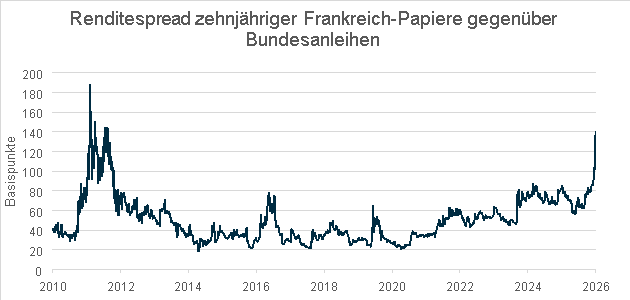
Deutlich sichtbar ist diese an den Anleihemärkten. Während Frankreich bis zur globalen Finanzkrise von den Investoren praktisch gleich beurteilt wurde wie Deutschland, hat sich das Bild grundlegend verändert. Zwischen 2015 und 2024 lag die Renditedifferenz zwischen zehnjährigen französischen und deutschen Staatsanleihen meist unter fünfzig Basispunkten. Frankreich galt als uneingeschränktes Kernland der Eurozone. Heute ist die Situation eine andere. Der Risikoaufschlag bewegt sich wieder auf Niveaus, die zuletzt während der Euro-Schuldenkrise beobachtet wurden. Der Markt betrachtet Frankreich zunehmend nicht mehr als uneingeschränktes Kernland, sondern als eine Art «Semi-Core»-Emittenten.
Quelle: Bloomberg
Problematisch wird die Situation durch das generell gestiegene Zinsniveau. Während der Eurokrise und in den Folgejahren lagen die deutschen Zinsen teilweise nahe bei null. Heute rentieren zehnjährige Bundesanleihen deutlich höher. Frankreich zahlt somit nicht nur einen höheren Risikoaufschlag, sondern startet auch von einer deutlich höheren Basis. Und noch wichtiger ist die Grössenordnung. Griechenland stand in der Eurokrise im Mittelpunkt, weil seine Staatsfinanzen ausser Kontrolle geraten waren. Frankreich ist wirtschaftlich jedoch rund zehnmal bedeutender als Griechenland. Für Europa undenkbar wäre daher ein Szenario, in dem Frankreich den Zugang zu den Kapitalmärkten verlieren könnte.
Genau deshalb gehen die Finanzmärkte davon aus, dass die Europäische Zentralbank im Ernstfall erneut eingreifen würde. Diese Erwartung teilen auch wir. Die EZB verfügt heute über Instrumente, mit denen sie eine Fragmentierung der Anleihemärkte verhindern kann. Die Wahrscheinlichkeit einer klassischen Staatspleite erscheint deshalb gering.
Kaufkraft-Verlust: Die Zeche zahlen am Ende die Anleger
Ob Anleger ungeschoren davonkommen, bleibt dennoch höchst fraglich. Denn historisch wurden hohe Staatsschulden selten durch Zahlungsausfälle reduziert. Häufiger erfolgte die Entlastung durch finanzielle Repression, höhere Inflation oder eine schleichende Entwertung der Währung. Die eigentliche Anpassung erfolgt nicht über den Nennwert der Schulden, sondern über deren Kaufkraft.
Für die Eurozone bedeutet dies, dass fiskalische Spannungen langfristig eher auf den Wechselkurs als auf die Solvenz einzelner Staaten wirken dürften. Je stärker die Geldpolitik gezwungen ist, fiskalische Probleme zu begleiten, desto grösser wird der Druck auf die Gemeinschaftswährung. Der Euro steht somit erneut vor seinem strukturellen Dilemma. Einerseits müssen hochverschuldete Mitgliedstaaten finanzierbar bleiben. Andererseits leidet die Stabilität der Währung, wenn die Geldpolitik immer stärker fiskalischen Erfordernissen untergeordnet wird.
Die Last der „Schwachwährungen“
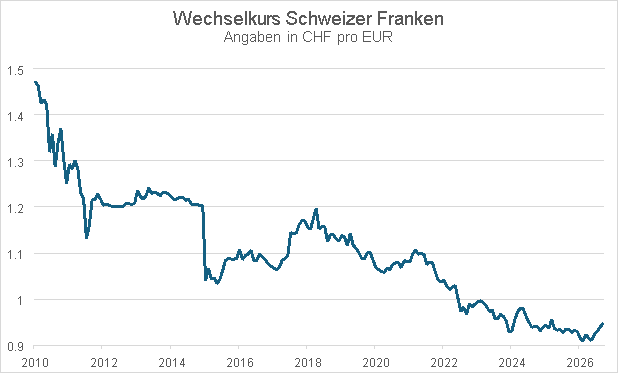
Aus Anlegersicht ergibt sich daraus eine klare Konsequenz. Nominalanlagen in stark verschuldeten Staaten bieten kein attraktives Chancen-Risiko-Verhältnis. Selbst wenn die EZB grössere Verwerfungen verhindert, drohen realwirtschaftliche Verluste über Inflation oder Währungsabwertung. Das zeigt auch die Entwicklung des Wechselkurses zwischen Euro und Schweizer Franken. Parallel zum Anstieg des Anleihe-Spreads fiel der Euro-Kurs zuletzt steil ab.
Quelle: Bloomberg
Fokus „Real Assets“
Wir raten deshalb weiterhin davon ab, langfristige französische Staatsanleihen zu halten. Wer von der wirtschaftlichen Zukunft Europas überzeugt ist, findet attraktivere Möglichkeiten in produktiven Sachwerten, international aufgestellten Qualitätsunternehmen oder realen Vermögenswerten in stabilen Währungen und Märkten. Denn die entscheidende Frage ist, wer wird die Rechnung einer ausbleibenden fiskalischen Anpassung letztlich bezahlen? Die Geschichte der öffentlichen Finanzen kennt darauf eine klare Antwort: Am Ende sind es fast immer die Gläubiger und die Besitzer deren Währung.
Autor Christof Reichmuth ist unbeschränkt haftender Gesellschafter von Reichmuth & Co Privatbankiers.