Wer als Euro-Anleger über ein Investment in Fremdwährungsanleihen nachdenkt, stößt schnell auf ein bekanntes Argument: Höhere Renditen im Ausland bringen wenig, wenn die Währungsabsicherung den Mehrertrag wieder aufzehrt. Am kurzen Ende der Zinskurve stimmt diese Überlegung weitgehend. Pascal Kielkopf erklärt, warum sie für ein globales Anleiheportfolio, das auch mittlere und längere Laufzeiten umfasst, dennoch zu kurz greift.
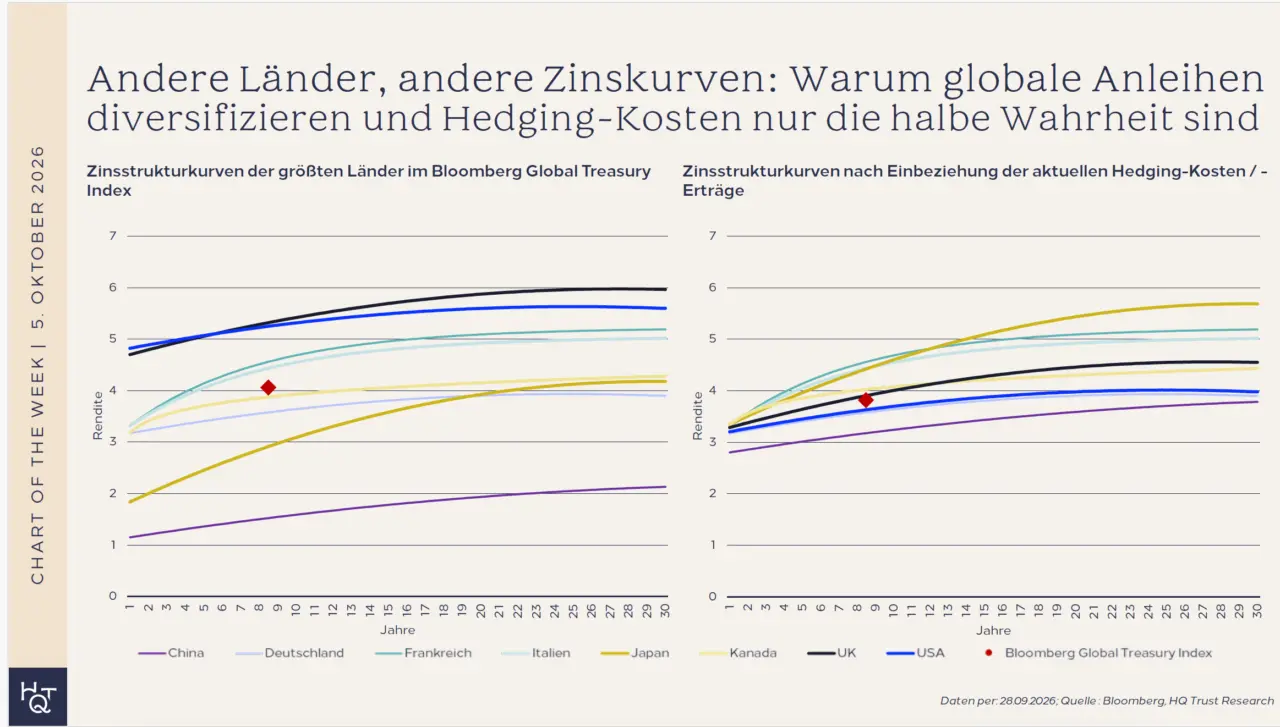
Für seine neueste Analyse hat der Kapitalmarktstratege von HQ Trust die Zinsstrukturkurven der wichtigsten globalen Staatsanleihemärkte miteinander verglichen. Die linke Grafik zeigt die jeweiligen Renditen in lokaler Währung über verschiedene Laufzeiten. In der rechten Grafik werden dieselben Zinskurven aus Sicht eines Euro-Anlegers nach Berücksichtigung der aktuellen Kosten beziehungsweise Erträge einer Währungsabsicherung dargestellt. Der rote Punkt zeigt ergänzend die aktuelle Rendite und durchschnittliche Restlaufzeit des Bloomberg Global Treasury Index.
Die Zinskurven verlaufen international nicht parallel
Unterschiedliche Inflations-, Wachstums- und Zinserwartungen sorgen dafür, dass sich die Zinsstrukturkurven von Land zu Land unterscheiden. Anleiheinvestments in Fremdwährungen sollten in der Regel gegen Währungsrisiken abgesichert werden. Die Kosten dafür orientieren sich vor allem an den kurzfristigen Zinsunterschieden. Während sich die Renditen bei kurzen Laufzeiten durch die Währungsabsicherung weitgehend angleichen, können sie bei längeren Laufzeiten erheblich auseinanderliegen.


Japan liefert ein besonders anschauliches Beispiel
Ohne Währungsabsicherung liegt die japanische Zinskurve über weite Laufzeiten deutlich unter den Renditen anderer Industrieländer. Da die kurzfristigen japanischen Zinsen jedoch niedriger als im Euroraum liegen, entsteht für einen Euro-Anleger bei der Absicherung des Yen aktuell kein Hedging-Aufwand, sondern ein Hedging-Ertrag. Dadurch verschiebt sich die aus Euro-Sicht relevante japanische Zinskurve nach oben und wird insbesondere bei längeren Laufzeiten vergleichsweise attraktiv.
Das ist allerdings kein kostenloser Renditevorteil
Längere Laufzeiten bedeuten eine höhere Duration und damit stärkere Kursreaktionen auf Veränderungen des Zinsniveaus. Der Vergleich der laufenden Renditen allein sagt daher noch nichts darüber aus, welches Land anschließend die höchste Gesamtrendite erzielen wird.
Was Anlegerinnen und Anleger aus der Analyse lernen können
Währungsabsicherung gleicht vor allem die Zinsunterschiede am kurzen Ende aus – nicht aber die unterschiedlichen Verläufe globaler Zinskurven. Genau darin liegt der Mehrwert eines weltweit diversifizierten Anleiheportfolios: Anleger sind nicht von einer einzigen Zinsstrukturkurve und einem einzigen Zinszyklus abhängig, sondern verteilen ihr Kapital auf unterschiedliche Zinsräume. Fremdwährungsanleihen können sich deshalb auch nach Absicherung des Währungsrisikos lohnen. Die Kombination verschiedener Zinsmärkte verbessert das Rendite-Risiko-Verhältnis gegenüber einem reinen Euro-Anleiheportfolio.“
Der rot markierte Bloomberg Global Treasury Index veranschaulicht dies: Seine abgesicherte Rendite liegt aktuell nur geringfügig über der einer deutschen Staatsanleihe vergleichbarer Laufzeit. Der wesentliche Mehrwert besteht damit weniger in einem großen Renditeaufschlag zum heutigen Zeitpunkt als in der breiteren Verteilung der Zins- und Durationsrisiken.