Wer seine Kfz-Versicherung wechseln will, muss spätestens am 30. November kündigen, damit der neue Vertrag zum Jahreswechsel gilt. Das Vergleichsportal Verivox meldet für 2026 einen durchschnittlichen Preisanstieg von nur noch zwei Prozent - nach einem kumulierten Plus von rund 51 Prozent seit Oktober 2022. Dennoch warnt der Bund der Versicherten (BdV): Wer beim Vergleich allein auf den Beitrag schaut, riskiert im Schadenfall teure Deckungslücken.
Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) prognostiziert für 2026 Beitragseinnahmen in Höhe von etwa 41 Milliarden Euro. Dem stehen erwartete Leistungsauszahlungen von rund 35 Milliarden Euro gegenüber. Grund sind vor allem die weiter steigenden Reparaturkosten.
Kfz-Versicherung kündigen: Die Frist bis 30. November
Laut Paragraf 11 Absatz 3 des Versicherungsvertragsgesetzes (VVG) ist für die Kfz-Versicherung eine Kündigungsfrist von einem bis drei Monaten zulässig. Üblich geworden ist dabei eine Frist von einem Monat vor Ablauf des Versicherungsjahres. Läuft ein Vertrag zum 31. Dezember, muss die Kündigung daher bereits bis zum 30. November beim aktuellen Versicherer vorliegen - das bloße Absenden reicht nicht aus.
Bis wann sich die Kfz-Versicherung wechseln lässt, hängt damit vom jeweiligen Vertragsbeginn ab. Maßgeblich ist stets das Ende des individuellen Versicherungsjahres.
Verivox und GDV: Moderatere Preise, aber steigende Schadenkosten
Nach der Verivox-Auswertung vom 27. Oktober 2026 zog die Kfz-Haftpflicht im Schnitt um drei Prozent an, die Vollkasko um zwei Prozent. Die Teilkasko blieb nahezu unverändert. Verivox-Geschäftsführer Aljoscha Ziller ordnet die Entwicklung so ein: „Die Versicherer gehen mit sehr unterschiedlichen Vorgehensweisen in die Wechselsaison. Während ein großer Versicherer schon weitere Preiserhöhungen angekündigt hat, nutzen andere wieder die Signalwirkung eines günstigen Preises.“ Autofahrern rät er deshalb zum Vergleich.
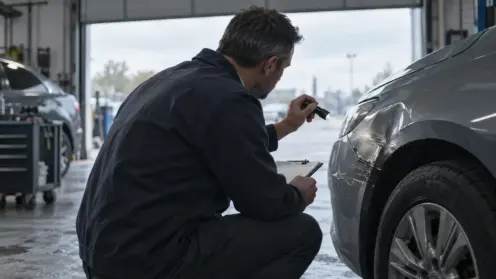
Trotz der Verlangsamung bleibt das Preisniveau hoch, denn die Schadenkosten steigen weiter. Laut GDV liegt ein durchschnittlicher Pkw-Sachschaden mittlerweile bei rund 4.600 Euro, was einem Anstieg von etwa 70 Prozent gegenüber 2017 entspricht. Im Jahr 2025 verteuerten sich die Werkstattstundensätze um 7,5 Prozent, die Ersatzteilpreise um 5,6 Prozent. Als Folge soll die Schaden-Kosten-Quote der Kfz-Versicherer auf 99 Prozent klettern.
Wer die Kfz-Versicherung wechseln will, kann trotzdem spürbar sparen: Zwischen günstigem und mittlerem Preissegment beziffert Verivox das Sparpotenzial auf maximal 36 Prozent - in der reinen Haftpflicht sind es sogar bis zu 39 Prozent.

Kfz-Versicherung wechseln: Warum Rabattschutz und Wildschaden zur Falle werden
Genau hier setzt die Warnung des BdV an. Vorständin Bianca Boss bringt es so auf den Punkt: „Gut schlägt günstig.“ Und weiter: „In der Kfz-Versicherung ist Geiz nicht immer geil.“
Der BdV führt als Beispiel die Wildschadendeckung innerhalb der Kaskoversicherung an. Manche günstigeren Anbieter decken dort nur Schäden durch Haarwild ab. Kollidiert das Auto stattdessen mit einem Hund, zahlt der Fahrer die Reparatur selbst.
Ein zweites Risiko betrifft den Rabattschutz. Wer ihn nutzt, sichert ab, dass der Schadenfreiheitsrabatt für das Versicherungsjahr eingefroren wird. Beim Versichererwechsel geht dieser Schutz jedoch verloren: Über die Versichererwechselbestätigung (VWB) erfährt der neue Anbieter den realen Schadenverlauf und nimmt die Rückstufung entsprechend vor, als hätte der Rabattschutz nie bestanden. Die Zusatzprämie dafür liegt laut BdV typischerweise bei 15 bis 30 Prozent der Versicherungsprämie. Wie hoch sie ausfällt, hängt davon ab, ob ein oder mehrere Schäden pro Jahr abgesichert sind.
Welche finanziellen Folgen ein eingeschränkter Tarif haben kann, veranschaulicht ein Fall, den inFranken.de dokumentiert hat. An einem SUV entstand ein Steinschlagschaden von 1.433,34 Euro. Wegen der Werkstattbindung übernahm der Versicherer lediglich 80 Prozent abzüglich einer Selbstbeteiligung von 150 Euro, sodass die Kundin 436,67 Euro aus eigener Tasche zahlen musste - spürbar mehr, als der ursprünglich in Aussicht gestellte Rabatt von 80 bis 160 Euro beim günstigeren Tarif eingespart hätte.
Diese Fehler beim Tarifvergleich treiben die Kosten in die Höhe
Neben Deckungslücken treiben auch formale Fehler bei der Tarifwahl die Kosten in die Höhe, wie Berechnungen von Verivox und Finanztip zeigen.
| Fehler bei der Tarifwahl | Mögliche Mehrkosten |
|---|---|
| Fahrleistung zu hoch angegeben (15.000 statt real 10.000 Kilometer) | rund zwölf Prozent (etwa 129 Euro pro Jahr) |
| Fahrleistung zu hoch angegeben (15.000 statt real 8.000 Kilometer) | rund 20 Prozent (etwa 202 Euro pro Jahr) |
| Monatliche statt jährliche Zahlweise | bis zu zehn Prozent |
| Vierteljährliche Zahlweise | rund neun Prozent |
| Halbjährliche Zahlweise | rund vier Prozent |
| Kombination mehrerer Fehler (unter anderem Fahrleistung, Zahlweise, Werkstattbindung, Fahrerkreis) | im Schnitt plus 209 Prozent |
Einzeln betrachtet wirken solche Fehler gering. Addiert man sie jedoch, können sie laut dieser Berechnung eine eigentlich günstige Prämie mehr als verdreifachen.
Kfz-Versicherung wechseln: Nur vier Prozent planen den Anbieterwechsel
Trotz der Warnungen bleibt die Mehrheit der Kfz-Versicherten ihrem Anbieter treu. Laut einer Kundenbefragung des GDV wollen aktuell 55 Prozent sicher bei ihrem Versicherer bleiben, während lediglich vier Prozent einen Wechsel fest beabsichtigen. Damit ist die Kundentreue im Vergleich zum Vorjahr gestiegen.