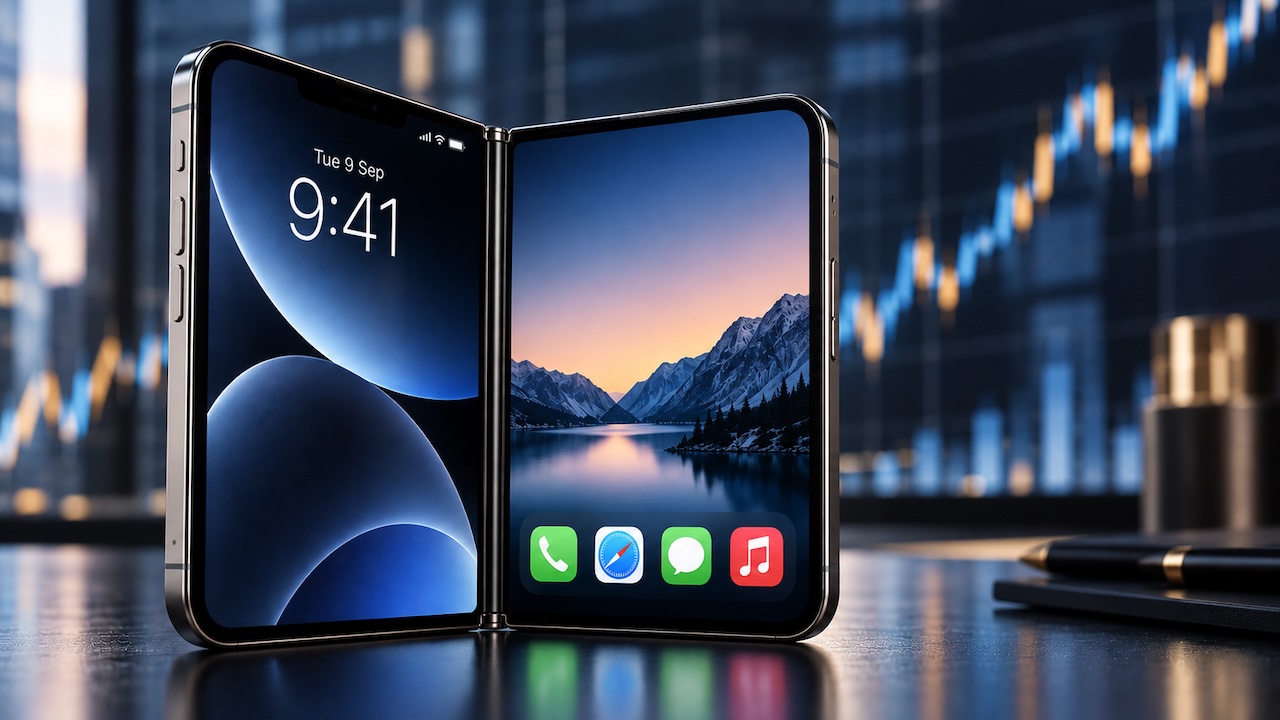
Apple hat mit dem iPhone Duo sein erstes faltbares Smartphone vorgestellt. Es ist zugleich der erste große Produktauftritt von John Ternus, der zum 1. September 2026 offiziell die Nachfolge von Tim Cook als Apple-Chef angetreten hat. Wall-Street-Analysten haben die Präsentation deshalb besonders genau beobachtet. Elf große Häuser haben im Anschluss ihre Kursziele für die Apple-Aktie bestätigt oder angepasst. Die Bandbreite reicht von 264 bis 370 US-Dollar. Für Berater mit Apple-Position im Kundendepot zeigt die Übersicht, wer optimistisch bleibt – und woran sich die Einschätzungen tatsächlich scheiden.
Erster großer Auftritt für den neuen CEO
Das iPhone Duo kostet je nach Speicherausstattung zwischen 1.999 und 3.199 US-Dollar. Die günstigste Version bietet 256 Gigabyte Speicher, die teuerste zwei Terabyte. Vorbestellungen starten am 16. Oktober, der Verkauf beginnt eine Woche später in den USA und in mehr als 70 weiteren Märkten. Weitere 28 Regionen folgen sieben Tage danach. Zugleich hat Apple die Preise der iPhone-18-Pro-Modelle um 100 US-Dollar angehoben. Das Pro-Modell kostet nun 1.199 US-Dollar, die Pro-Max-Version 1.299 US-Dollar.
Tim Cook ist in die neu geschaffene Rolle des Executive Chairman gewechselt. Die Keynote war damit auch der erste größere Belastungstest für Ternus als Unternehmenslenker. Die Kapitalmärkte reagierten prompt: Die Apple-Aktie schloss am Tag der Präsentation bei rund 326,57 US-Dollar. Zwei Handelstage später, am 11. September 2026, notierte sie bereits bei etwa 332 US-Dollar.

Kursziele für die Apple-Aktie im Überblick
Die folgende Tabelle bündelt die Kursziele für die Apple-Aktie der elf für Cash.-Leser relevantesten Analysehäuser. Bei Goldman Sachs und JPMorgan liegt allerdings keine nach der Keynote aktualisierte, konkret bezifferte Kurszielangabe vor. Beide Häuser bestätigten zwar ihr Rating. Die genannten Werte stammen jedoch aus älteren Analysen und sollten vor einer erneuten Veröffentlichung verifiziert werden.
| Institut | Analyst | Rating | Kursziel | Bisheriges Kursziel | Datum | Kernargument |
|---|---|---|---|---|---|---|
| Bank of America | Wamsi Mohan | Buy | 370 US-Dollar | 380 US-Dollar | 10./11. September 2026 | Foldable aus Sicht von Mohan der Höhepunkt der Keynote, steigende Speicherkosten belasten aber die Marge |
| Citigroup | Atif Malik | Buy | 365 US-Dollar | unverändert | 10. September 2026 | Duo sei Apples größte neue Hardware-Kategorie seit Watch und AirPods |
| Evercore ISI | Amit Daryanani | Outperform | 365 US-Dollar | unverändert | 10. September 2026 | Apple werde in den ersten sechs Monaten „jedes gebaute Duo“ verkaufen können |
| Goldman Sachs | Michael Ng | Buy | 370 US-Dollar* | unverändert | zuletzt beziffert am 28. Juli 2026 | Produktmerkmale weitgehend wie erwartet, stützt anhaltend starke Gerätenachfrage |
| Baird | – | Outperform | 330 US-Dollar | – | rund um den 11. September 2026 | Zuletzt beschleunigtes iPhone-Wachstum von über 20 Prozent |
| JPMorgan | Samik Chatterjee | Overweight | 345 US-Dollar* | 325 US-Dollar | zuletzt beziffert am 6. bis 8. Juli 2026 | Nachfrage nach Premium-iPhones robust gegenüber Preiserhöhungen |
| Morgan Stanley | Erik Woodring | Overweight | 360 US-Dollar | 330 US-Dollar | 10. September 2026 | Großer Bestand älterer iPhones als Upgrade-Potenzial, Duo als margenstarkes Halo-Produkt |
| UBS | – | Neutral | 296 US-Dollar | – | 10. September 2026 | Höhere Preise gleichen steigende Speicherkosten nicht vollständig aus |
| Oppenheimer | Martin Yang | Perform | kein Kursziel genannt | – | 10. September 2026 | Siri-KI-Funktionen weiterhin nur auf Englisch im Beta-Stadium, Duo-Stückzahl auf 8 bis 10 Millionen Einheiten limitiert erwartet |
| Needham | Laura Martin | Hold | kein Kursziel genannt | – | 10. September 2026 | Neuer Siri-Agent in iOS 27 sei „zu wenig, zu spät“ |
| Jefferies | Edison Lee | Underperform | 264 US-Dollar | – | 10. September 2026 | Apple opfere Marge zugunsten Volumen, um die Verhandlungsmacht gegenüber Zulieferern zu sichern |
Außerhalb dieser Auswahl markiert TD Cowen mit 400 US-Dollar und der Einstufung Buy das obere Ende der Bandbreite. Barclays bildet mit 245 US-Dollar das untere Ende. Damit zeigt sich, wie tief die Wall Street gespalten ist. Auf der einen Seite stehen Optimisten, die auf einen langen Ersatzzyklus setzen. Auf der anderen Seite stehen Skeptiker, die vor allem die Marge im Blick haben.
Was ein Kursziel wirklich aussagt
Ein Kursziel ist die Zwölf-Monats-Einschätzung eines einzelnen Analystenteams, keine Garantie und kein Marktkonsens. Es basiert auf Annahmen zu Umsatz, Marge und Bewertungsmultiplikator, die sich mit neuen Daten – etwa Quartalszahlen oder Lieferkettenmeldungen – rasch ändern können. Verschiedene Häuser nutzen zudem unterschiedliche Rating-Skalen: „Buy“, „Outperform“ und „Overweight“ bezeichnen bei den meisten Banken eine positive Einschätzung, „Neutral“, „Hold“ und „Perform“ eine abwartende, „Underperform“, „Sell“ und „Underweight“ eine negative. Ein einzelnes Kursziel sollte deshalb nie isoliert, sondern stets im Kontext der Bandbreite aller Einschätzungen gelesen werden.
Marge oder Volumen: Woran sich die Einschätzungen scheiden
Die Kursziele für die Apple-Aktie liegen deshalb nicht zufällig so weit auseinander. Im Kern der Debatte steht nicht die Nachfrage, sondern die Marge. Bank of America und UBS verweisen übereinstimmend auf die Einstiegspreise des iPhone Duo. Mit 1.999 US-Dollar liegen sie unter den von manchen Häusern erwarteten 2.099 bis 2.500 US-Dollar. Angesichts steigender Speicher- und Komponentenkosten könnte das die Bruttomarge belasten. Bank of America senkte ihr Kursziel deshalb leicht von 380 auf 370 US-Dollar. Analyst Wamsi Mohan bezeichnet das Foldable selbst dennoch als „Highlight der gesamten Veranstaltung“.
Die Optimisten wiederum – darunter Morgan Stanley, TD Cowen und Evercore ISI – argumentieren mit dem Volumen. Morgan-Stanley-Analyst Erik Woodring beziffert den Bestand an iPhones, die für Apples KI-Funktionen technisch nicht ausreichen, auf 690 Millionen Geräte. Das könnte einen mehrjährigen Ersatzzyklus auslösen. Evercore-Analyst Amit Daryanani geht sogar davon aus, dass Apple in den ersten sechs Monaten jede produzierte Einheit des Duo verkaufen kann. Limitierender Faktor sei demnach die Fertigungskapazität, nicht die Nachfrage. Diese Einschätzung deckt sich mit der von Oppenheimer erwarteten Produktionsobergrenze von acht bis zehn Millionen Einheiten.
Jefferies und Barclays vertreten die skeptischste Position. Sie werten die vergleichsweise niedrige Einstiegspreisgestaltung als bewusste Strategie. Apple sichere sich damit mehr Stückzahlen und dadurch mehr Verhandlungsmacht gegenüber Zulieferern, allerdings auf Kosten der Marge. Needham bemängelt hingegen weniger die Hardware als die Software. Die neuen Siri-Funktionen in iOS 27 blieben aus Sicht von Analystin Laura Martin hinter den Erwartungen zurück. Ihr Urteil zum neuen Siri-Agenten fällt entsprechend deutlich aus: „Zu wenig, zu spät.“
Was das für Berater und Anleger bedeutet
Für Berater, die Kunden mit Apple-Position begleiten, liefert die Bandbreite der Kursziele für die Apple-Aktie vor allem eine Warnung vor Scheinpräzision. Sie reicht von 264 bis 370 US-Dollar, unter Einbeziehung von TD Cowen und Barclays sogar von 245 bis 400 US-Dollar. Ein einzelnes Kursziel suggeriert eine Genauigkeit, die der zugrunde liegenden Unsicherheit über Marge und Absatzvolumen nicht gerecht wird. Zudem bleibt Apple einer der größten Einzelwerte in globalen Technologie- und breiten Aktien-ETFs. Die Debatte ist deshalb auch für Kunden ohne direkte Apple-Position über die Portfoliogewichtung relevant.
Entscheidend für die kommenden Monate dürften zwei Datenpunkte sein. Der erste ist die tatsächliche Verkaufszahl des iPhone Duo im Weihnachtsquartal, dessen Verkaufsfenster ab dem 23. Oktober bereits mitten in diesem Zeitraum liegt. Der zweite ist die Bruttomargen-Prognose, die Apple bei der nächsten Quartalsvorlage geben dürfte. Erst danach lässt sich einschätzen, ob sich eher die Volumen- oder die Margen-These durchsetzt.