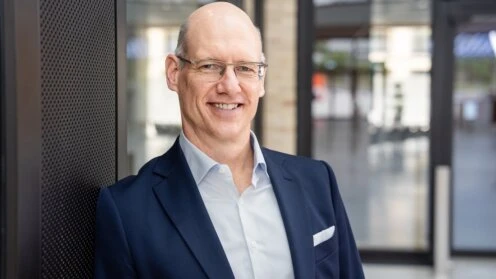
Das Altersvorsorgedepot 2027 bekommt vom Ökonomen Martin Werding gute Noten - mit einer deutlichen Einschränkung. Werding, Mitglied des Sachverständigenrats und der Alterssicherungskommission, lobt im Handelsblatt die ab 1. Januar 2027 startende Nachfolgeregelung der Riester-Rente als großen Fortschritt für die private Altersvorsorge. Zugleich vermisst er eine automatische Teilnahme.
„Der Sachverständigenrat hatte vor der Reform gefordert, dass die private Altersvorsorge einfacher, renditeorientierter und kostengünstiger werden muss. Jetzt haben wir Riesenschritte in diese Richtung gemacht“, sagt Werding im Handelsblatt.
Das ändert sich mit dem Altersvorsorgedepot 2027
Den gesetzlichen Rahmen dafür beschloss der Bundestag bereits am 27. März 2026: CDU/CSU und SPD votierten dafür, die Linke lehnte ab, während sich AfD und Grüne der Stimme enthielten. Am 8. Mai 2026 billigte die Länderkammer das Vorhaben, Ende Mai folgte die Verkündung im Bundesgesetzblatt.
Als Riester-Nachfolger verzichtet das Depot auf eine Garantiepflicht. Wer einzahlt, investiert künftig renditeorientiert in Fonds und ETFs. Außerdem verschärfte der Gesetzgeber im Verfahren den Kostendeckel für das staatliche Standarddepot. Statt der im Referentenentwurf vom Dezember 2025 vorgesehenen 1,5 Prozent liegt die Obergrenze nun bei maximal einem Prozent Effektivkosten pro Jahr.
| Merkmal | Altersvorsorgedepot (ab 1. Januar 2027) |
|---|---|
| Garantiepflicht | Keine - renditeorientierte Fonds- und ETF-Anlage |
| Kostendeckel Standarddepot | Maximal ein Prozent Effektivkosten pro Jahr |
| Grundförderung | 50 Prozent der Eigenbeiträge bis 360 Euro, 25 Prozent zwischen 360,01 und 1.800 Euro, maximal 540 Euro pro Jahr |
| Zugang | Erstmals auch für Selbstständige |
| Bestandsschutz | Bestehende Riester-Verträge laufen unverändert weiter |
Kritik an der Freiwilligkeit des Altersvorsorgedepots
So weit das Lob. Werding fehlt allerdings eine verbindlichere, möglichst automatische Einbindung der Sparer. Automatische Einzahlungen erhöhten die Hürde zum Ausstieg deutlich, begründet er seine Position mit Erkenntnissen aus Verhaltensforschung und Praxis.
Das Altersvorsorgedepot 2027 bleibt dagegen freiwillig. Wer keinen Vertrag abschließt, erhält auch keine zusätzliche kapitalgedeckte Vorsorge. Schon im Bundestag hatten die Grünen denselben Punkt kritisiert und einen automatischen Zugang vermisst.

Alterssicherungskommission empfiehlt Pflichtvorsorge
Zu ähnlichen Schlüssen kommt die Alterssicherungskommission, der Werding neben seinem Sitz im Sachverständigenrat ebenfalls angehört. Die Bundesregierung setzte das 13-köpfige Gremium im Dezember 2025 ein, den Vorsitz übernahmen Frank-Jürgen Weise und Constanze Janda. Am 7. Januar 2026 nahm es seine Arbeit auf. Seinen Bericht mit 33 Empfehlungen legte es am 23. Juni 2026 vor - nach der Verkündung des Gesetzes.
Die zentralen Empfehlungen der Kommission
Kernstück des Berichts ist eine verpflichtende Zusatzrente von zwei Prozent des Bruttolohns. Arbeitgeber und Arbeitnehmer sollen sie je zur Hälfte finanzieren. Das Geld soll ein staatlich gelenkter Fonds am Kapitalmarkt verwalten - nach schwedischem Vorbild.
Als Zielgröße nennt die Kommission ein Gesamtversorgungsniveau von mindestens 70 Prozent netto über alle drei Säulen der Alterssicherung. Ein Übergangsfaktor soll das Zugangsniveau vorerst bei knapp 48 Prozent halten. Zudem empfiehlt das Gremium, die Regelaltersgrenze zwischen 2031 und 2041 schrittweise um rund sechs Monate auf 67,5 Jahre anzuheben. Neue Selbstständige ohne obligatorische Absicherung sollen darüber hinaus verpflichtend und ohne Opt-out in die gesetzliche Rentenversicherung einbezogen werden.
Ob und in welcher Form die Bundesregierung diese weitergehenden Empfehlungen aufgreift, ist bislang offen.
Offene Vergütungsfrage für Vermittler
Für Vermittler zählt unterdessen eine andere Frage: die eigene Vergütung. Zum Stichtag 9. November 2026 existiert bereits ein Entwurf des Ministeriums für die Altersvorsorge-Kosten- und -Informationspflichten-Verordnung. Offen bleibt darin, ob Anbieter beim Wechsel von Kunden aus einem Riester-Vertrag ins Altersvorsorgedepot weiterhin laufende Bestandsprovisionen kassieren dürfen. Für Stellungnahmen von Verbänden und Fachkreisen bleibt nur bis zum 20. November 2026 Zeit - gerade einmal sechs Wochen, bevor die Regelung an den Start gehen soll.
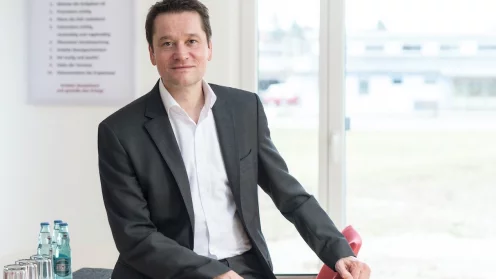
Nach eigener Darstellung repräsentiert der AfW rund 40.000 unabhängige Makler und Finanzanlagenvermittler, verteilt auf mehr als 2.100 Mitgliedsunternehmen. Der Verband fordert deshalb eine angemessene Vergütung für Beratung und Betreuung beim Altersvorsorgedepot. „Altersvorsorge endet nicht mit dem Vertragsabschluss“, sagt Norman Wirth, geschäftsführender Vorstand des AfW.
Kostenvergleich beim Altersvorsorgedepot 2027
Bestehende Riester-Verträge genießen Bestandsschutz und laufen unverändert weiter. Beim Preis unterscheiden sich alte und neue Welt allerdings deutlich. Bestehende Riester-Produkte kosten im Schnitt rund 1,46 Prozent pro Jahr - mehr als der Deckel von maximal einem Prozent, der für das staatlich organisierte Standarddepot gilt.
| Produkt | Kosten pro Jahr |
|---|---|
| Bestehende Riester-Produkte (Durchschnitt) | rund 1,46 Prozent |
| Standarddepot im Altersvorsorgedepot 2027 (Deckel) | maximal ein Prozent |
Dieser Deckel gilt ausschließlich für das staatlich organisierte Standarddepot.