Der Ruhestand rückt näher, Geldanlagen laufen aus, Versicherungen werden fällig und der Immobilienkredit ist abbezahlt. Dadurch wird Kapital zur Wiederanlage frei. Gleichzeitig wird die entscheidende Unsicherheit sichtbar: Niemand weiß, ob der eigene Ruhestand 15, 25 oder 35 Jahre dauern wird. Eine heute 50-jährige Frau erreicht mit einer Wahrscheinlichkeit von rund 55 Prozent das 90. Lebensjahr. Ein langer Ruhestand ist damit ein realistisches Planungsszenario.
Entscheidend ist deshalb nicht nur, wie viel Kapital bis zum Rentenbeginn noch aufgebaut werden kann. Es geht ebenso darum, welche Einnahmen lebenslang zur Verfügung stehen, welche Mittel flexibel bleiben sollen und welches Vermögen später an Hinterbliebene übergehen soll. Vor allem aber muss geklärt werden, wie groß die persönliche Lebensstandardlücke ausfällt. Die kürzere Ansparzeit macht neue Vorsorgeentscheidungen nicht überflüssig, erhöht aber den Druck, die einzelnen Bausteine richtig zu kombinieren.
Zuerst die Lücke, dann das Produkt
Am Anfang steht die Bestandsaufnahme: Welche Ansprüche bestehen aus gesetzlicher Rente, Versorgungswerk, betrieblicher Altersversorgung und privaten Verträgen? Welche Ausgaben sollen dauerhaft gedeckt werden, welche zusätzlichen Kosten können etwa für Gesundheit, Pflege, Wohnen oder Reisen entstehen? Erst diese Gegenüberstellung macht die Lebensstandardlücke sichtbar. Klar dabei ist, dass niemand im wohlverdienten Ruhestand auf seinen gewohnten Lebensstandard verzichten will.
Wie groß der erforderliche Kapitalbedarf selbst bei einer vermeintlich überschaubaren monatlichen Lücke werden kann, zeigt eine IVFP-Modellrechnung für ein verheiratetes, kinderloses Paar. Beide sind 50 Jahre alt, angestellt und erzielen jeweils ein Bruttojahreseinkommen von 72.000 Euro; ihr gemeinsames monatliches Nettoeinkommen beträgt ca. 7.300 Euro. Angestrebt wird im Ruhestand ein Einkommen von 70 Prozent des heutigen Nettoeinkommens.
Bei einem Rentenbeginn mit 67 Jahren ergibt sich unter Berücksichtigung einer Inflation von zwei Prozent eine monatliche Wunschrente von ca. 7.100 Euro. Der erwarteten Nettorente von 4.700 Euro steht damit eine monatliche Lebensstandardlücke von ca. 2.400 Euro gegenüber. Um diese bis zum statistisch angenommenen Lebensalter von 93 Jahren zu schließen, benötigt das Paar bei einer Nettorendite von vier Prozent in der Auszahlungsphase rund 575.000 Euro Kapital zum Rentenbeginn.
Ein Entnahmeplan, der rechnerisch bis zum 85. oder 90. Lebensjahr reicht, hilft denjenigen nicht, die deutlich älter werden. Für dauerhafte Grundausgaben braucht es daher einen Sockel aus lebenslangen Einnahmen. Als Orientierungsgröße empfiehlt das IVFP mindestens 50 bis 60 Prozent des heutigen Nettoeinkommens durch lebenslange Renten abzudecken. Daneben braucht es flexibel verfügbares Kapital für Wünsche und unvorhergesehene Belastungen, sodass 70 bis 80 Prozent vom heutigen Nettoeinkommen erreicht werden können
Das AV-Depot: sinnvoll, aber nicht ausreichend
Ab 2027 erweitert das AV-Depot die staatlich geförderte private Altersvorsorge um eine kapitalmarktorientierte Variante ohne Beitragsgarantie. Daneben bleiben Garantieprodukte bestehen, die zu Beginn der Auszahlungsphase 80 oder 100 Prozent der eingezahlten Beiträge einschließlich Zulagen sichern.
Auch bei kürzerer Ansparzeit ist die Förderung relevant. Für Eigenbeiträge bis 360 Euro jährlich beträgt die Grundzulage 50 Prozent; auf weitere Eigenbeiträge bis insgesamt 1.800 Euro werden 25 Prozent gewährt. Beim Höchstbetrag sind somit bis zu 540 Euro Grundzulage pro Jahr möglich. Für jedes Kind kommen bis zu 300 Euro Kinderzulage hinzu; der Höchstbetrag wird bereits bei 300 Euro Eigenbeitrag im Jahr erreicht.

Ein vereinfachtes Beispiel zeigt die Größenordnung: Zahlt eine 58-jährige Person sieben Jahre lang jeweils 1.800 Euro ein, stehen 12.600 Euro Eigenbeiträgen eine Grundzulage in Höhe von 3.780 Euro gegenüber - noch ohne Wertentwicklung. Vor Wertentwicklung fließen damit 16.380 Euro in den Vertrag. Das ist attraktiv, reicht aber nicht aus, um eine häufig sechsstellige Lebensstandardlücke zu schließen. Das AV-Depot bleibt ein Zusatzbaustein - keinesfalls eine alleinige Lösung für die Ruhestandsplanung ab 50.
Beim Übergang in die Leistungsphase können bis zu 30 Prozent des Kapitals entnommen werden. Das übrige Vermögen fließt in eine lebenslange Rente oder einen mindestens bis zum 85. Lebensjahr laufenden Auszahlungsplan. Letzterer lässt das Kapital länger investiert, löst das Langlebigkeitsrisiko aber nicht. Zugleich müssen Aktienquote, Garantieniveau und Ablaufmanagement zur verbleibenden Laufzeit passen.
Über alle drei Schichten planen
In der ersten Schicht bilden gesetzliche Rente, Versorgungswerke und die Basisrente den lebenslangen Versorgungssockel. Gerade bei höherem Einkommen und vorhandener Liquidität ist eine Basisrente bei kurzer Ansparzeit interessant. Beiträge sind innerhalb der Höchstbeträge (30.826 Euro für Ledige und 61.652 Euro für zusammenveranlagte Ehepartner) steuerlich abziehbar.
Dabei sind allerdings auch Beiträge zur gesetzlichen Rentenversicherung oder zu vergleichbaren Versorgungssystemen zu berücksichtigen. Seit 2023 können die berücksichtigungsfähigen Altersvorsorgeaufwendungen zu 100 Prozent steuerlich angesetzt werden. Die spätere Rente wird nachgelagert und nach dem Kohortenprinzip besteuert. Maßgeblich ist das Jahr des Rentenbeginns. Für die Rentnerkohorte 2031 beträgt der Besteuerungsanteil beispielsweise 86,5 Prozent.
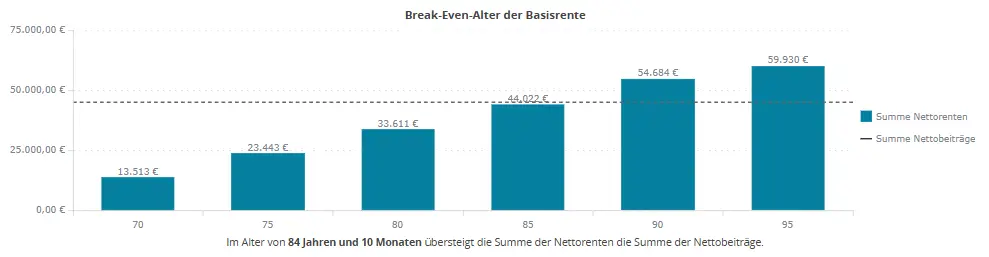
Eine IVFP-Modellrechnung zeigt, wie stark der steuerliche Effekt auch bei kurzer Ansparzeit ausfallen kann: Ein 58-jähriges Ehepaar zahlt fünf Jahre lang insgesamt 75.000 Euro in eine Basisrente ein. Nach einer Steuerersparnis von 31.295 Euro verbleibt ein Nettoaufwand von 43.705 Euro. Dafür erhält das Ehepaar eine lebenslange Zusatzrente von jährlich rund 2.740 Euro brutto. Unter den Modellannahmen übersteigt die Summe der Nettorenten im Alter von 84 Jahren und zehn Monaten erstmals die Nettobeiträge.
Danach wird die Rente lebenslang weitergezahlt - unabhängig davon, wie alt die Versicherten werden. Der Berechnung liegen ein Rentenbeginn mit 63 Jahren, eine Beitragsdauer von fünf Jahren, eine angenommene Bruttowertentwicklung von sechs Prozent jährlich sowie ein gemeinsames Bruttoeinkommen von 170.000 Euro zugrunde. Das Ehepaar ist gesetzlich krankenversichert, kinderlos und zahlt keine Kirchensteuer.
Die Kehrseite ist die geringe Flexibilität. Das Kapital einer Basisrente kann grundsätzlich weder frei ausgezahlt noch beliebig vererbt werden. Hinterbliebenenschutz ist nur für den gesetzlich begünstigten Personenkreis (Ehepartner, auch gleichgeschlechtlich, und kindergeldberechtigte Kinder) möglich. Sie eignet sich daher für Vermögen, das bewusst für die Schließung der Lebensstandardlücke vorgesehen ist.
Zur zweiten Schicht gehören die betriebliche Altersversorgung und die staatlich geförderte private Altersvorsorge, künftig also auch das AV-Depot. Bei der bAV können Arbeitgeberzuschüsse sowie steuerliche und sozialversicherungsrechtliche Vorteile attraktiv sein; im Alter sind jedoch Steuern und gegebenenfalls Kranken- und Pflegeversicherungsbeiträge zu berücksichtigen.
Die dritte Schicht schafft zusätzliche Gestaltungsfreiheit. Ein freies Wertpapierdepot ermöglicht jederzeitige Verfügungen und ist grundsätzlich vererbbar, bietet aber weder eine lebenslange Leistung noch Schutz vor vorzeitigem Kapitalverzehr. Private Rentenversicherungen in Form von Fondspolicen können dagegen Kapitalmarktanlage, lebenslange Rentenoptionen und vertraglich geregelte Todesfallleistungen verbinden. Wird eine lebenslange Rente gewählt, ist grundsätzlich nur der vom Alter bei Rentenbeginn abhängige Ertragsanteil steuerpflichtig.
Vererbbarkeit von Anfang an mitdenken
Gerade bei Kundinnen und Kunden ab 50 spielt neben der eigenen Versorgung häufig die Vermögensübertragung eine zentrale Rolle. Wer Fondsanteile aus einem Depot erbt, übernimmt grundsätzlich die bislang nicht realisierten Wertzuwächse. Werden die Anteile später verkauft, fallen darauf Abgeltungsteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer an. Der Erbe tritt dabei steuerlich in die Position des Erblassers ein - die sogenannte Fußstapfentheorie.
Bei einer entsprechend gestalteten Fondspolice kann die Todesfallleistung dagegen einkommensteuerfrei ausgezahlt werden. Eine Modellrechnung verdeutlicht den möglichen Unterschied: Ein 60-jähriger Anleger investiert einmalig 100.000 Euro. Bei einer Auszahlung im Alter von 85 Jahren, drei Fondswechseln und einer angenommenen Rendite von 6 Prozent erreicht das Aktiendepot ca. 230.000 Euro. Die Fondspolice liegt knapp 18.000 Euro höher. Ausschlaggebend sind zwei steuerliche Vorteile: Fondswechsel innerhalb des Versicherungsmantels lösen keine Abgeltungsteuer aus und bei der Auszahlung im Alter von 85 Jahren greift das sogenannte Halbeinkünfteverfahren.
Da der Vertrag zu diesem Zeitpunkt länger als zwölf Jahre bestanden hat und die Auszahlung nach Vollendung des 62. Lebensjahres erfolgt, muss nur die Hälfte des Unterschiedsbetrags zwischen der Versicherungsleistung (abzgl. 15% Teilfreistellung) und den eingezahlten Beiträgen mit dem persönlichen Einkommensteuersatz versteuert werden. Verstirbt der Anleger bereits im Alter von 84 Jahren, steigt der errechnete Vorteil auf rund 49.000 Euro, da die Todesfallleistung einkommensteuerfrei an die Erben ausgezahlt wird. Die Erbschaftsteuer ist hiervon getrennt zu prüfen und kann bei beiden Anlageformen anfallen, wenn die persönlichen Freibeträge überschritten werden.
Auch beim AV-Depot gehört die Frage nach dem Todesfall früh in die Beratung. Beim Auszahlungsplan kann Restkapital zwar auf die Erben übergehen, die staatliche Förderung ist dann jedoch zurückzuzahlen. Förderunschädlich ist ausschließlich die Übertragung auf einen eigenen Altersvorsorgevertrag des überlebenden Ehegatten. Bei allen anderen Erben geht die Förderung verloren.
Das AV-Depot allein reicht nicht
Macht das AV-Depot für 50plus Sinn? Ja - sofern seine Aufgabe klar definiert ist. Reicht es allein aus, um die Lebensstandardlücke zu schließen? Nein. Förderung und Kapitalmarktchancen können auch bei kürzerer Ansparzeit attraktiv sein. Das AV-Depot kann jedoch weder eine größere Lebensstandardlücke allein schließen, noch Langlebigkeitsrisiko, Liquiditätsbedarf und Vermögensnachfolge gleichzeitig lösen.
Eine tragfähige Ruhestandsplanung verbindet daher lebenslange Einnahmen, flexibles Kapital und eine geplante Vermögensübertragung. Gerade bei höherem Einkommen kann die Basisrente eine zentrale Rolle übernehmen. AV-Depot, bAV, private Rentenversicherung und freies Depot ergänzen diesen Sockel. Ein attraktives Produkt ist noch keine vollständige Ruhestandsstrategie.
Für Vermittlerinnen und Vermittler bleibt die ganzheitliche Beratung daher unverzichtbar. Sobald größere Lebensstandardlücken, bestehende Verträge, freies Vermögen oder Vererbungsziele zusammentreffen, reicht eine isolierte Produktempfehlung nicht aus. Die Reform macht Beratung nicht überflüssig - sie macht eine qualifizierte, ganzheitliche Ruhestandsplanung wichtiger denn je.
Autor Prof. Michael Hauer ist Geschäftsführer des Instituts für Vorsorge und Finanzplanung