Am 27. März 2026 hat der Bundestag das Altersvorsorgereformgesetz beschlossen, am 8. Mai 2026 stimmte der Bundesrat zu. Die Logik der Reform ist klar: Das bisherige System der geförderten Altersvorsorge war auf Sicherheit ausgelegt - und genau das wurde ihm zum Verhängnis. In Zeiten niedriger Zinsen hat das Garantiemodell kaum noch Rendite erwirtschaften können. Mit der Altersvorsorgereform stellt die Politik die private Vorsorge ab 2027 auf ein neues Fundament.
Erstmals wird in Deutschland ein gefördertes Altersvorsorgedepot ohne Garantie- und Verrentungspflicht eingeführt. Die neuen Produkte sollen ab dem 1. Januar 2027 angeboten werden. Während Riester bislang grundsätzlich die Bruttobeitragsgarantie voraussetzte, sind künftig auch Lösungen ohne Garantieanforderungen förderfähig. Neben Garantieprodukten mit 80 oder 100 Prozent Garantieniveau wird mit dem Altersvorsorgedepot erstmals eine vollständig kapitalmarktorientierte Variante zugelassen.
Das Herzstück der Reform ist eine neue Fördersystematik:
- Grundzulage: Für die ersten 360 Euro Eigenbeitrag werden 50 Prozent Zulage gewährt; für Beiträge von 360,01 bis 1.800 Euro sind es 25 Prozent. Damit sind bis zu 540 Euro Grundzulage pro Jahr möglich.
- Kinderzulage: Der Staat ergänzt den Eigenbeitrag bis zu 300 Euro je Kind im Verhältnis eins zu eins. Für die volle Kinderzulage genügt damit ein Jahresbeitrag von 300 Euro.
- Mindestbeitrag: Voraussetzung für die Zulagenförderung ist ein Eigenbeitrag von mindestens 120 Euro pro Jahr.
- Steuerliche Förderung: Eigenbeiträge und Zulagen können weiterhin im Rahmen der Günstigerprüfung als Sonderausgaben berücksichtigt werden.
- Berufseinsteigerbonus: Wer zu Beginn des Beitragsjahres das 25. Lebensjahr noch nicht vollendet hat, erhält einmalig 200 Euro zusätzlich.
Darüber hinaus wird der Kreis der Förderberechtigten um Selbstständige mit Einkünften aus Gewerbebetrieb oder selbstständiger Tätigkeit sowie um Pflichtmitglieder berufsständischer Versorgungswerke erweitert. In der Auszahlungsphase kann zwischen einer lebenslangen Leibrente und einem Auszahlungsplan mindestens bis zum 85. Lebensjahr gewählt werden; eine anschließende Verrentung ist nicht vorgeschrieben. Bis zu 30 Prozent des Kapitals können zu Beginn entnommen werden. Abschluss- und Vertriebskosten sind über die gesamte Ansparphase zu verteilen. Nach fünf Jahren darf der abgebende Anbieter für einen Wechsel keine Kosten mehr berechnen.
Für Kund:innen, die keine individuelle Fondsauswahl treffen möchten, sieht das Gesetz ein Standarddepot mit zwei ausgewählten Fonds vor : einem defensiven Fonds der Risikoklasse 1 oder 2 und einem chancenorientierteren Fonds der Risikoklasse 3, 4 oder 5. Der Kostendeckel liegt bei höchstens einem Prozent Effektivkosten pro Jahr. Zusätzlich ist ein Standarddepot unter öffentlicher Trägerschaft vorgesehen - dieses wird jedoch höchstwahrscheinlich noch nicht in 2027 vorhanden sein. Nach dem Referentenentwurf zur Frühstart-Rente sollen auch die individuellen Frühstart-Renten-Verträge ausschließlich als Standarddepot-Verträge ausgestaltet werden.
Neue Förderung ist nicht in jedem Fall besser
Für bestehende Riester-Verträge gilt Bestandsschutz. Neuabschlüsse nach den bisherigen Regelungen sind noch bis zum 31. Dezember 2026 möglich; vorhandene Verträge können anschließend mit der bisherigen Förderung fortgeführt werden. Alternativ können sie beitragsfrei gestellt, auf einen neuen Vertrag übertragen oder - sofern der Anbieter dies ermöglicht - unwiderruflich auf die neue Förderung umgestellt werden. Beide Fördersysteme parallel zu nutzen, ist ausgeschlossen. Für Bestandskund:innen stellt sich daher zunächst die Frage nach dem passenden Fördermodus.
Wie unterschiedlich die Fördermethoden wirken, zeigen drei Modellfälle. Die Förderquote setzt Zulagen und eine mögliche zusätzliche Steuerentlastung ins Verhältnis zum gesamten Sparbeitrag. Die Berechnungen mit dem IVFP-Fördervergleichsrechner vergleichen ausschließlich die Förderung; Aussagen zur späteren Wertentwicklung lassen sich daraus nicht ableiten.
Fall 1: Zwei Kinder und sehr niedriger Eigenbeitrag
Das erste Beispiel zeigt, dass die neue Förderung nicht immer vorteilhafter ist. Eine ledige 30-jährige Person mit zwei Kindern und 120 Euro Eigenbeitrag erhält bei Riester 175 Euro Grundzulage und 600 Euro Kinderzulage. Der Sparbeitrag erreicht 895 Euro, die Förderquote 87 Prozent. Nach der neuen Systematik entstehen aufgrund der Beitragsproportionalität lediglich 60 Euro Grund- und 240 Euro Kinderzulage. Der Sparbeitrag beträgt 420 Euro, die Förderquote 71 Prozent. Bei mehreren Kindern und sehr niedrigen Eigenbeiträgen kann die bisherige Förderung somit überlegen bleiben.
Fall 2: Kinderlos und hoher Eigenbeitrag
Im zweiten Beispiel ergibt sich nahezu ein Gleichstand. Eine ledige, kinderlose Person mit 45.000 Euro Bruttojahreseinkommen und 1.800 Euro Eigenbeitrag erreicht einschließlich Steuerentlastung bei Riester eine Förderquote von 29 Prozent und im neuen System ebenfalls 29 Prozent. Zwar steigt die Grundzulage von 175 auf 540 Euro, gleichzeitig fällt die zusätzliche Steuererstattung niedriger aus. Beim absoluten Sparbeitrag bleibt ein Unterschied: In den neuen Vertrag fließen 2.340 Euro, bei Riester 1.975 Euro.
Fall 3: Zwei Einkommen, zwei Kinder
Im dritten Beispiel steigt bei einer verheirateten Person mit zwei Kindern, Einkommen der Ehepartner von 45.000 und 20.000 Euro sowie 1.200 Euro Eigenbeitrag die Grundzulage von 175 auf 390 Euro. Die Kinderzulage bleibt mit 600 Euro unverändert. Dadurch verbessert sich die Förderquote von 39 auf 45 Prozent und der jährliche Sparbeitrag von 1.975 auf 2.190 Euro.
Insgesamt dürfte die neue Förderung in vielen Konstellationen besser oder zumindest ähnlich abschneiden. Bereits bei 350 Euro Eigenleistung entspricht die neue Grundzulage mit 175 Euro dem bisherigen Riester-Niveau; oberhalb davon fällt sie höher aus. Dennoch darf die Förderquote nicht zum alleinigen Entscheidungskriterium werden. Über längere Laufzeiten können Kosten, Kapitalanlage, Garantien, Restlaufzeit und Auszahlungsform einen wesentlichen Einfluss haben.
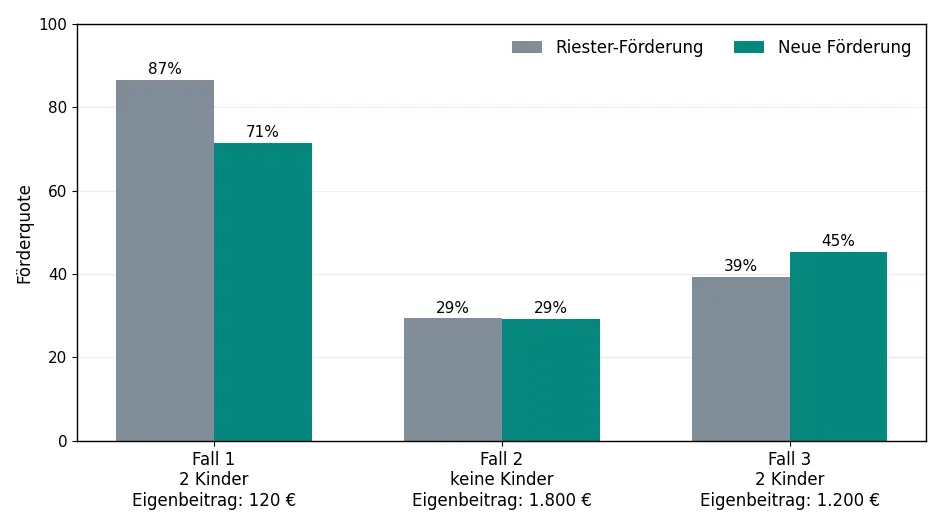
Förderquote in drei Musterfällen. Die Förderung hängt entscheidend von Eigenbeitrag und Familiensituation ab. Quelle: IVFP-Fördervergleichsrechner.
Mehr als 100 Produktankündigungen: Ein neuer Markt entsteht
Die Reform erweitert nicht nur das Produktspektrum, sondern auch den Kreis der Anbieter. Während die bisherige Riester-Rente vor allem durch Lebensversicherer geprägt wurde, bereiten inzwischen auch Fondsgesellschaften und Asset Manager, Banken und Kreditinstitute, Neobroker sowie digitale Plattformanbieter entsprechende Lösungen vor. Im weiter gefassten IVFP-Marktmonitoring werden zudem Bausparkassen berücksichtigt. Zum Stand Juli 2026 zählt das IVFP bereits mehr als 100 angekündigte Produkte beziehungsweise Produktvarianten. Der künftige Markt dürfte damit deutlich breiter und heterogener werden.
Der Markt sendet derzeit vor allem ein Signal: Viele Anbieter wollen ab 2027 mit eigenen Lösungen vertreten sein. Welche Produkte tatsächlich auf den Markt kommen und wie diese ausgestaltet sein werden, bleibt allerdings häufig noch offen. Bei zahlreichen Ankündigungen fehlen bislang konkrete Angaben zum Garantieniveau, zur Kapitalanlage, zu den Kosten, zum Vertriebsweg oder zur Auszahlungsphase. Ein belastbarer Marktvergleich dürfte daher erst rund um den Marktstart zum Jahreswechsel 2026/2027 möglich sein, wenn die konkreten und zertifizierten Angebote vorliegen.
Einige Häuser haben ihre Planungen bereits näher beschrieben. Die Allianz bereitet ein Standarddepot, ein garantiefreies Altersvorsorgedepot sowie ein Garantieprodukt mit 80 Prozent Beitragsgarantie auf Basis der bekannten InvestFlex vor. Union Investment plant unter der Marke „UniVorsorge“ neben dem Standardprodukt eine aktiv gemanagte Variante ohne Garantie und eine weitere mit 100-prozentiger Garantie.
Gleichzeitig bringen sich Direktbanken und nahezu alle großen Neobroker in Stellung. Dazu zählen beispielsweise die DKB, Trade Republic, Scalable Capital und Smartbroker+. Daneben entstehen Kooperationen, bei denen Asset Manager ihre Kapitalanlagekompetenz mit der Infrastruktur und dem Kundenzugang digitaler Plattformen verbinden. Franklin Templeton arbeitet sowohl mit MorgenFund an einer skalierbaren Produkt- und Plattformlösung als auch mit Finanzguru an einem digitalen Angebot für Privatanleger. ODDO BHF Asset Management und Xaver entwickeln eine White-Label-Plattform für Banken, Versicherer und Finanzvertriebe. Vanguard und Growney planen wiederum eine ETF-basierte Vorsorgelösung, die auch im B2B- und White-Label-Vertrieb eingesetzt werden soll.
Grafik 2: IVFP-Marktbeobachtung; Auswahl angekündigter bzw. positionierter Anbieter; Stand Juli 2026.
Um die Planungen der Unternehmen systematisch zu erfassen, hat das IVFP mehr als 200 potenzielle Anbieter angeschrieben. An der Befragung beteiligten sich 50 Unternehmen aus den Bereichen Versicherung, Kreditwirtschaft, Fonds- und Asset-Management sowie Neobroker und Digitalplattformen. Die strategische Bedeutung des Geschäftsfelds fällt deutlich aus: Von den antwortenden Unternehmen bezeichnen mehr als drei Viertel die Altersvorsorge als zentrales Wachstumsfeld und 22 Prozent als wichtiges Ergänzungsfeld; lediglich ein Unternehmen misst ihr keine Bedeutung bei. Auch die Eintrittsabsicht ist hoch. Von 50 Unternehmen wollen 36 mindestens ein gefördertes Produkt anbieten, acht prüfen einen Einstieg noch. Jeweils drei Unternehmen planen vorerst kein Angebot beziehungsweise wollen zunächst die weitere Entwicklung abwarten.
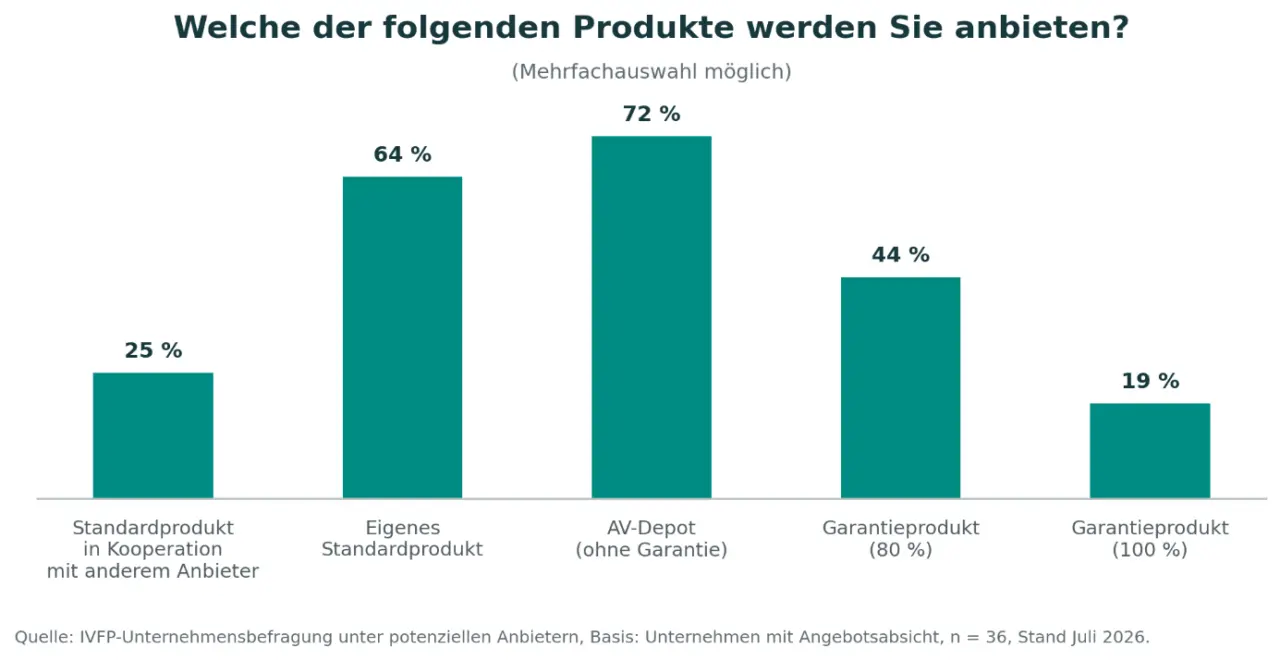
Geplante Produkttypen im neuen Fördermarkt. Mehrfachauswahl möglich. Basis: Unternehmen mit Angebotsabsicht, n = 36. Quelle: IVFP-Unternehmensbefragung, Stand Juli 2026.
Bei den Standarddepots planen 64 Prozent der Unternehmen mit konkreter Angebotsabsicht ein eigenes Produkt; weitere 25 Prozent wollen ein Standarddepot in Kooperation mit einem anderen Anbieter umsetzen. Mit 72 Prozent am häufigsten genannt wird das Altersvorsorgedepot ohne Garantie. Garantieprodukte bleiben dennoch ein wesentlicher Bestandteil des Marktes: 44 Prozent sehen eine Lösung mit 80 Prozent Garantieniveau vor, 19 Prozent ein Produkt mit vollständiger Beitragsgarantie. Die Mehrfachnennungen zeigen, dass sich zahlreiche Anbieter nicht auf eine Variante beschränken.
Bei den Anlagemöglichkeiten der Nicht-Standardprodukte liegen ETFs mit 18 und aktive Investmentfonds mit 17 Nennungen nahezu gleichauf. Zwölf Unternehmen planen gemanagte Portfoliolösungen. ELTIFs spielen mit einer Nennung bislang nur eine untergeordnete Rolle, während sieben Anbieter ihre Kapitalanlage noch nicht konkretisiert haben. Insgesamt sprechen die Ergebnisse für einen breiten Produktwettbewerb, dessen konkrete Qualität sich erst anhand von Kosten, Kapitalanlage, Risikosteuerung und Auszahlungsphase beurteilen lassen wird.
Was Vermittler jetzt beachten sollten
Bestehende Verträge frühzeitig analysieren
Die Reform schafft neue Möglichkeiten, macht bestehende Riester-Verträge aber nicht automatisch unattraktiv. Gerade ältere Riester-Verträge können attraktive Garantiezinsen, Verrentungsfaktoren oder Vertragsoptionen enthalten, die bei einer Übertragung verloren gehen. Zu prüfen sind daher Förderung, Kosten, Garantien, Fondsqualität, Restlaufzeit, Verrentung und die Folgen einer Umstellung. Je nach Ausgangslage kann die Fortführung, Beitragsfreistellung oder Übertragung sinnvoll sein. Eine pauschale Wechselentscheidung wird den unterschiedlichen Beständen nicht gerecht.
Gute Leitplanken garantieren keine guten Produkte
Mit der Reform steht der Rahmen. Ob daraus überzeugende Altersvorsorgelösungen entstehen, entscheidet sich jedoch erst bei der konkreten Umsetzung. Das gilt besonders für das mit hohen Erwartungen verbundene AV-Depot. Die Reform schafft damit nicht die eine richtige Lösung für alle, sondern eröffnet einen Qualitätswettbewerb. Ob die Anbieter die neuen Spielräume sinnvoll nutzen, wird sich erst nach dem Marktstart zeigen.
Das AV-Depot ist ein Baustein, keine Strategie
Das AV-Depot kann für viele Menschen ein attraktiver Vorsorgebaustein sein. Es ersetzt jedoch weder die individuelle Finanzplanung noch die Analyse der persönlichen Versorgungssituation. Gesetzliche Rente und Basisversorgung, betriebliche Altersversorgung sowie private Vorsorge erfüllen unterschiedliche Aufgaben und ergänzen sich. Daran ändert auch die AV-Reform nichts. Die neuen Möglichkeiten erweitern den Werkzeugkasten der privaten Altersvorsorge. Sie ersetzen aber nicht die individuelle Analyse der persönlichen Versorgungssituation.
Die größte Chance der Reform liegt nicht im Produkt
Die vielleicht größte Chance der Reform liegt in der neuen Aufmerksamkeit für das Thema Altersvorsorge. Selten wurde so intensiv über Förderung, Kapitalmarktanlage und Versorgungslücken gesprochen wie derzeit. Für Beraterinnen und Berater entstehen daraus zahlreiche Gesprächsanlässe - im Neugeschäft ebenso wie im Bestand. Wenn Menschen ihre Versorgungslücke früher erkennen und sich bewusster mit ihrer finanziellen Zukunft beschäftigen, kann die Reform weit über neue Vertragsabschlüsse hinauswirken.
Orientierung schafft Vertrauen
Mit der Zahl der Möglichkeiten wächst der Bedarf an Orientierung. Kundinnen und Kunden müssen verstehen, wie sich Förderung, Garantien, Renditechancen, Kosten und Auszahlungsformen unterscheiden. Dafür braucht es qualifizierte Beratung, verständliche Informationen und geeignete Vergleichsinstrumente. Das IVFP begleitet die Entwicklung unter anderem mit Ratings und Softwarelösungen wie dem Fördervergleichsrechner, die Transparenz schaffen und unterschiedliche Lösungswege vergleichbar machen. Solche Lösungen ersetzen keine Beratung, schaffen aber eine belastbare Grundlage für Entscheidungen. Auch Anbieter müssen klar benennen, für wen ein Produkt geeignet ist - und für wen nicht. Wer Orientierung bietet, stärkt Vertrauen. Und Vertrauen bleibt in der Altersvorsorge mindestens so wichtig wie die Aussicht auf Rendite.
Die Reform erweitert die Möglichkeiten
Die Reform geht über eine bloße Weiterentwicklung der Riester-Rente hinaus. Erstmals werden Produkte ohne Garantieanforderungen gefördert, der Kreis der Berechtigten wird erweitert und zusätzliche Anbieter erhalten Zugang zum Markt. Für viele Kund:innen dürfte sich die Förderung verbessern. Bestehende Riester-Verträge können jedoch weiterhin wertvolle Garantien und Vertragsmerkmale enthalten. Eine differenzierte Betrachtung bleibt daher unverzichtbar.
Die Reform bietet Chancen für neue und etablierte Anbieter, qualifizierte Beratung und Kund:innen, die aus einem breiteren Angebot wählen können. Ob sie langfristig erfolgreich wird, entscheidet sich jedoch nicht allein an der Zahl neuer Verträge. Maßgeblich ist, ob verständliche, kosteneffiziente und zielgruppengerechte Produkte entstehen und bestehende Verträge sachgerecht einbezogen werden. Der gesetzliche Rahmen steht. Nun kommt es darauf an, daraus bessere Altersvorsorge zu entwickeln.
Der Autor Dr. Andreas Kick ist Geschäftsführer des Institut für Vorsorge und Finanzplanung (IVFP).