Eine knappe Mehrheit der Versicherungsmakler in Deutschland befürwortet eine gesetzliche Elementarschadenversicherung-Pflicht. Unabhängig von der eigenen Haltung gehört der Schutz für die meisten Vermittlerinnen und Vermittler schon heute fest zum Beratungsangebot. Dies belegt das 18. AfW-Vermittlerbarometer, für das der AfW Bundesverband Finanzdienstleistung im Zeitraum von Dezember 2025 bis Februar 2026 insgesamt 1.001 Vermittlerinnen und Vermittler befragte.
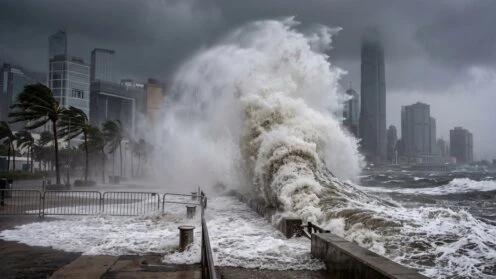
Der Elementarschutz ist in Deutschland meist Bestandteil einer Wohngebäudeversicherung und deckt Schäden durch Naturereignisse wie Hochwasser, Starkregen oder Erdrutsch ab. Genau darüber streitet die Politik seit Monaten. In der Beratungspraxis der Vermittlerinnen und Vermittler herrscht dagegen längst Konsens, wie die neue Erhebung zeigt.
Mehrheit befürwortet Elementarschadenversicherung-Pflicht
53,2 Prozent der Befragten sprechen sich für eine Elementarschadenversicherung-Pflicht aus. 22,6 Prozent stehen ihr ablehnend gegenüber, knapp jeder Fünfte (19,3 Prozent) äußert dazu keine klare Meinung, und weitere 4,9 Prozent enthielten sich einer Angabe. Die Basis bilden 735 Antworten.
In der Beratungspraxis zeigt sich dagegen ein einheitliches Bild: 98,4 Prozent der Befürworter bieten den Elementarschutz standardmäßig mit an. Unter den Gegnern liegt der Anteil bei 93,6 Prozent und damit nur leicht, aber statistisch signifikant niedriger. Gruppenübergreifend integrieren 89,0 Prozent der Vermittlerinnen und Vermittler diesen Schutz grundsätzlich in ihre Beratung, während lediglich 3,5 Prozent ihn generell ausschließen (Basis: 747 Antworten).
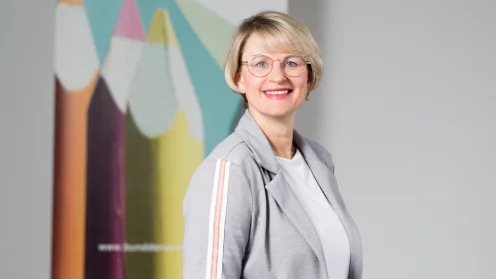
„Unabhängig davon, wie man zur Pflicht steht: In der Beratung ist der Elementarschutz für die meisten längst gesetzt. Wer den möglichen Schaden am Objekt seiner Kundin oder seines Kunden kennt, bietet den Schutz an - ganz gleich, ob er eine gesetzliche Pflicht für richtig hält oder nicht. Die Branche ist in der Praxis oft weiter als die politische Debatte“, sagt Franziska Geusen, Vorständin des AfW.
Kundennachfrage beeinflusst das Angebot
Wie häufig Vermittlerinnen und Vermittler den Elementarschutz anbieten, hängt zudem von der eingeschätzten Nachfrage ihrer Kundschaft ab. 43,6 Prozent geben eine hohe oder sehr hohe Nachfrage an, bei 37,5 Prozent fällt sie moderat aus, und lediglich 5,0 Prozent nehmen kaum Interesse wahr (Basis: 746 Antworten). Wie stark dies die eigene Beratungspraxis prägt, zeigt sich deutlich:
Bei hoher oder sehr hoher Nachfrage bieten die Befragten den Schutz fast durchgängig an (98,5 beziehungsweise 100 Prozent). Ist die Nachfrage hingegen kaum vorhanden, fällt der Anteil auf 58,8 Prozent zurück. Dieser Wert beruht allerdings auf einer kleinen Stichprobe und ist eher als Tendenz zu lesen.
Woran die Debatte um die Elementarschadenversicherung-Pflicht für viele Vermittlerinnen und Vermittler tatsächlich hängt, zeigt der Freitext der Umfrage: nicht am Ob, sondern am Wie. „Für die, die in der ZÜRS-Zone 4 leben, unerschwinglich. Alle ja, aber alle zu einem gleichen Festbeitrag“, schreibt ein Teilnehmer der Befragung. Die ZÜRS-Zone 4 bezeichnet Gebiete mit besonders hohem Hochwasserrisiko. Dort fallen die Prämien für Elementarschutz traditionell hoch aus.
„Diese Rückmeldung deckt sich mit dem, was wir aus vielen Gesprächen kennen: Es geht den Vermittlerinnen und Vermittlern nicht um die Frage, ob Elementarschutz sinnvoll ist, sondern darum, dass er für Kundinnen und Kunden in Risikogebieten bezahlbar bleibt. Wir setzen uns für ein Modell ein, das den Schutz verbreitert, jedoch ohne pauschale Festbeiträge oder eine Einheitsdeckung, die an der eigentlichen Risikolage vorbeigeht“, sagt Geusen.


Elementarschadenversicherung-Pflicht: Wo endet die Versicherbarkeit?
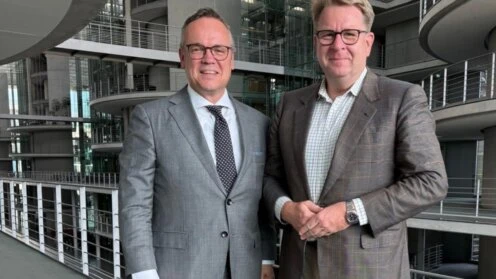
Der AfW positionierte sich bereits am 10. Juli 2026 gegen eine allgemeine Elementarschadenversicherung-Pflicht - nach einem Gespräch mit Carsten Müller (CDU), dem amtierenden Vorsitzenden des Ausschusses für Recht und Verbraucherschutz. Stattdessen wirbt der Verband für ein Opt-out-Modell für die Elementarschadenversicherung mit risikobasierten Prämien. Zudem soll eine staatliche Rückversicherung zur Absicherung des Versichertenschutzes privat nicht absicherbare Großschäden auffangen.
Unbeantwortet bleibt jedoch eine Frage, die insbesondere für Objekte in Hochrisikozonen entscheidend werden kann: Ab welchem Punkt geht eine zwar hohe, aber noch zahlbare Prämie in ein Objekt über, das faktisch nicht mehr versicherbar ist? „Die Debatte um Großschäden ist jedoch nicht ausreichend. Die eigentliche Frage bei staatlichen Auffanglösungen lautet: Was bedeutet ‚nicht versicherbar‘? Ein Einfamilienhaus, das sich für 10.000 Euro Jahresprämie versichern lässt, ist teuer, aber könnte versichert werden“, sagt Geusen.
Vor jeder staatlichen Auffanglösung braucht es nach Ansicht des Verbands daher eine klare Grenze - etwa in Form einer Prämienobergrenze als Anteil des Objektwerts. Alternativ müsste feststehen, dass Versicherer keine kalkulierte Abwehrprämie, sondern eine echte Ablehnung aussprechen. Ebenso offen ist, wie Vermittlerinnen und Vermittler diesen Prozess künftig begleiten können. Zuspruch für diese Linie kommt auch aus der Umfrage selbst: „Immo Eigentümer könnten einfach Eigenverantwortung übernehmen. Nichtversicherbare Objekte aufgrund Lage(!) sollte eine Basisabsicherung angeboten werden. Alle anderen ohne Elementar tragen ggf. ihren Schaden selber und nicht der Steuerzahler“, schreibt ein Teilnehmer der Umfrage. Diese Position deckt sich mit der Opt-out-Logik des Verbands.
Der AfW trägt diese Fragestellung nach eigenen Angaben aktiv in den weiteren Dialog mit Politik und Aufsicht hinein. Angestrebt wird eine praxisnahe Lösung, die sowohl Kundinnen und Kunden zugutekommt als auch die unabhängige Beratung stärkt.
Zur Studie
Das AfW-Vermittlerbarometer erhebt der Verband jährlich gemeinsam mit Fördermitgliedern und Kooperationspartnern, in diesem Jahr bereits zum 18. Mal. Befragt wurden im Zeitraum von Dezember 2025 bis Februar 2026 insgesamt 1.001 Vermittlerinnen und Vermittler zu Tätigkeit, Einkommen, Regulierung sowie aktuellen Themen wie dem Einsatz künstlicher Intelligenz.
Etwa neun von zehn Teilnehmenden besitzen eine Erlaubnis zur Versicherungsvermittlung gemäß Paragraf 34d der Gewerbeordnung. Etwa 52 Prozent sind zusätzlich als Finanzanlagenvermittler nach Paragraf 34f zugelassen. Zwei Drittel der Teilnehmenden sind nicht Mitglied des AfW - das Stimmungsbild reicht damit über den Verband hinaus.