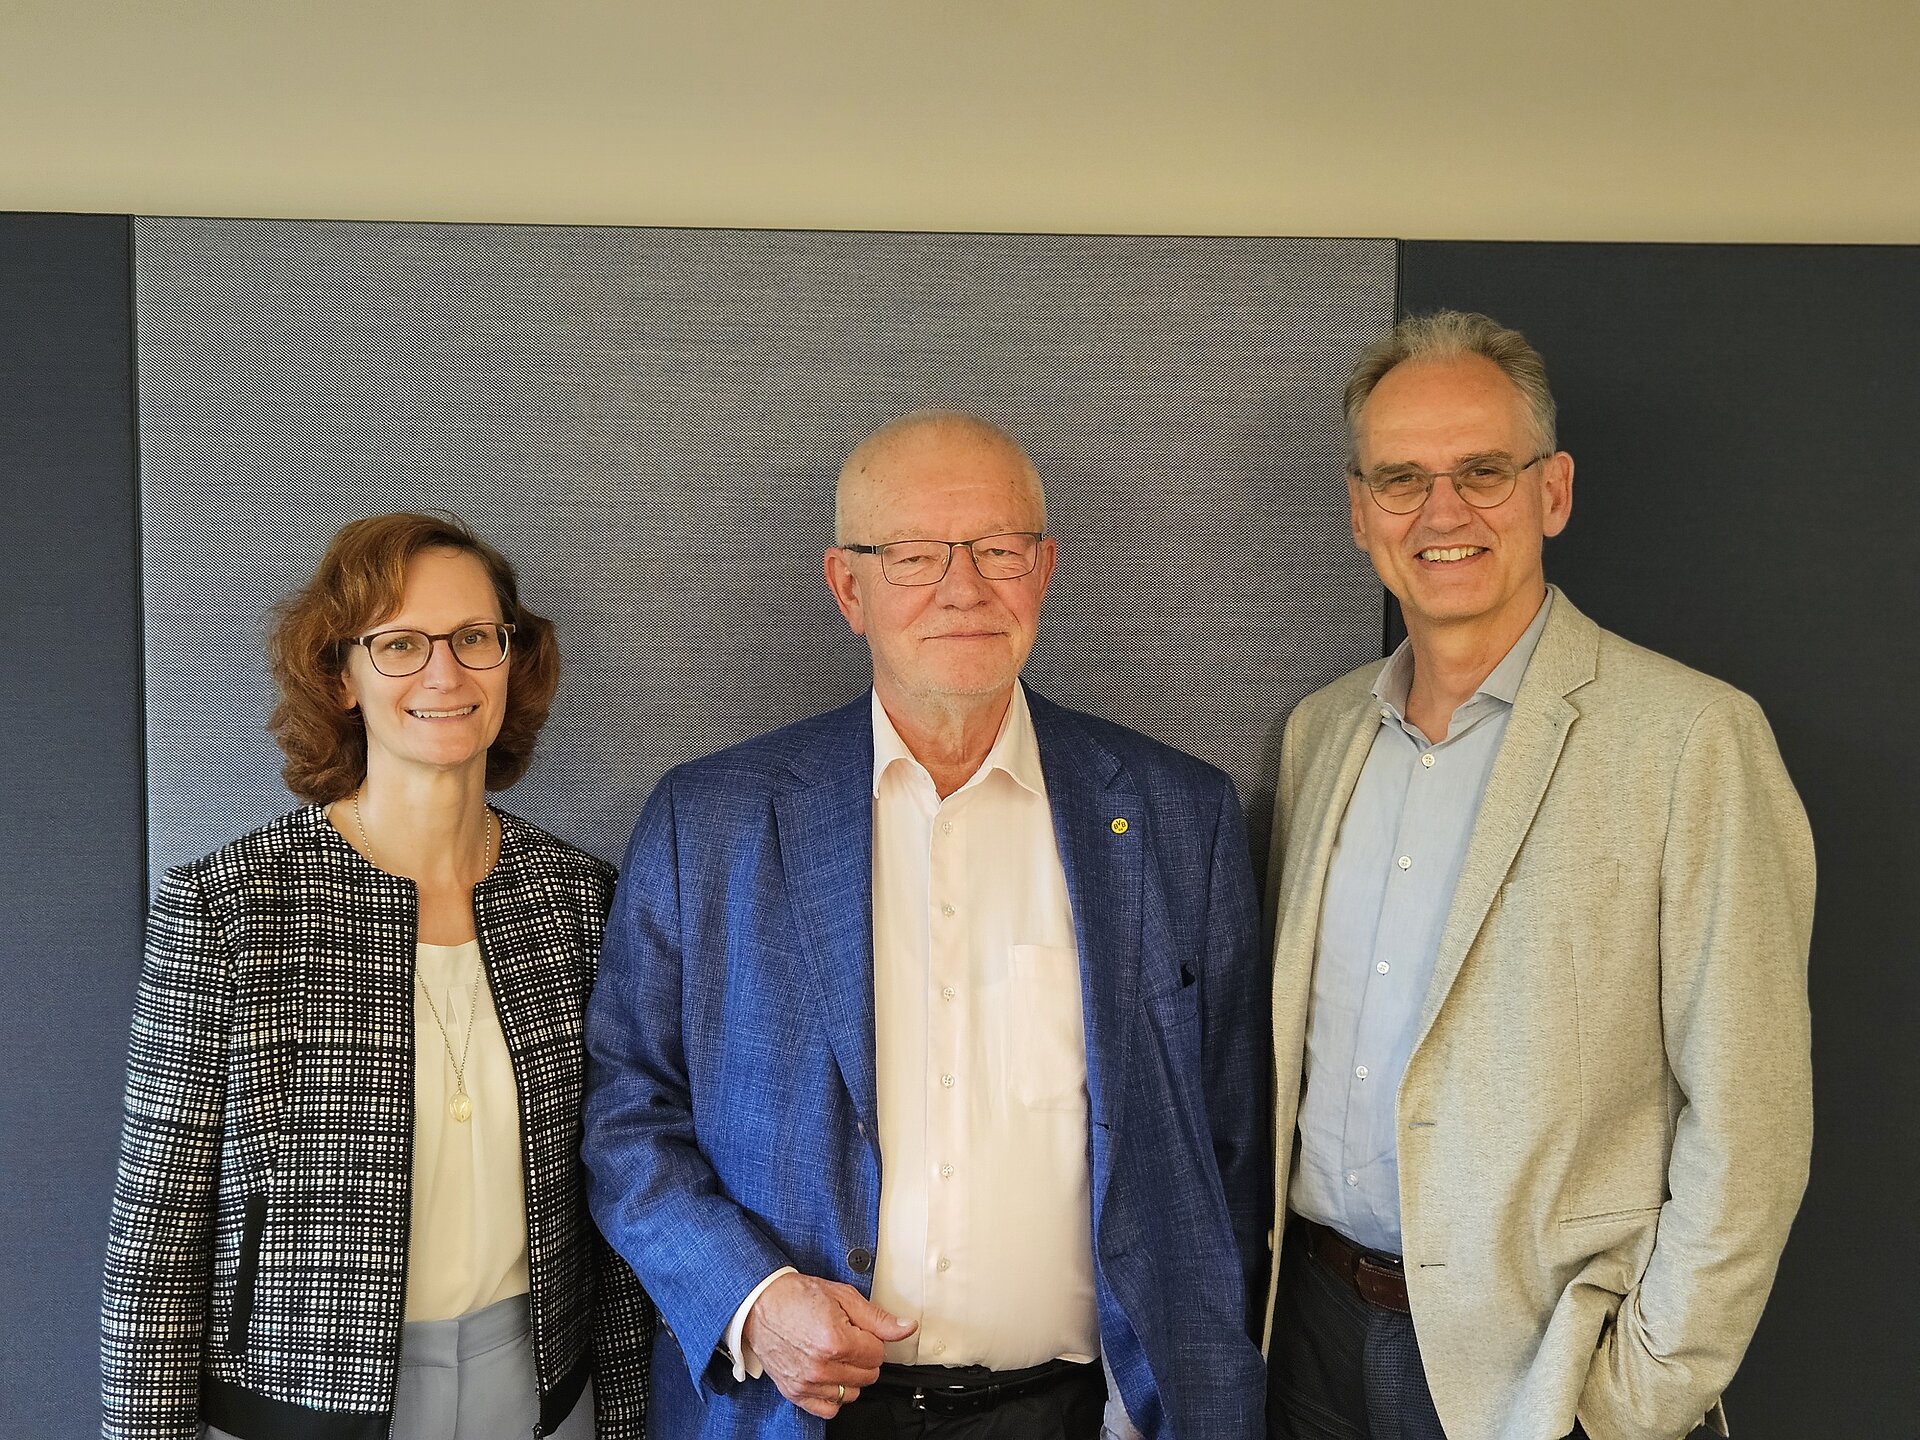
Die Deutsche Aktuarvereinigung (DAV) und das Institut der Versicherungsmathematischen Sachverständigen für Altersversorgung (IVS) haben ein gemeinsames Positionspapier zu den Empfehlungen der Alterssicherungskommission vorgelegt. Anlässlich seines Jahrespressegesprächs am 17. September in Köln machte das IVS deutlich, dass das von der Kommission vorgeschlagene Versorgungsziel einer säulenübergreifenden Nettoersatzquote von 70 Prozent nur mit einer deutlich gestärkten betrieblichen Altersversorgung erreichbar ist.
14 Prozentpunkte Lücke bei der gesetzlichen Rente
Das Sicherungsniveau der gesetzlichen Rentenversicherung liegt für einen Arbeitnehmer mit durchschnittlichem Bruttolohn derzeit bei 48 Prozent vor Steuern, nach Steuern entspricht das etwa 56 Prozent des letzten Nettoeinkommens. Bis zur angestrebten Nettoersatzquote von 70 Prozent fehlen damit rund 14 Prozentpunkte.


„Die 70 Prozent sind ein anspruchsvolles, aber sinnvolles Ziel. Klar ist aber: Mit der gesetzlichen Rente allein kann dieses Ziel nicht erreicht werden. Die 14 Prozentpunkte müssen am Ende aus Säule 2 und 3 kommen“, sagte IVS-Vorstandsvorsitzender Stefan Oecking. Der betrieblichen Altersversorgung komme dabei eine zentrale Rolle zu: „Ohne eine starke und leistungsfähige bAV sind die 70 Prozent nicht zu schaffen.“
Auto-Enrolment und Zusageformen ohne Einstandspflicht
Um die bAV breiter zu verankern, sprechen sich DAV und IVS für ein Auto-Enrolment mit Opt-out aus: Beschäftigte sollen künftig automatisch in eine betriebliche Altersversorgung einbezogen werden, können der Teilnahme aber widersprechen. Ein gesetzliches Obligatorium halten beide Institutionen vor dem Hintergrund der mit der geplanten gesetzlichen Kapitalrente verbundenen zusätzlichen Sozialabgabenlast dagegen nicht für zielführend.
Zusätzlich fordern DAV und IVS, dass Zusageformen ohne Einstandspflicht allen Arbeitgebern offenstehen und nicht länger auf die reine Beitragszusage im Sozialpartnermodell mit ihren hohen Zugangshürden beschränkt bleiben. „Warum soll das nicht auch für die Direktversicherung gelten?“, fragte die stellvertretende IVS-Vorsitzende Christiane Grabinski. „Wenn wir die 70 Prozent ernst nehmen, müssen wir bei der betrieblichen Altersversorgung mutiger werden.
Dies erfordert insbesondere auch einen konsequenten Paradigmenwechsel, bei dem die Zusage eines Beitrages im Vordergrund steht.“ Das Positionspapier begründet diesen Vorstoß mit der Rechtsprechung des Bundesarbeitsgerichts, deren „3-Stufen-Theorie“ Anpassungen bestehender Versorgungswerke an veränderte wirtschaftliche Rahmenbedingungen enge Grenzen setzt und Arbeitgeber damit oft von der reinen Leistungszusage abhält.
Niedrigere Garantien für mehr Renditechancen
Um die Verbreitung weiter zu erhöhen, sollten künftig auch niedrigere Garantien in der klassischen bAV möglich sein, initial auf 80 Prozent, perspektivisch auch auf 60 Prozent, um stärker am Kapitalmarkt orientierte Anlagestrategien zu ermöglichen. Damit die bAV im Vergleich zur ersten und dritten Säule nicht ins Hintertreffen gerät, dürfe sie nach Auffassung von DAV und IVS nicht durch starre Garantievorgaben benachteiligt werden, wenn dort chancenreichere Kapitalanlagen zugelassen werden.
Fragwürdige Annahmen im ZEW-Gutachten
Neben der bAV widmet sich das Positionspapier ausführlich der von der Alterssicherungskommission vorgeschlagenen gesetzlichen Kapitalrente, die sich am schwedischen Modell der Prämienrente orientiert. DAV und IVS begrüßen grundsätzlich die stärkere Nutzung der Kapitaldeckung als Ergänzung zur umlagefinanzierten Rente, mahnen aber eine realistischere Darstellung der zu erwartenden Leistungen an.
Die dem ZEW-Gutachten zugrunde liegenden Simulationsrechnungen stützten sich auf historische Kapitalmarktrenditen der Jahre 1970 bis 2024 und eine zunächst vollständig aktienbasierte Anlage. Rechnet man stattdessen mit gängigeren Parametern für Aktien- und Anleiherenditen, fällt die abgeleitete Monatsrente nach Berechnungen von DAV und IVS rund 14 Prozent niedriger aus als im ZEW-Basisszenario. Auch die Annahmen zur künftigen Lebenserwartung wirken sich erheblich aus: Bei einem Renteneintritt nach 45 Beitragsjahren im Jahr 2073 könnten die Monatsrenten je nach unterstelltem Trend zwischen 12 und 20 Prozent geringer ausfallen als im Basisszenario. DAV und IVS fordern deshalb, die Modellrechnungen künftig durch transparente Sensitivitätsanalysen zu ergänzen.
Kapitalmarktchancen auch in der Rentenphase
Ein zentrales Anliegen des Positionspapiers betrifft die Auszahlungsphase. DAV und IVS sprechen sich dafür aus, den angesparten Kapitalstock auch nach Rentenbeginn am Kapitalmarkt investiert zu lassen, statt ihn bei Renteneintritt vollständig in Entgeltpunkte der umlagefinanzierten Rente umzuwandeln. Von einer solchen Übertragung raten beide Institutionen dringend ab, da sie den Systembruch zwischen Kapitaldeckung und Umlageverfahren bedeuten und Finanzierungslasten auf künftige Beitragszahler verlagern würde. „Die gesetzliche Kapitalrente sollte auch in der Rentenphase die Chancen des Kapitalmarktes nutzen. Das führt zu höheren Renten, bedeutet aber gleichzeitig, dass diese schwanken können“, erläuterte Dr. Friedemann Lucius, stellvertretender IVS-Vorsitzender.
„Eine kapitalmarktorientierte Rente muss nicht jedes Jahr gleich hoch sein. Entscheidend ist, die Chancen des Kapitalmarkts auch im Ruhestand zu nutzen und Schwankungen professionell zu steuern.“ Schwankungen ließen sich etwa über kollektive Puffer dämpfen, betonte Lucius zugleich: „Stabilität hat einen Preis. Je stärker Schwankungen gedämpft oder sogar ausgeschlossen werden, desto geringer fallen auf lange Sicht die zu erwartenden Rentenzahlungen aus.“
Eigener Weg statt Blaupause aus Schweden
Zwar diene das schwedische Modell als Referenz, eine unreflektierte Übernahme empfehlen DAV und IVS jedoch nicht. Vergleichbare Gestaltungen mit hohem Aktienanteil in der Rentenphase existierten in Deutschland bislang nur in der privaten Altersvorsorge der dritten Säule, und dort ausschließlich in Form nicht förderfähiger Produkte. „Die starken Schwankungen, denen Rentnerinnen und Rentner dabei ausgesetzt sind, sehen wir kritisch, da sie die breite Akzeptanz solcher Modelle gefährden können“, so Lucius.
Als geeignetes Instrument für die deutsche Ausgestaltung sehen die Institutionen die Zielrente aus der reinen Beitragszusage, wie sie arbeitsrechtlich im Betriebsrentengesetz und aufsichtsrechtlich in der Pensionsfondsaufsichtsverordnung bereits verankert ist. Die dafür notwendige Versorgungstechnik und die Mechanismen zur Anpassung laufender Leistungen seien in Deutschland bereits entwickelt und könnten entsprechend genutzt werden. „Die Schweden machen sicherlich vieles richtig. Aber an dieser Stelle sollten wir sie nicht eins zu eins kopieren, sondern unseren eigenen Weg gehen“, betonte Oecking.
Keine staatlichen Garantien, dafür eine Portabilitätskasse
Weitere Kernpunkte des Positionspapiers betreffen den Ausschluss staatlicher Garantien und Nachschusspflichten für die gesetzliche Kapitalrente, den Rückgriff auf bestehende privatwirtschaftliche IT-Infrastruktur für die geplante Einzelkontenführung sowie die Forderung nach einer zentralen Portabilitätskasse, über die bAV-Anwartschaften bei Arbeitgeberwechseln gebündelt und im Alter aus einer Hand ausgezahlt werden könnten. DAV und IVS bieten zudem an, ihre versicherungsmathematische Expertise in den weiteren Gesetzgebungsprozess einzubringen.