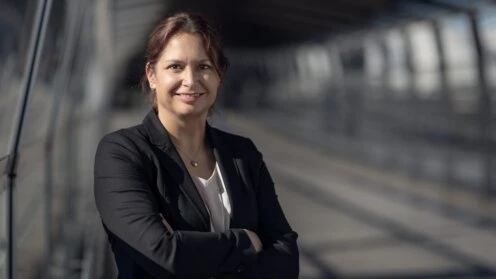
Mit der Geburt eines Kindes ändert sich für Eltern vieles – auch der Blick auf den eigenen Versicherungsordner. Der Bund der Versicherten (BdV) rät werdenden Eltern, zunächst den Bestand zu prüfen, bevor neue Verträge abgeschlossen werden. „Hierbei geht es nicht vorrangig darum, neue Versicherungen abzuschließen, sondern vielmehr zu prüfen, was bereits vorhanden ist und wo tatsächlich eine Lücke besteht“, sagt Bianca Boss, Vorständin des BdV.
Absicherung der Eltern zuerst prüfen
Im Zentrum steht zunächst die Absicherung der Eltern selbst. Eine Berufs- oder Erwerbsunfähigkeitsversicherung schützt das Einkommen, eine Risikolebensversicherung sichert die Familie finanziell ab, falls ein Elternteil stirbt. Bestehende Verträge sollten auf Nachversicherungsgarantien geprüft werden: Über sie lassen sich die Leistungen etwa nach einer Geburt oder Adoption ohne erneute Gesundheits- und Risikoprüfung erhöhen.


In der Privathaftpflicht sind Kinder im Familientarif in der Regel bereits mitversichert. „In einem guten Privathaftpflichttarif sollten auch Schäden durch mitversicherte deliktunfähige Personen eingeschlossen sein“, sagt Boss. Damit sind auch Schäden abgesichert, die Kinder unter sieben Jahren – im Straßenverkehr unter zehn Jahren – verursachen. Hatten die Eltern bislang zwei Single-Tarife, muss geklärt werden, in welchem Vertrag das Kind künftig mitversichert ist. Auch die Krankenversicherung des Kindes sollte frühzeitig geklärt werden, insbesondere wenn die Eltern unterschiedlich versichert sind.
Pflegetagegeld als Schutz vor schweren Folgen
Besonders wichtig ist der Schutz des Kindes gegen die finanziellen Folgen schwerer und dauerhafter gesundheitlicher Beeinträchtigungen. Hier kann eine Pflegetagegeldversicherung für Kinder sinnvoll sein: Sie zahlt im Pflegefall ein lebenslanges Tagegeld. Besteht eine solche Versicherung bereits seit mindestens drei Monaten bei einem Elternteil, kann ein Neugeborenes unter bestimmten Voraussetzungen ohne Wartezeit und Risikozuschlag nachversichert werden. „Wer für sein Kind keine Pflegetagegeldversicherung abschließen kann, sollte den Abschluss einer Kinderunfallversicherung prüfen“, sagt Boss.
Kapitalbildende Policen keine Alternative zur Geldanlage
Von kapitalbildenden Lebens- und Rentenversicherungen rät der BdV auch für Kinder ab. „Versicherungsschutz und Geldanlage sollten klar getrennt werden“, sagt Boss. Wer für den Nachwuchs Geld zurücklegen möchte, kann stattdessen einen günstigeren und flexibleren ETF-Sparplan nutzen.
Der BdV hat die wichtigsten Punkte zur Familiengründung in seinem kostenlosen Infoblatt „Familiengründung und private Versicherungen“ zusammengefasst. Bei individuellen Fragen zum Versicherungsschutz können sich Verbraucherinnen und Verbraucher an die BdV-Beratung wenden.