Jenny Zeng, CIO Fixed Income bei AllianzGI: Wir gehen davon aus, dass die Fed während ihrer September-Sitzung eine Zinserhöhung um 25 Basispunkte beschließen wird. Die über den Erwartungen liegenden CPI-Daten vom August dürften jegliche Rechtfertigung für ein Abwarten beseitigt haben, und das allgemeine makroökonomische Umfeld deutet ohnehin weiter auf höhere Zinsen hin.
Unserer Ansicht nach bleibt die Geldpolitik weiterhin akkommodierend. Die Realzinsen sind nicht besonders restriktiv, und die allgemeinen finanziellen Rahmenbedingungen sind nach wie vor locker. Auch innerhalb der Fed selbst wächst die Unterstützung für eine weitere monetäre Straffung, nachdem bereits im Juli drei ‚hawkische‘ Gegenstimmen verzeichnet wurden.
Der Fed-Vorsitzende Kevin Warsh vermittelte in Jackson Hole eine ähnliche Botschaft und argumentierte, dass „wir noch Arbeit vor uns haben“, sofern sich die Inflation nicht überzeugend wieder in Richtung des Zielwerts bewegt. Seitdem hat sich die Stimmung in der Wirtschaft verbessert und das Wachstum scheint wieder an Fahrt zu gewinnen.
Gleichzeitig bleibt die Inflation hoch, wobei steigende Energiepreise die Aufwärtsrisiken verstärken. Wir erwarten, dass die aktualisierten Wirtschaftsprognosen der Fed und die sogenannten Dot Plots diese Dynamik widerspiegeln und weiterhin ein über dem Trend liegendes Wachstum, eine über dem Zielwert verbleibende Inflation sowie eine Tendenz zu höheren Zinsen signalisieren werden.
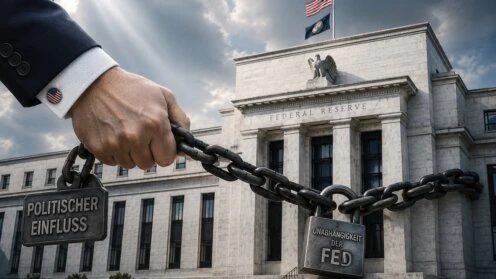
Die Fed agiert zudem in einem zunehmend schwierigen politischen Umfeld. Das Weiße Haus fordert weiterhin niedrigere Zinsen, während neue Aktivitäten am Markt für Staatsanleihen das Zusammenspiel von Fiskal- und Geldpolitik noch komplexer machen. Nach Jahren der Zielüberschreitung bei der Inflation steht die Glaubwürdigkeit der Fed auf dem Prüfstand. Die Märkte werden daher darauf achten, ob Fed-Chairman Warsh seine jüngsten Äußerungen mit Taten untermauert.
Während sein Versprechen eines umfassenderen Kurswechsels Unsicherheit hinsichtlich der Reaktionsfunktion der Fed geschaffen hat, lassen seine jüngsten Äußerungen kaum Zweifel daran, dass die Wiederherstellung der Preisstabilität weiterhin oberste Priorität genießt. Bei der Sitzung im September wird dieses Bekenntnis auf die Probe gestellt.
Angesichts des anhaltenden Aufwärtsdrucks auf die Energiepreise dürften inflationsindexierte US-Treasuries (Treasury Inflation-Protected Securities, TIPS) aus Anlegerperspektive outperformen. Am kurzen Ende der Zinskurve könnten deutsche Bundesanleihen werthaltiger sein als US-Treasuries. Im Devisenhandel bevorzugen wir Währungspaare, die weniger stark mit dem US-Dollar korrelieren: etwa prozyklische oder hochverzinsliche Währungen, die mit niedrigverzinslichen Währungen finanziert werden.
Insgesamt erscheint uns für Anleger nicht mehr die wichtigste Frage zu sein, wo die Renditen von US-Staatsanleihen im nächsten Monat stehen werden, sondern vielmehr wie Portfolios an eine Welt angepasst werden sollten, in der Kapital nicht mehr frei verfügbar ist.
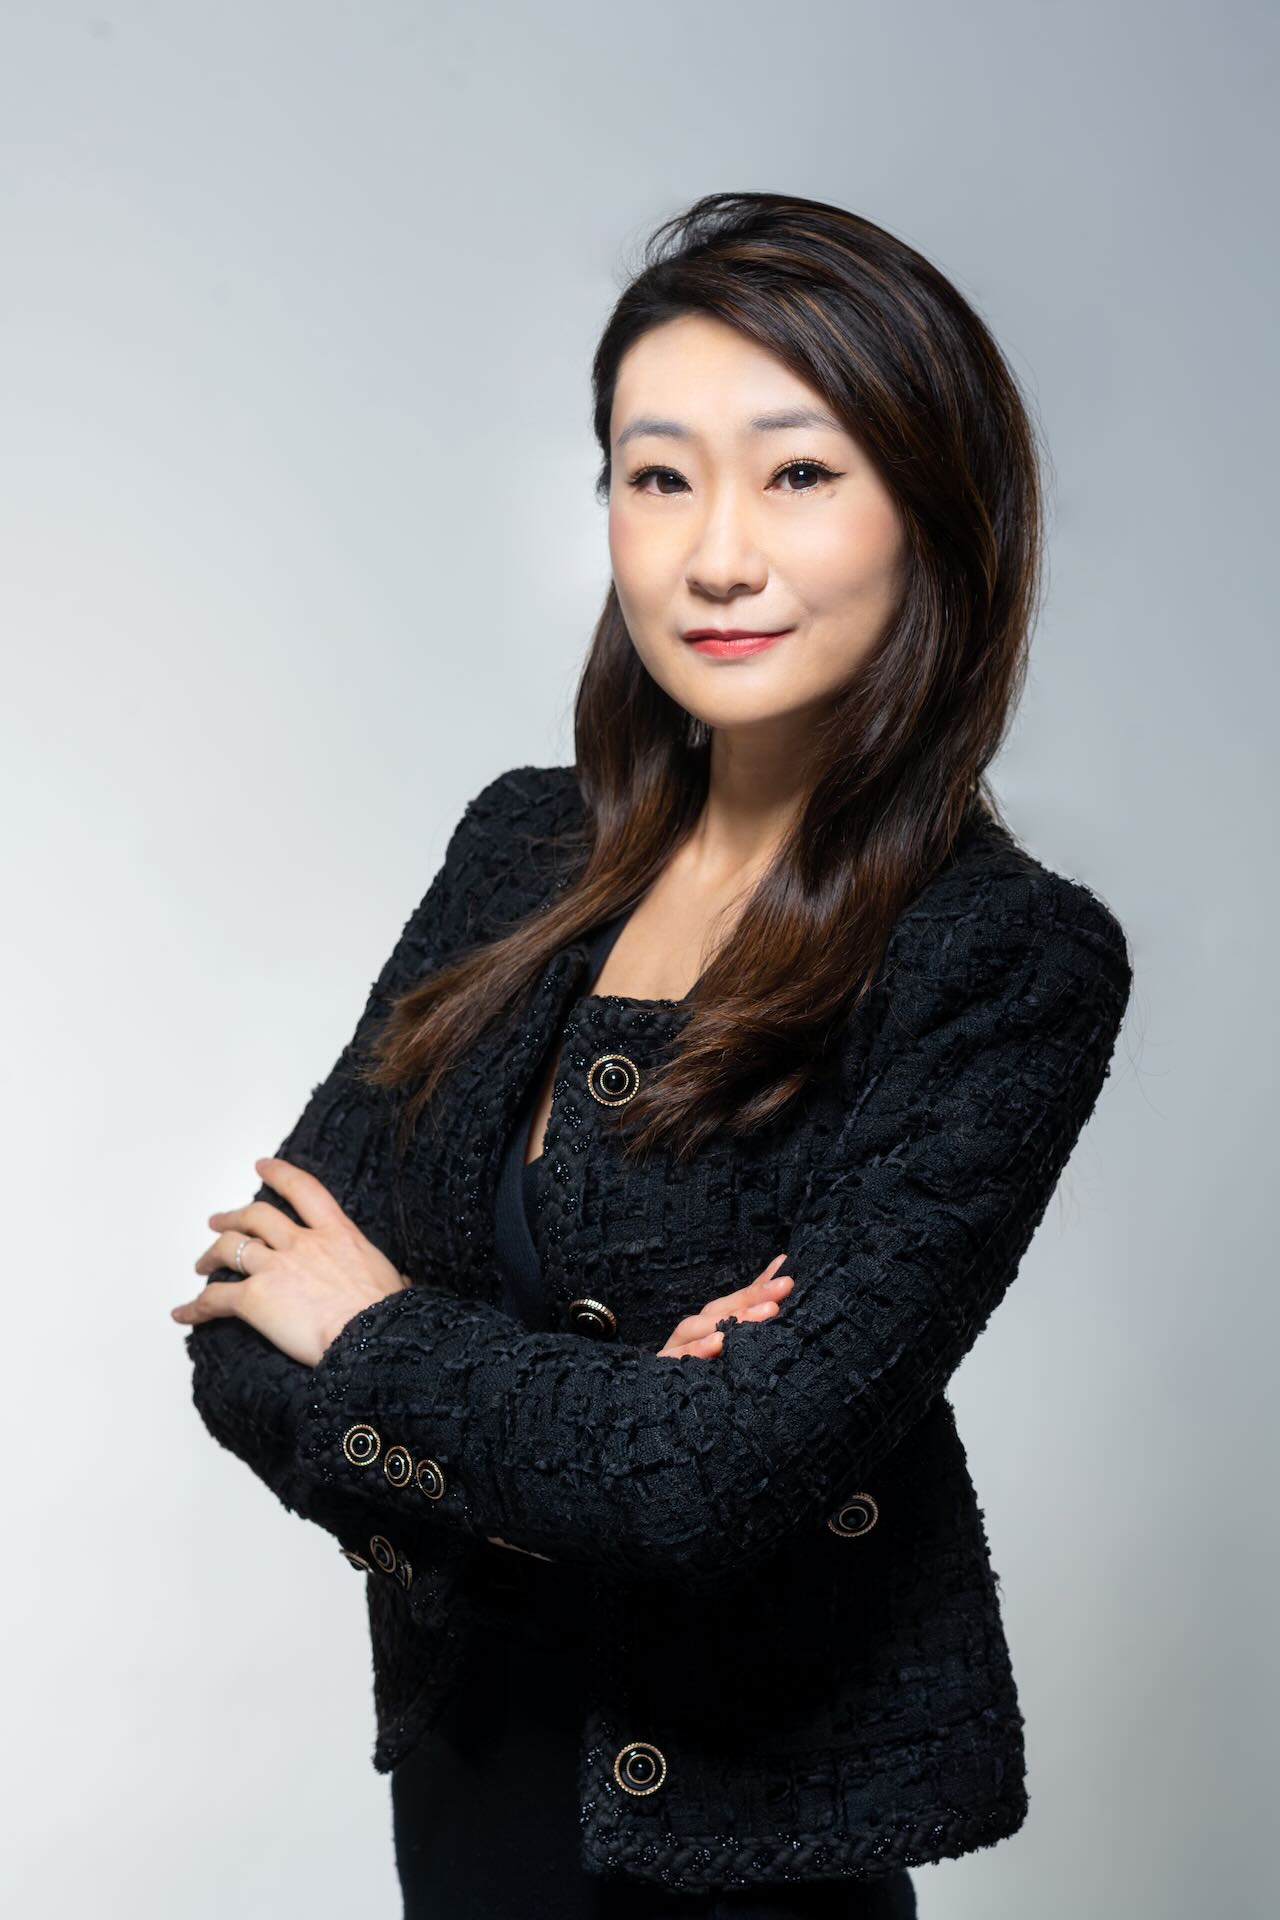
Jenny Zeng (Foto: AllianzGI)