Das Institut der deutschen Wirtschaft Köln führt die steigenden Zinsen am Anleihemarkt unter anderem auf die hohe Verschuldung großer Volkswirtschaften zurück. Markus Demary und Michael Voigtländer haben die Entwicklung im Kurzbericht Nr. 80 vom 5. November 2026 nachgezeichnet. Die Verzinsung von Staatspapieren in den USA und in Europa hat sich laut den Autoren seit 2022 um etwa drei Prozentpunkte erhöht. Allein seit Jahresbeginn kamen knapp 50 Basispunkte hinzu. Als Treiber nennen die Autoren Inflationserwartungen, den Kapitalbedarf für Investitionen in künstliche Intelligenz sowie Länderrisiken durch politische Unsicherheit und hohe Schuldenquoten. Laut dem Bericht erwarten die Terminmärkte für 2026 zudem eine weitere Leitzinserhöhung der EZB.
Hohe Staatsschuldenquoten in den USA, Frankreich, Italien und Griechenland
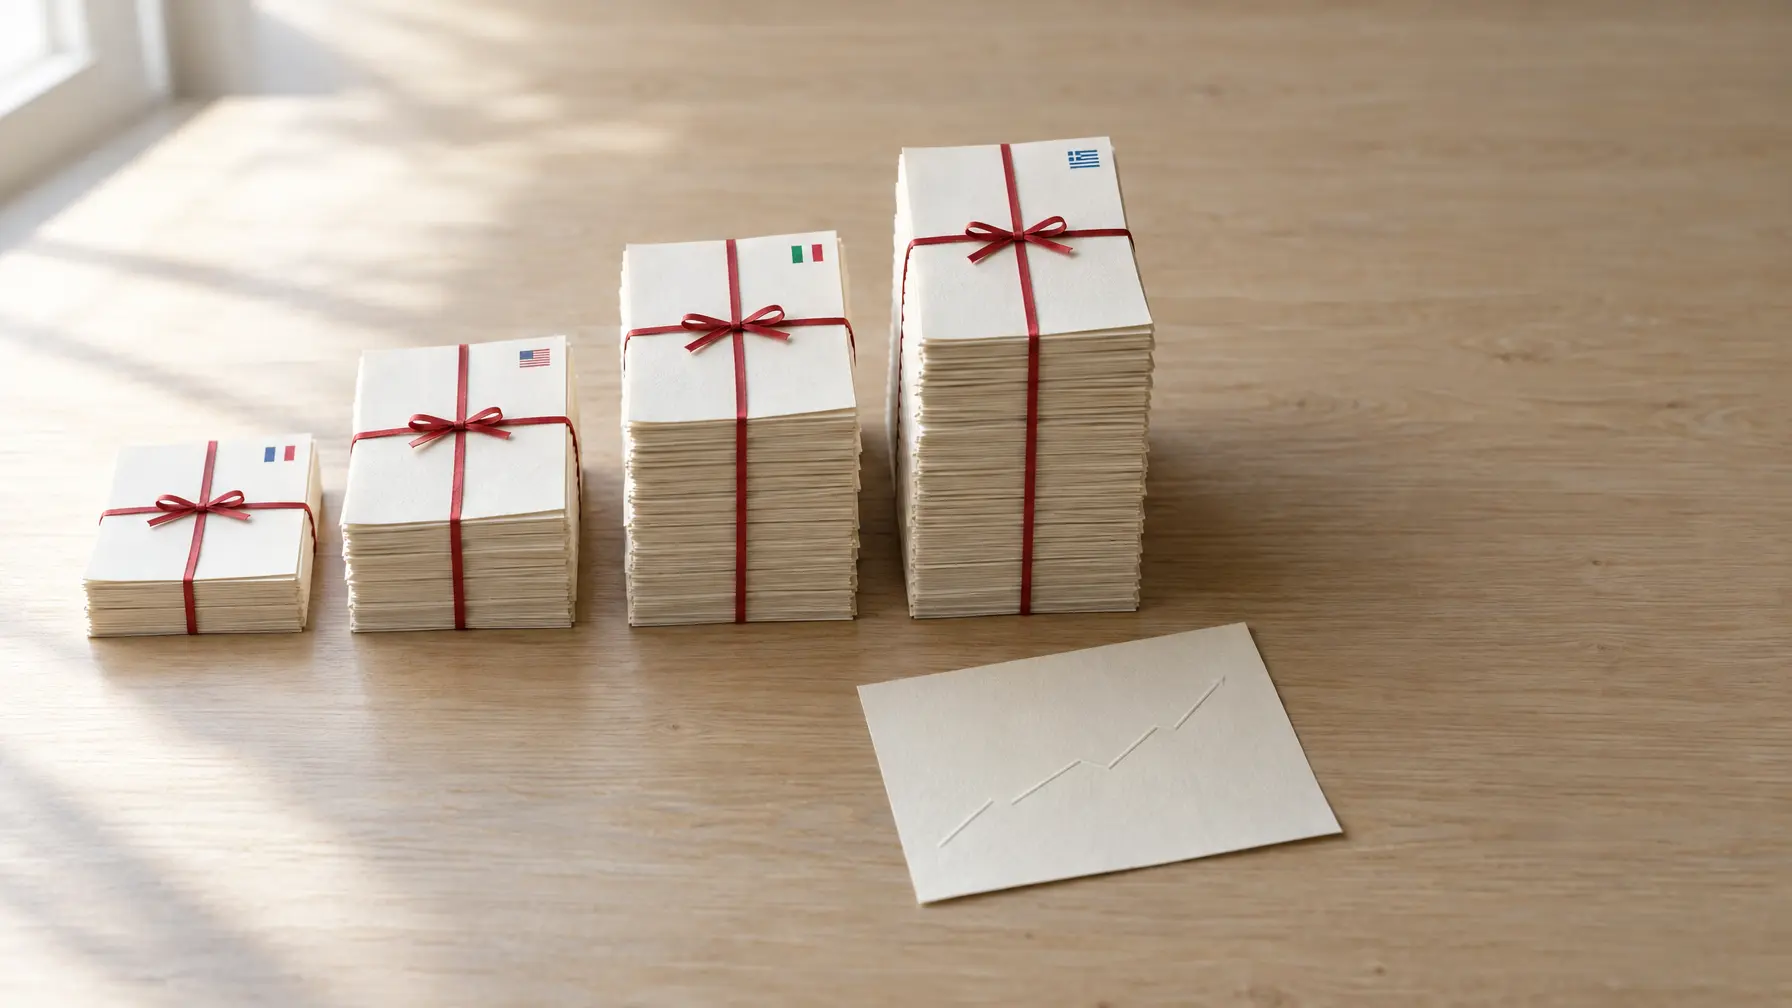
Der IW-Kurzbericht nennt für mehrere große Volkswirtschaften konkrete Zahlen. Die Vereinigten Staaten kommen demnach auf eine Staatsschuldenquote von 122,6 Prozent der Wirtschaftsleistung, Frankreich auf 117,6 Prozent. Italien liegt bei 138,9 Prozent, Griechenland bei 143,5 Prozent. Zu welchem Stichtag das Institut diese Werte erhoben hat, geht aus dem Bericht nicht hervor.
| Land | Staatsschuldenquote (Prozent des BIP) |
|---|---|
| USA | 122,6 |
| Frankreich | 117,6 |
| Italien | 138,9 |
| Griechenland | 143,5 |
Amtliche Statistiken bewegen sich in einer ähnlichen Größenordnung, weichen im Detail aber ab. Eurostat weist für das zweite Quartal 2026 bei Griechenland eine Schuldenquote von 140,8 Prozent aus. Für Italien nennt Eurostat 139,9 Prozent, für Frankreich 119,1 Prozent. Die US-Quote beziffert der Internationale Währungsfonds für 2025 auf rund 123,9 Prozent. Diese Angaben stammen allerdings von anderen Stichtagen und aus anderen Erhebungen. Abweichungen zwischen den Datensätzen lassen sich deshalb nicht ausschließen. Unabhängig davon sieht das IW Köln in der hohen Verschuldung einen zentralen Treiber der Zinsentwicklung.
EZB-Leitzins: Nach zwei Erhöhungen folgt eine Pause
Die Europäische Zentralbank hat ihren Einlagensatz in diesem Jahr bereits zweimal angehoben. Am 10. September 2026 erhöhte der EZB-Rat alle drei Leitzinsen um jeweils 25 Basispunkte. Damit kletterte der Einlagensatz von zuvor 2,25 Prozent auf nunmehr 2,50 Prozent, gültig ab dem 16. September 2026. Hauptrefinanzierungssatz und Spitzenrefinanzierungssatz liegen seitdem bei 2,65 beziehungsweise 2,90 Prozent. Bei der Zinssitzung am 29. Oktober 2026 hielt die Notenbank alle drei Sätze konstant.
| Leitzins | Satz seit 16. September 2026 |
|---|---|
| Einlagensatz | 2,50 Prozent |
| Hauptrefinanzierungssatz | 2,65 Prozent |
| Spitzenrefinanzierungssatz | 2,90 Prozent |
Laut dem Kurzbericht erwarten die Terminmärkte für 2026 eine weitere Leitzinserhöhung; der Einlagensatz stiege dann auf 2,75 Prozent. Festgelegt ist das nicht. Die EZB bezeichnet ihre Geldpolitik als datenabhängig und legt sich nicht im Voraus fest.
Investmentfachleute zweifeln an der US-Schuldentragfähigkeit
Zur Stützung dieser Einschätzung zieht das IW Köln eine 2024 durchgeführte Erhebung des CFA Institute heran. Für die Erhebung „The Dollar’s Exorbitant Privilege“ befragte der Berufsverband im Juli 2024 insgesamt 4.243 Investmentfachleute aus zehn Ländern. Dazu zählten unter anderem die Vereinigten Staaten, Deutschland, Großbritannien und China. Der am 24. Oktober 2024 veröffentlichten Auswertung zufolge halten 77 Prozent der Befragten die Staatsfinanzen der USA für nicht tragfähig.
Sheila Bair, die früher die FDIC leitete und den CFA Institute Systemic Risk Council als Gründungsvorsitzende leitete, sagte am 24. Oktober 2024: „Unfortunately, in the 21st century, the U.S. political leadership has concluded that deficits don’t matter.“ Paul Andrews, beim CFA Institute für Research, Advocacy and Standards verantwortlich, sagte damals zugleich: „Despite historically high leverage and poor budget control, U.S. government-backed treasury securities remain the preferred safe haven for liquidity, repayment, and vast cash reserves in global commerce.“ Die Befragung ist gut zwei Jahre alt. Das IW Köln zieht sie dennoch heran, um die Skepsis institutioneller Investoren gegenüber der US-Verschuldung zu belegen.
Folgen für Anleihedepots, Rentenfonds und Baufinanzierung
Für Berater und Fondsmanager ist der beschriebene Renditeanstieg relevant. Bestehende Anleihe- und Rentenfondsbestände können durch steigende Renditen Kursverluste erleiden.
Wie sich der vom IW Köln beschriebene Trend fortsetzt, hängt laut dem Kurzbericht von Inflationserwartungen, Kapitalbedarf und Länderrisiken ab. Zu Bauzinsen und Baufinanzierung äußert sich der Kurzbericht nicht.