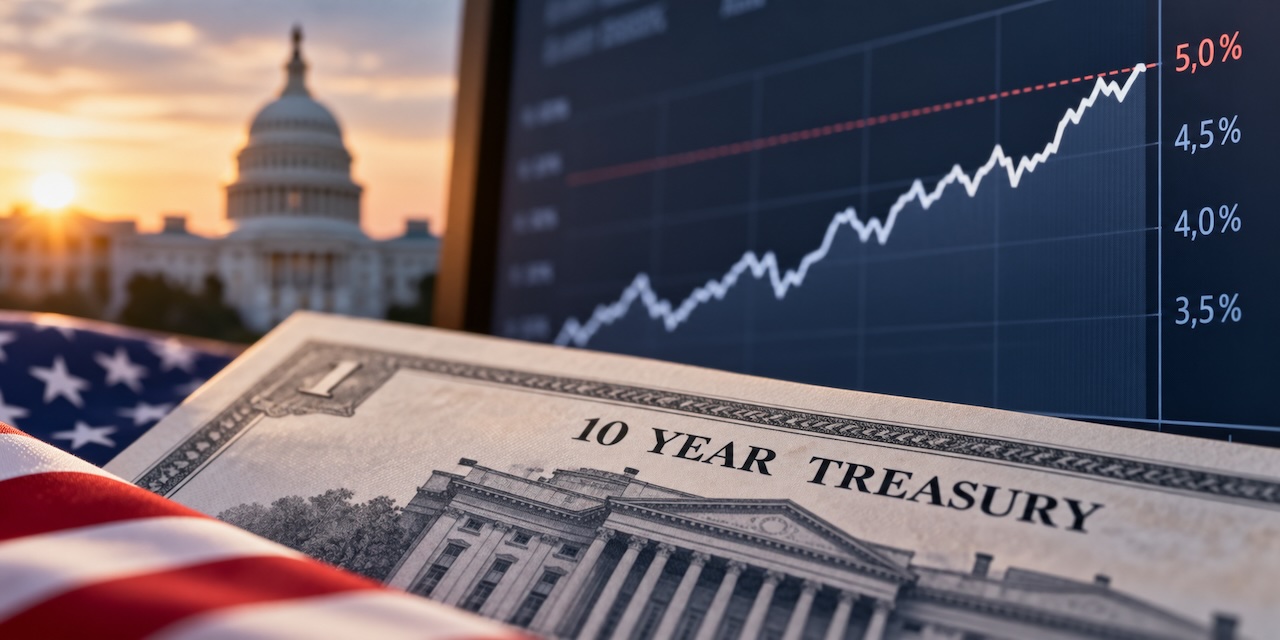
Wenn man vergangene Entwicklungen betrachtet, stellt ein Durchbrechen der 5-Prozent-Marke (oder anderer runder Zahlen) für US-Staatsanleihen nicht unbedingt ein bärisches Signal dar. Dieser Ausverkauf ist in erster Linie auf die Geldpolitik zurückzuführen. Höhere Energiepreise haben zu einer restriktiveren Neubewertung des erwarteten Zinspfads geführt, erläutert Afonso Borges, Fixed Income Research bei Julius Bär:
Da die Rendite 10-jähriger US-Staatsanleihen kurz vor der 5-Prozent-Marke steht, ist es nur logisch, sich zu fragen, ob ein Durchbrechen dieser runden Zahl ein bärisches Signal darstellen würde. Die Geschichte legt nahe, dass dies nicht der Fall wäre.
Bei der Analyse der täglichen Renditedaten für US-Staatsanleihen der letzten fünf Jahrzehnte haben wir festgestellt, dass die Rendite 10-jähriger US-Staatsanleihen 24 Mal über 5 % stieg und drei Monate später im Durchschnitt um 14 Basispunkte niedriger lag.

Allgemeiner betrachtet stiegen die Renditen im gleichen Zeitraum nach einem Anstieg um einen ganzen Prozentpunkt nur in 49 % der Fälle weiter an. Unterm Strich ist es ebenso wahrscheinlich, dass sich ein Aufwärtsdurchbruch einer runden Zahl umkehrt, wie dass er sich fortsetzt.
Entscheidend ist daher nicht, ob die Rendite 10-jähriger US-Staatsanleihen über 5 % liegt, sondern was sie dorthin treibt. Der aktuelle Ausverkauf spiegelt in erster Linie eine restriktive Neubewertung der geldpolitischen Erwartungen als Reaktion auf höhere Energiepreise wider: Veränderungen der geldpolitischen Erwartungen machten 90 % des Anstiegs der 10-Jahres-Renditen seit Ende Februar aus. Die Entwicklung konzentrierte sich zudem auf die Realrenditen, wobei sich die 10-Jahres-Break-Even-Renditen im vergangenen Jahr auf eine Spanne von 33 Basispunkten beschränkten. Die jüngsten Auktionen von US-Staatsanleihen deuten auf eine starke Nachfrage der Endanleger nach langen Laufzeiten hin. Mit Blick auf die Zukunft wird die Nachhaltigkeit eines Durchbruchs über die 5-Prozent-Marke weiterhin von fundamentalen Faktoren abhängen, namentlich von den geldpolitischen Aussichten.