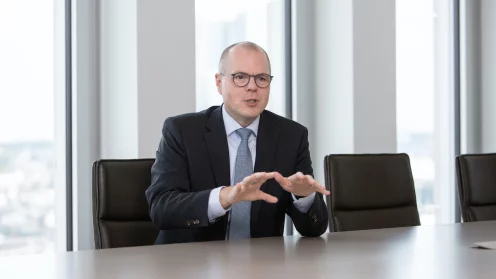
Peter Goves, Head of Developed Market Debt Sovereign Research, MFS Investment Management: „Wir gehen davon aus, dass die EZB den Leitzins diese Woche um 25 Basispunkte auf 2,50 % anheben wird, was dem Konsens entspricht. Die Anhebung wurde durch die jüngsten Äußerungen des EZB-Rats und den Bericht vom Juli (in dem eine „weitere Straffung“ eingepreist war und einige Mitglieder eine solche Maßnahme bereits unterstützt hatten) deutlich signalisiert. Aus dem Protokoll ging zudem hervor, dass die letzte Pause nicht zwangsläufig das Ende des Straffungszyklus bedeutete. Die Argumente für eine Anhebung beruhen auf einer Gesamtinflation, die weiterhin über dem Ziel liegt, robusten Konjunkturdaten und anhaltenden Aufwärtsrisiken seitens der Energiemärkte, insbesondere bei den Gaspreisen. Da das Ergebnis bereits weitgehend eingepreist ist, dürfte es bei der Sitzung mehr um den Ton hinsichtlich künftiger Straffungsmaßnahmen gehen als um die Entscheidung im September selbst.
Vor diesem Hintergrund stellen wir fest, dass die Kerninflation leicht unter den Prognosen vom Juni liegt, alle Lohnindikatoren mit dem mittelfristigen Inflationsziel im Einklang stehen und die Gewinnmargen weiterhin unter Druck stehen (wie die Einkaufsmanagerindizes belegen). Wir sehen daher keine überzeugenden Anzeichen für eine solide konjunkturelle Erholung. Die Stabilisierung der Wachstumsdaten ist unserer Ansicht nach nicht stark genug, um nennenswerte Inflationssorgen auszulösen. Wir tun uns daher schwer mit der Marktpreisbildung für drei weitere Anhebungen um 25 Basispunkte, doch zugegebenermaßen ist unsere Überzeugung hinsichtlich des genauen Verlaufs des Leitzinses jenseits von 2,50 % - was am oberen Ende des neutralen Bereichs läge - geringer.
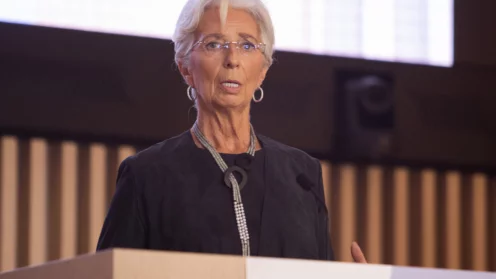
Lagarde dürfte sich alle Optionen offenhalten und im Vorfeld die Festlegung auf einen weiteren Schritt vermeiden, wobei sie den datenabhängigen und von Sitzung zu Sitzung orientierten Ansatz der EZB bekräftigen wird. Der grundlegende Rahmen bleibt unverändert: Der EZB-Rat wird die Inflationsaussichten, die damit verbundenen Risiken, die zugrunde liegende Inflationsdynamik und die Stärke der Transmission bewerten. Wir erwarten keinen energischen Gegenkurs zur Marktpreisbildung, auch wenn die Preisbildung für Zinssätze nahe 3 % im Jahr 2027 anspruchsvoll erscheint, sofern die Zweitrundeneffekte begrenzt bleiben. Wir sehen weiterhin Wertpotenzial entlang der gesamten Bund-Kurve, da der Markt einen geldpolitischen Kurs einpreist, der zunehmend von restriktiven Maßnahmen ausgeht, während die Anzeichen für einen breit angelegten inländischen Inflationsdruck nach wie vor begrenzt sind.”
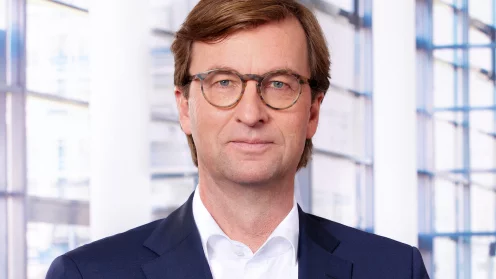
Peter Goves (Foto: MFS Investment Management)