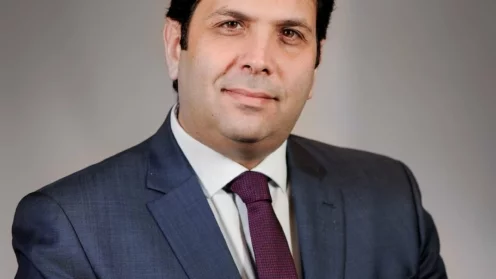
durch die Abkühlung am Arbeitsmarkt, die nachlassende Inflation und eine deutliche Straffung der finanziellen Rahmenbedingungen wird die Fed weniger Druck verspüren, ihre Zinserhöhungen fortzusetzen, meint David Kohl, Chief Economist bei Julius Bär:
Wir rechnen mit einer letzten Zinserhöhung im Dezember, auf die eine längere Pause folgen dürfte. Da sich die Inflation dem Ziel der Fed annähert und das Wachstum robust bleibt, dürften die Renditen von US-Staatsanleihen in den nächsten 12 Monaten allmählich sinken.
Der US-Arbeitsmarkt kühlte sich im September leicht ab, da sich das Gesamtbeschäftigungswachstum verlangsamte. Weniger als 50 % der Branchen verzeichneten einen Beschäftigungszuwachs, und sowohl die Arbeitslosenquote als auch ein breiter gefasster Indikator für eine Arbeitsmarktflaute stiegen.


Wir passen unsere Prognose an und sehen nun die Fed-Sitzung im Dezember als den wahrscheinlichsten Zeitpunkt für eine nächste Zinserhöhung um 25 Basispunkte an. Die Abkühlung am Arbeitsmarkt und etwas günstigere Inflationsdaten, wie sie sich in den privaten Konsumausgaben widerspiegeln, bestärken uns darin, dass die Fed die Zinsen nach der Sitzung im Dezember unverändert lassen wird. Dies ist ein deutlich anderer Zinspfad als der, den die Geldmarktpreise implizieren.
Die derzeitige Straffung der finanziellen Rahmenbedingungen, getrieben durch steigende Renditen am langen Ende und einen stärkeren US-Dollar, verringert die Notwendigkeit einer aggressiven geldpolitischen Straffung zusätzlich. Die finanziellen Rahmenbedingungen haben sich weitaus stärker aufgrund steigender Renditen und der Aufwertung des US-Dollars verschärft als durch den Anstieg der kurzfristigen Zinsen, während der gegenläufige Effekt durch steigende Aktienmärkte nachlässt.
Die Erwartungen eines weniger aggressiven geldpolitischen Straffungszyklus 2026 verringern zudem den Druck, diese Straffung 2027 umzukehren, wenn sich die Inflation voraussichtlich dem 2-Prozent-Ziel der Fed annähern wird. Wir gehen davon aus, dass die Fed die anstehende Dezember-Zinserhöhung 2027 rückgängig machen und den Zielkorridor für die Fed Funds Rate wieder auf 3,75 %–4,00 % senken wird.
Die Renditen zehnjähriger US-Staatsanleihen dürften in den kommenden 12 Monaten allmählich sinken, gestützt durch einen stabilen Arbeitsmarkt, eine nachlassende Inflation und eine Fed, die ihre Aufgabe offenbar erfüllt hat. Dennoch rechtfertigen die derzeit hohen Renditeniveaus eine Überprüfung unserer Prognose. Wir korrigieren unsere 12-Monats- und 3-Monats-Prognosen auf 4,55 % bzw. 5,05 %.