Die WWK Lebensversicherung bringt zum Start der reformierten geförderten privaten Altersvorsorge am 1. Januar 2027 drei fondsgebundene Versicherungen auf den Markt. Wie der Münchner Versicherer mitteilt, unterscheiden sich die Tarife WWK Premium Altersvorsorge protect (AVG27), WWK Premium Altersvorsorge invest (AVP27) und WWK Standard Altersvorsorge invest (AV27) vor allem in Garantieniveau, Fondsauswahl und Umfang.
Alle drei Policen enthalten einen garantierten Rentenfaktor auf das gesamte Vertragsguthaben mit Besserstellungsoption. Neben dem Vermögensaufbau will die WWK damit auch die Frage beantworten, wie aus dem angesparten Kapital im Ruhestand ein verlässliches Einkommen wird.
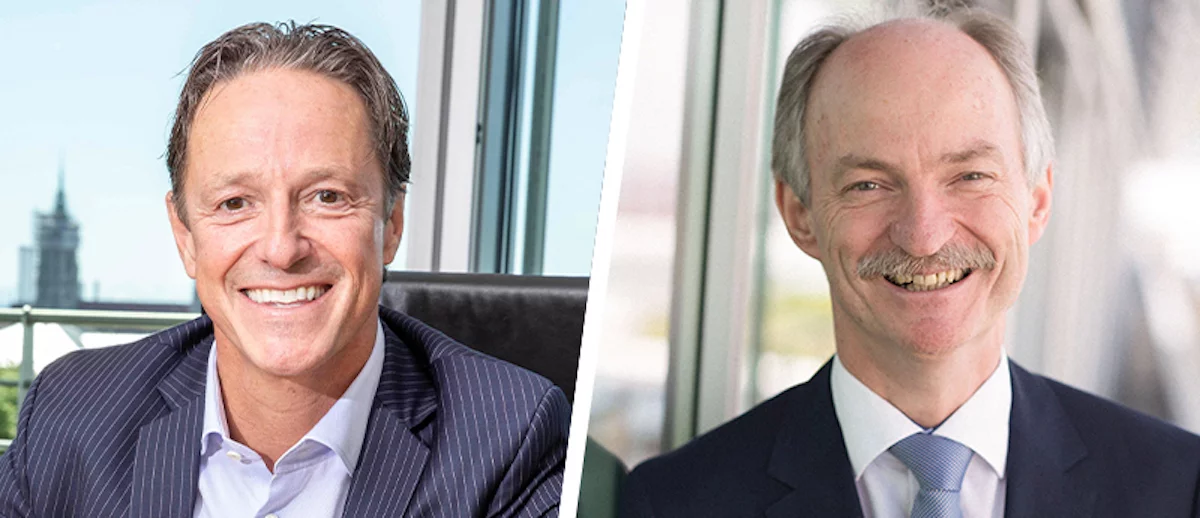
„Altersvorsorge ist mehr als Vermögensaufbau. Es geht darum, die Chancen des Kapitalmarkts zu nutzen und gleichzeitig eine Perspektive für die Auszahlphase zu schaffen“, sagt Rainer Gebhart, Vertriebsvorstand der WWK. „Mit unserer neuen Produktwelt bieten wir unterschiedliche Lösungen, mit denen Kunden ihre Vorsorge entsprechend ihren individuellen Zielen und ihrem Sicherheitsbedürfnis gestalten können.“
Beitragsgarantie von 80 oder 100 Prozent
Beim Tarif AVG27 wählen Kunden zwischen einer Garantie von 80 oder 100 Prozent der eingezahlten Beiträge und Förderungen zum Ende der Ansparphase. Grundlage ist die Produktfamilie WWK IntelliProtect 2.0. Ein kundenindividuell und börsentäglich arbeitender iCPPI-Mechanismus verteilt das Guthaben dynamisch zwischen renditeorientierter Fondsanlage und Absicherung. Ziel ist laut WWK, trotz Garantie jederzeit eine möglichst hohe Beteiligung am Kapitalmarkt zu erreichen.

Der Tarif AVP27 verzichtet auf eine Beitragsgarantie und bietet stattdessen eine breite Fondsauswahl mit umfangreichen Anlagemöglichkeiten in ETFs. Wie beim Garantietarif stehen Kunden zudem aktiv gemanagte Fonds zur Verfügung, sodass sie ihre Anlagestrategie weitgehend selbst gestalten können.
Die Standardvariante AV27 richtet sich an Kunden, die eine einfache und kostengünstige Lösung suchen. Angelegt wird ausschließlich in zwei Fonds unterschiedlicher Risikoklassen, der Abschluss läuft über eine digitale Antragsstrecke der WWK.
Lebenslange Rente als Argument gegen das reine Depot
Mit dem neuen Altersvorsorgedepot können Sparer künftig auch ohne Versicherungsmantel staatlich gefördert am Kapitalmarkt investieren. Die WWK argumentiert, eine reine Wertpapierlösung im Depot könne nur einen zeitlich begrenzten und schwankenden Auszahlplan vorsehen.
Eine versicherungsförmige Lösung ermögliche dagegen eine kalkulierbare lebenslange Rente und sichere damit das Risiko ab, länger zu leben, als das eigene Vermögen reicht. Wer auf diesen Schutz verzichten will, kann bei den WWK-Policen alternativ einen Auszahlplan oder eine hybride Lösung wählen.
„Die neue Förderwelt schafft mehr Auswahl und damit auch mehr Beratungsbedarf. Aus unserer Sicht sollte deshalb nicht allein auf Kosten oder die Renditechance in der Ansparphase geschaut werden. Entscheidend ist die Gesamtleistung einer Lösung - von der Kapitalanlage über Flexibilität und Garantien bis hin zur Auszahlphase“, sagt Thomas Heß, Marketingchef der WWK.
Vergleichstool für Vermittler
Für die Beratung bedeutet die Reform zusätzlichen Aufwand: Kunden müssen verschiedene Vorsorgewege vergleichen und dabei ihre Ziele, ihren Anlagehorizont und ihre Risikobereitschaft berücksichtigen. Die WWK kündigt an, die Beratungsleistung ihrer Vertriebspartner fair und attraktiv zu vergüten.
Auf einer frei zugänglichen Landingpage stellt der Versicherer zudem ein Vergleichstool bereit, mit dem sich die bisherige Riester-Förderung den neuen Fördermöglichkeiten gegenüberstellen lässt. Die Inhalte sollen laufend aktualisiert und ausgebaut werden.