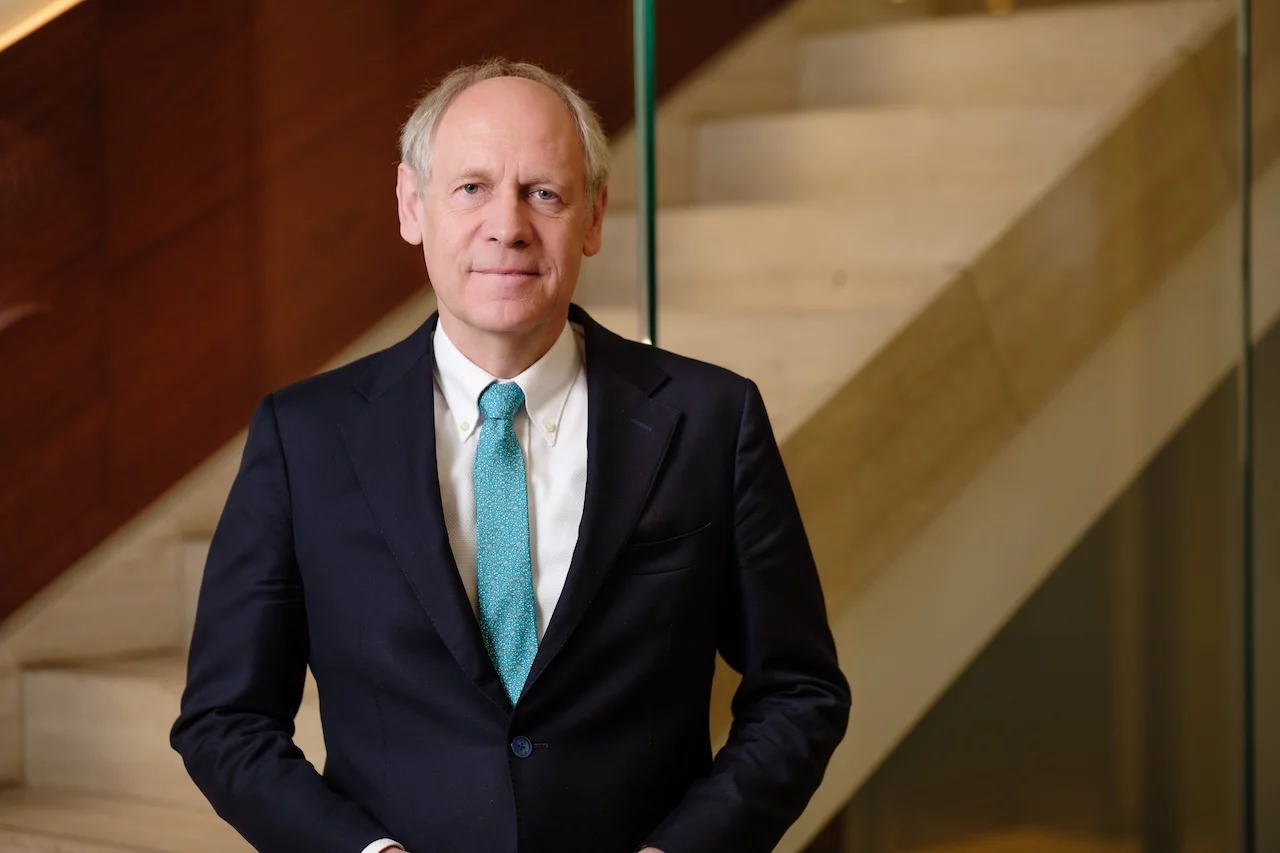

Sie wurden in diesem Jahr als Head of the Year ausgezeichnet. Was bedeutet Ihnen diese Auszeichnung persönlich?
Leber: Formale Auszeichnungen sind mir nicht besonders wichtig. Entscheidend ist für mich die Wirkung. Im taoistischen Sinne möchte ich etwas bewirken, ohne mich als Person in den Vordergrund zu stellen. Wenn Menschen Gedanken von mir aufgreifen und dadurch etwas besser wird, ist das Ziel erreicht. Zugleich braucht es in kritischen Situationen jemanden, der eine Richtung vorgibt. Aus einer Gruppe allein entsteht häufig noch keine Entscheidung. Gemeinsam mit meiner Frau habe ich an vielen Weggabelungen die Richtung bestimmt: Behalten wir Privatkunden? Schließen wir einen Fonds? Bieten wir weiter Dachfonds an? Nicht jede Entscheidung war richtig. Wie beim Bergwandern muss man gelegentlich umkehren. Wenn jedoch die Summe der Entscheidungen stimmt, erreicht man sein Ziel. Darin sehe ich eine persönliche Lebensleistung.
ACATIS wurde 1994 gemeinsam mit Ihrer Frau gegründet. Was bewog Sie damals, McKinsey und Metzler zu verlassen und sich selbstständig zu machen?
Leber: Ich wollte mich schon immer selbstständig machen. Nach dem Studium überlegte ich, direkt ein Programm für Chartanalysen zu entwickeln. Dann entschied ich mich, zunächst zu lernen, wie Unternehmen und Kapitalmärkte tatsächlich funktionieren. McKinsey war dafür eine hervorragende Schule. Dort erfuhr ich, wie Menschen in Unternehmen denken, wie Hierarchien wirken und warum selbst gute Entscheidungen oft nicht umgesetzt werden. Bei Metzler lernte ich anschließend den Kapitalmarkt kennen, der ganz anders funktioniert, als es die Theorie beschreibt. Nach zehn Berufsjahren hatte ich in beiden für mich wichtigen Bereichen genügend Erfahrung gesammelt. Ich verdiente gut und hätte dauerhaft sehr gut verdienen können. Gerade deshalb wollte ich den Absprung schaffen, bevor ich zu bequem würde. Für das Asset Management sprach, dass man dort langfristige Bestände aufbaut. Der Aufbau dauert, doch was einmal geschaffen ist, besitzt Dauer. Genau das haben wir erreicht.
„Wie beim Bergwandern muss man gelegentlich umkehren.“
Welche Erfahrungen und Rückschläge prägten die Gründungsphase besonders?
Leber: Die erste ernüchternde Erfahrung machten wir im Dezember 1994. Am Erscheinungstag warteten wir am Telefon - doch niemand rief an. In diesem Moment begreift man: Niemand wartet auf dich. Eine gute Idee allein bringt noch keinen Kunden. Vertrieb ist harte Arbeit; Marketing kann ihn lediglich unterstützen. Die zweite wichtige Erkenntnis betraf unsere Anlagestrategie. Ich hatte einen Sommer lang jeden Abend an Markowitz-optimierten Portfolios programmiert und hielt das zunächst für den richtigen Weg. Menschen brauchen neben einer technisch überzeugenden Lösung auch eine verständliche Investmentidee. Warren Buffett vermittelte dieses Vertrauen. Als sich 1997 die Möglichkeit ergab, mit dem Acatis Aktien Global einen eigenen Fonds aufzulegen, konnten wir mit unserem Buffett-Ansatz überzeugen. Mit reiner Portfoliooptimierung hätten wir vermutlich etwas Solides, aber nichts wirklich Großes aufgebaut.
Welche Meilensteine haben ACATIS in den vergangenen drei Jahrzehnten am stärksten geprägt?
Leber: Der erste Meilenstein war 1997 die Orientierung an Warren Buffett. Der zweite war, Faik Yargucu mit seiner Vertriebserfahrung ins Team zu holen. Bis dahin hatten wir keinen wirklich leistungsfähigen eigenen Vertrieb. Wir verstanden, dass Vertrieb eine eigenständige Disziplin ist und nicht nebenbei erledigt werden kann. Der dritte Schritt war „Buffett 2.0“. Der enge „Circle of Competence“ wurde zur Begrenzung. Als Buffett 2016 selbst von seinen „Errors of Omission“ sprach, war für mich klar: Wenn der eigene Kompetenzkreis zu eng ist, muss man ihn erweitern. Wir wollten aus Buffetts Schatten treten und Value Investing moderner interpretieren. Ein weiterer Meilenstein ist die Künstliche Intelligenz. Mit Algorithmen beschäftige ich mich seit den 1990er-Jahren. 2014 las ich über DeepMind und Jürgen Schmidhuber, rief ihn an und besuchte ihn. Seitdem ist KI für mich ein Kernthema.
Sie beschäftigen sich seit vielen Jahren mit Künstlicher Intelligenz im Asset Management. Wie weit sind die Modelle inzwischen?
Leber: Hausintern kommen einige Entwicklungen noch nicht so schnell voran, wie wir es uns wünschen. Die Modelle werden kontinuierlich weiterentwickelt, und wir stellen dafür umfangreiche, aktuelle Daten bereit. Für ACATIS sind wir inzwischen ungefähr beim 48. Modell. Daneben gibt es Lago 2, das in zwei Monaten 14 Prozent zulegte; Lago 1 hatte für denselben Zuwachs etwa neun Monate benötigt. Das könnte den Durchbruch markieren. Die neuen Ansätze sind kein klassisches Value Investing mehr. Sie arbeiten teilweise mit Short-Positionen, halten Positionen ungefähr zwei Wochen und gehen deutlich offensiver vor. Damit lässt sich potenziell mehr herausholen als mit unserem traditionellen Ansatz. Ich halte es für möglich, dass daraus in zwei oder drei Jahren ein großer Erfolg wird. Dann kommt endlich der Ketchup aus der Flasche.
„Der erste Meilenstein war 1997 der Acatis Aktien Global und die Orientierung an Warren Buffett.“
Auch bei Bitcoin und anderen Kryptowerten waren Sie früh engagiert. Welche Bedeutung hat das Thema heute noch für Sie?
Leber: Krypto bleibt für mich ein wesentliches Thema. Im Datini-Fonds hatten wir in den vergangenen zehn Jahren neben Kryptowerten auch BioNTech, Palantir und Nvidia - einige starke Treffer. Bitcoin bewegt sich zwar in ausgeprägten Wellen, doch sein Grundprinzip gilt unverändert: Er lässt sich nicht beliebig vermehren. Gleichzeitig wächst mein Misstrauen gegenüber einem Finanzsystem, in dem Staaten andere Länder mit massivem politischen Druck zum Kauf ihrer Anleihen bewegen wollen. In einer solchen Situation halte ich lieber einen dezentralen Vermögenswert, bei dem mir niemand hineinreden kann.
Würden Sie ACATIS mit Ihrer heutigen Erfahrung an irgendeiner Stelle anders aufbauen?
Leber: Grundsätzlich nicht. Ich würde Fehlentwicklungen wahrscheinlich etwas schneller erkennen und weniger geduldig verfolgen. Bei neuen Themen steige ich häufig früh ein, beobachte sie und gebe ihnen Zeit. Manches hätte ich früher beenden können. An der grundlegenden Ausrichtung von ACATIS würde ich jedoch nichts ändern.
Wie verbinden Sie Ihre klare unternehmerische Handschrift mit der Eigenständigkeit Ihrer Mitarbeiter und Fondsmanager?
Leber: Die Kollegen haben eigene Anlagestile und sollen diese auch pflegen. Wenn ein Fondsmanager seine Small Diamonds auswählt, lasse ich ihm diese Freiheit. Bei Vertriebs- oder Zukunftsthemen bin ich dagegen oft selbst der Impulsgeber. Im Fondsmanagement arbeite ich vor allem mit Fragen: Ist das eine Aktie, die dir Freude macht? Würdest du sie für deine Tochter kaufen? Warum hältst du einen Titel, wenn sich das Investment nicht mehr rechnet? Die Mitarbeiter sollen ihre Entscheidungen selbst reflektieren. Ich möchte keine Meinung untergraben, sondern verhindern, dass sie nur aus Trägheit bestehen bleibt. Auch meine eigene Trefferquote ist nicht außergewöhnlich. Wir vergleichen uns jeden Monat, und ich lande häufig im Mittelfeld. Das zeigt: Ich bin nicht grundsätzlich besser als die anderen.
Sie haben sich bereits 2019 für ein Altersvorsorgedepot eingesetzt. Ist die aktuelle Reform ein echter Systemwechsel oder nur ein weiterer Riester-Kompromiss?
Leber: Für mich ist die Reform ein echter Systemwechsel. In meinem Umfeld sah ich Menschen, die unzureichend fürs Alter vorgesorgt hatten und mit teuren Garantien in eine Falle gerieten. Die heutige Fassung ist aus meiner Sicht sogar besser. Sie verbindet staatliche Förderung und steuerliche Vorteile mit großen Anlagefreiheiten. Besonders wichtig ist, dass auch Kinder einbezogen werden und früh erfahren, dass sich Sparen lohnt. Zugleich gibt es mit dem Standarddepot eine kostengünstige Lösung. Ein einziges Depot wird nicht jedes Vorsorgeproblem lösen. Es vermittelt aber, dass sich mit Aktien langfristig Vermögen aufbauen lässt. Das ist deutlich mehr als beim stark garantielastigen Riester-Modell. Ähnliche Freiheiten brauchen wir nun auch in der betrieblichen Altersvorsorge.
„Große Anbieter dürften schnell Bewegung in den Markt bringen.“
Wird die neue Förderung ausreichen, um die Deutschen stärker für die kapitalmarktbasierte Altersvorsorge zu gewinnen?
Leber: Davon bin ich überzeugt. Steuervorteile und staatliche Zuschüsse schaffen einen starken Anreiz. Wer das Angebot nicht nutzt, kann es sich entweder nicht leisten oder verzichtet auf geschenktes Geld. Zugleich positionieren sich bereits zahlreiche Anbieter. Wir sprechen mit potenziellen Partnern, weil wir auch White-Label-Lösungen entwickeln wollen. Entscheidend wird der Vertrieb sein. Ist der Markt erst einmal verteilt, dürfte für neue Anbieter wenig Raum bleiben. Zudem werden viele Kunden ihr Altersvorsorgedepot nach zehn Jahren kaum noch wechseln. Manche Anbieter unterschätzen allerdings, wie aufwendig Verwaltung und Kundenbetreuung sind. Deshalb rechne ich mit Konsolidierung und Zusammenschlüssen.
Welche Produkte und Vertriebswege plant ACATIS rund um das Altersvorsorgedepot?
Leber: Wenn wir schon die Idee für den Namen und das Grundkonzept entwickelt hatten, wollten wir nicht als Einzige ohne eigenes Angebot dastehen. Deshalb haben wir ein Produkt konzipiert, das nicht mit unseren Vertriebspartnern konkurriert. Es verbindet typisches ACATIS-Genmaterial: Value Investing und Künstliche Intelligenz. Die Kosten haben wir so weit gesenkt, dass das Produkt auch für ein Standarddepot infrage kommt. Im Rentenbereich soll ein ähnlicher Baustein folgen; beide Produkte können sich im Depot ergänzen. Darüber hinaus sprechen wir mit Neobrokern und anderen Plattformen über White-Label-Lösungen oder eine Aufnahme in deren Angebot. Vertriebsorganisationen könnten ihren Kunden außerdem über unsere Website ein bei der Baader Bank geführtes Depot zugänglich machen.
Wie bewerten Sie die Kostendebatte und die Versprechen besonders günstiger oder kostenloser Depots?
Leber: Viele Unternehmen subventionieren ihre Angebote zunächst stark, um schnell Marktanteile zu gewinnen. Das kann eine Zeit lang funktionieren, aber dauerhaft muss jedes Geschäftsmodell Geld verdienen. Selbst mehrere Millionen Depots garantieren nicht, dass ein Anbieter wirtschaftlich überlebt. Bei Fonds lassen sich zusätzliche Einnahmen beispielsweise durch Wertpapierleihe erzielen. Payment for Order Flow fällt dagegen weitgehend weg. Wahrscheinlich werden manche Preise später steigen, denn Beratung, Verwaltung und Betreuung sind nicht kostenlos. Trotzdem lautet meine pragmatische Haltung: Hauptsache, die Menschen beginnen überhaupt mit der kapitalmarktbasierten Vorsorge. Ein sehr günstiges Produkt ist vielleicht nicht immer das intelligenteste. Es ist aber häufig besser, als gar nicht vorzusorgen.
„Garantien wirken beruhigend, waren aber eine zentrale Schwäche von Riester.“
Viele Anbieter warten noch auf Ausführungsbestimmungen. Wie schätzen Sie Marktstart und Übergang von Riester-Verträgen ein?
Leber: Der Starttermin wird spannend, weil noch nicht alle Ausführungsbestimmungen vorliegen. Zugleich dürften große Häuser schnell Bewegung in den Markt bringen. Union Investment verfügt beispielsweise über Millionen Riester-Verträge und hat das Altersvorsorgedepot früh unterstützt. Gelingt es, bestehende Verträge zügig in eine zeitgemäße Lösung zu überführen, kann aus einem weitgehend erstarrten Produkt wieder ein lebendiges werden. Sorgen bereitet mir, dass sich viele Menschen erneut für Garantieprodukte interessieren. Garantien wirken beruhigend, begrenzen aber die Renditechancen und waren eine zentrale Schwäche von Riester. Diese Lektion sollten wir nicht wieder vergessen.
Wie gehen Sie mit Fehlentscheidungen um - insbesondere, wenn sich eine Investmentidee als falsch erweist?
Leber: Fehler gehören zum Investmentgeschäft. Unsere Trefferquote liegt eher bei 50 als bei 70 oder 80 Prozent. Ein Fondsmanager muss nicht immer richtig liegen; er muss nur etwas häufiger richtig als falsch entscheiden und Gewinne sowie Verluste sinnvoll steuern. Die eigene Fehlbarkeit wird einem deshalb täglich vor Augen geführt. Meine persönliche Schwäche ist, dass ich mich in Ideen verlieben kann. Dann brauche ich manchmal zu lange, um zu erkennen, dass diese Liebe nicht erwidert wird. Grundsätzlich denke ich gern in Wahrscheinlichkeiten. Zu jeder Chance gehört die Möglichkeit des Misserfolgs. Daran bin ich gewöhnt.
Was gibt Ihnen außerhalb des Berufs neue Energie?
Leber: Mein höchstes Glück ist ein ruhiger Tag in unserem Haus in der Schweiz: Ich sitze im Sessel, blicke auf den Bodensee, trinke grünen Tee, höre Musik und lese. Besonders gern greife ich zu Sachbüchern. Außerdem habe ich fast immer halb gelesene Ausgaben von The Economist, Scientific American oder Wired dabei. Diese Lektüre ist für mich geistige Nahrung. Ich notiere, welche Gedanken ich daraus mitnehme. Auch ein großartiges Musikstück im Konzert kann mich tief berühren. Kunst wirkt anders: Musik geht unmittelbar ins Gemüt, bildende Kunst ist abstrakter. Meine Frau und ich haben inzwischen einige besondere Werke gesammelt.
Haben Sie damit Ihr Hobby zum Beruf gemacht?
Leber: Ja. Mein Beruf ist außerordentlich interessant, und vieles von dem, was ich lese, steht mit ihm in Verbindung. Bücher und Zeitschriften helfen mir, wirtschaftliche, wissenschaftliche und gesellschaftliche Entwicklungen besser zu verstehen. Dieses Wissen verbessert auch meinen Blick auf Unternehmen und Aktien. Beruf und persönliche Neugier lassen sich deshalb kaum voneinander trennen.
Wie hoch ist das aktuell von ACATIS verwaltete Vermögen, und warum ging ein großes Mandat verloren?
Leber: Aktuell verwalten wir rund 8,2 Milliarden Euro; zuvor waren es mehr als zwölf Milliarden Euro. Einen erheblichen Anteil daran hatte ein großes Kundenmandat, das während der Corona-Pandemie noch einmal stark aufgestockt wurde. Wir investierten das Geld konservativ in klassische Warren-Buffett-Aktien. Als Internet- und KI-Titel immer stärker stiegen, erschien dem Kunden dieser Ansatz jedoch zu langweilig. Mit einem Portfolio aus etablierten Konsumwerten sah man gegenüber den Technologiewerten zeitweise alt aus. Der Kunde verlor die Geduld, und wir verloren das Mandat.
Welche persönliche Haltung ist Ihnen neben Ihrer Arbeit besonders wichtig?
Leber: Meine Frau und ich versuchen, nichts Wesentliches auf eine ferne Zukunft zu verschieben. Wir möchten nicht eines Tages feststellen, dass wir etwas versäumt haben. Deshalb schöpfen wir das, was wir tun, möglichst aus und genießen bewusst, was wir haben. Dies schließt Planung und Vorsorge nicht aus. Im Gegenteil: Beides schafft Freiräume. Problematisch wird es, wenn Menschen ihr Leben vertagen und sagen, sie würden sich erst im Ruhestand ein Hobby suchen oder lang gehegte Wünsche verwirklichen. Damit sollte man früher anfangen. Diese Haltung bedeutet für uns nicht, auf langfristige Ziele zu verzichten. Sie bedeutet, Gegenwart und Zukunft miteinander zu verbinden: verantwortungsvoll planen, Chancen nutzen und zugleich Zeit für Familie, Freunde, Kunst, Musik und persönliche Interessen zu bewahren. Darauf kommt es für uns an.
Interview: Frank O. Milewski