„Risiko diversifizieren“, „Safety first“, „Cash is King“, „Sell in May“, “Warum in die Ferne schweifen? Sieh, das Gute liegt so nah” oder „Politische Börsen haben kurze Beine“: Wir alle kennen diese klassischen „Börsengesetze“. Doch taugen sie noch in unserer modernen Finanzwelt? Heute scheinen KI-Algorithmen das Tempo an den Finanzmärkten zu diktieren, eine flatterhafte Politik bietet wenig Orientierung und die Geldpolitik betreibt weniger Inflationsbekämpfung, dafür immer mehr Systemstabilisierung. Eine Auseinandersetzung mit dem sturen Regelglauben.
Börsenregeln sind wie Heiligenbilder, an denen sich Anleger festhalten
Der Finanzmarkt ist kein Ort von nur rational denkenden Teilnehmern, die emotionslosen Excel-Tabellen mit fair berechneten Finanzkennzahlen folgen. Er ist eine Arena, in der Gier, Hoffnung und Angst jeden Tag miteinander kämpfen.
Gerade in Panikmomenten trösten wir uns gerne mit Börsenweisheiten. Wir klammern uns an „Greife nie in ein fallendes Messer“, „Risiko diversifizieren“ oder „In einer Krise ist Liquidität wichtiger als Rentabilität“. Sie wirken wie mentale Airbags in einem Trommelfeuer aus Daten(-müll) sowie Medien, denen es vor allem um schlechte Nachrichten geht, die ihnen Klicks und Quoten garantieren: Amen, ich sage euch, das Ende ist nahe.
Aber diese Sicherheit hat ihren Preis.

Das Diversifikations-Paradoxon: Absicherung versus verpasste Chancen
„Lege niemals alle Eier in einen einzigen Korb“ ist eines der Ur-Dogmen der Geldanlage. Ja, Anleger, die diversifizieren, verlieren weniger, wenn die Börse nach unten fährt.
Doch gewinnen sie damit nicht mehr Geld, wenn es nach oben geht, weil die Renditen gekappt werden. Wer hunderte Unternehmen in einem weltweiten Index hält, wird niemals z.B. die astronomische Performance einer Branche erzielen, die en vogue ist. Wer maximal diversifiziert, kauft neben den fitten Aktien die Fußkranken gleich mit.
In den Lehrbüchern wird das Klumpenrisiko gefürchtet wie der Leibhaftige. Der Blick auf High-Tech lehrt jedoch ebenso, dass es Zeiten gibt, in denen Klumpenrisiko eher Klumpenchance bedeutet. Wer die Gewinner der Digitalisierung wegen des Verdachts auf Hokuspokus massiv herunterdiversifizierte, unterzog sich seit Jahren einer Rendite-Diät.
Keine Frage, zuletzt spürte High-Tech den Anleger-Knüppel aus dem Sack. Die TÜV-Überprüfung war hart: Sind westliche Speicherchips wegen der chinesischen Konkurrenz zu teuer, machen sich die KI-Investitionen längerfristig bezahlt oder rasieren die gestiegenen Zinsen die Gewinne? Trotz allem ist es offensichtlich eine vielversprechende Zukunftsbranche, bei der es wie bei jeder technologischen Revolution zu Chancen, Übertreibungen und Skepsis kommt. Immerhin, wegen Kurseinbrüchen und starken Gewinnen hat die Branche mittlerweile viel an Überbewertung eingebüßt.
Am Ende ist es wie in der Pflanzenwelt. Nur widerstandsfähige Pflanzen, nur robuste gewinnstarke High-Tech-Werte überstehen das kalte (Börsen-)Klima und werden zu Dauerblühern. Nur die harten kommen eben in den Garten.
Natürlich gibt es auch das Risiko der Nicht-Diversifizierung. Wer uneingeschränkt auf die virtuelle Welt setzt, hat ebenso uneingeschränkt verloren. Und wer nur aus Sicherheit deutschen Aktien den Vorzug vor amerikanischen oder aus den Schwellenländern gibt, die vielfach eine Ludwig-Erhard-Politik betreiben, verzichtet offenbar auf eine erhebliche Zusatzrendite. „Lege nicht alle Eier in den inländischen Korb“ wäre dazu eine passende neue Börsenweisheit.
Die Zins-Illusion: „Nicht resigniert, nur deutlich desillusioniert“ (Kölschrockband BAP)
Besonders fatal ist es, wenn Anleger aus Verlustangst die vermeintlich tückische Aktien-Wüste meiden und in die scheinbare Ruhe der Finanz-Oase flüchten: Staatsanleihen oder das gute alte Tagesgeld. Hallo, es gibt doch wieder Zinsen. Hier schwankt nichts, hier blinkt nichts rot. „Meide den Kummer und meide den Schmerz, dann ist das Leben ein Scherz“. So denken immer noch fast 80 Prozent der Deutschen.
Genau hier wird die Oase zur Fata Morgana, zur Nominalillusion. Was nutzt mir ein hoher Zins, wenn nach Inflation, also real, wenig bis nichts übrigbleibt. Die Teuerung ist nur ein durchlaufender Posten.
Dass real betrachtet Schmalhans Küchenmeister ist, liegt an den Notenbanken und ihrem Dilemma. Nach außen predigen sie Inflationsbekämpfung, hinter vorgehaltener Hand geht es aber auch sehr um Systemerhaltung. Sie müssen den Zinsmärkten, die finanzwirtschaftlich völlig zurecht Inflations- und Bonitätsrisikoprämien verlangen, dennoch ihre schädliche finanzpolitische Wirkungskraft nehmen, die zu einer Schuldenkrise führen könnte. Dabei wird Inflation als eine zinsfressende Pflanze nicht als Unkraut betrachtet.
Und selbst wenn es definitiv nicht ihre Aufgabe ist, so ist zu vermuten, dass die EZB mit Zinsfreundlichkeit auch bei der Beilegung von Unruhen wie in Frankreich, sozusagen als Friedensengel, eingesetzt wird. Wer also nur stur den Sicherheitsregeln folgt, zahlt in unserer neuen Finanzwelt eine hohe Sicherheitsgebühr, auch ganzjährig, weil geldpolitische Unterstützung keine Saisonalitätsregeln kennt.
Wahre Spekulanten sind diejenigen Anleger, die Geld auf Zinskonten horten wie Toilettenpapier in der Corona-Zeit. Sie tauschen das sichtbare Risiko kurzfristiger Kursverluste bei Aktien gegen die unsichtbare Garantie einer Minderrendite. Und die Steuer schlägt auch noch zu.
Regelmäßige Aktiensparpläne als wirklich gute Börsenregel
Aktien mögen kurzfristig turbulent sein, längerfristig schlagen sie Zinsinvestments aber gnadenlos. Ohnehin bietet die Börse tausendfach alles unter einem Dach. Neben High-Tech gibt es viele andere attraktive Megathemen wie weltwirtschaftliche Beschleunigung, Rohstoffwerte oder Schwellenländer. Und Value-Aktien wie Defensiv- und Industriewerten traut man offenbar wieder etwas zu, die übrigens Nutznießer der produktivitätssteigernden KI-Revolution werden. Insgesamt wird an der Börse - in Händlersprache ausgedrückt - jeden Tag eine neue Sau über das Parkett gejagt. Irgendetwas quiekt dort immer. Ähnlich wie bei einem bekannten TV-Format gibt es regelmäßig „Germany`s next depot model“.
Grafik: Wertentwicklung von verschiedenen Anlageklassen
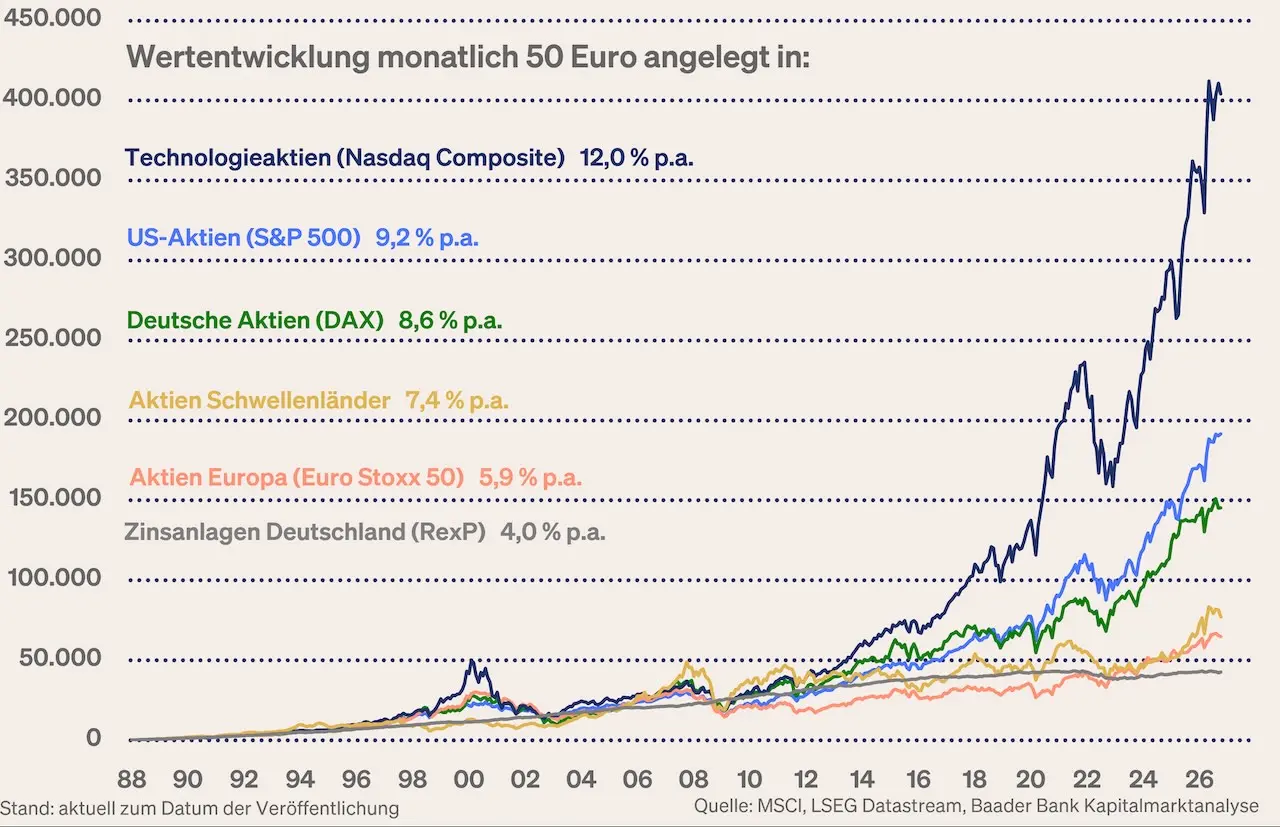
Und Kursschwankungen? Sie sind nicht der Feind der Anleger. Sie sind die Eintrittspreise für eine langfristig deutliche Überrendite. Und mit regelmäßigen Sparplänen werden die Eintrittspreise sogar noch rabattiert. Insgesamt lassen sich Aktien mit privaten Beziehungen vergleichen. Ab und zu hängt der Haussegen schief, am Ende ist man aber froh, dass man sich hat.
Alte Börsenregel-Zöpfe mindestens kräftig trimmen
Emotionen gehören zur Börse. Daher erfüllen Börsenregeln eine therapeutische Funktion. Sie sind das Alibi unseres Verstandes, um in einer irrationalen Welt mit Informations-Overkill gefühlt die Kontrolle zu behalten.
Doch passen „anno dazumal“-Regeln nicht mehr unreflektiert in die neue Zeit, in der Politik kein verlässliches Leitplankensystem mehr für Wirtschaft und Börse ist. Politiker legen sich heute nicht mehr so ins Zeug wie damals. Sie trachten alle nach der politischen Mitte, sehen aber zu wenig die Gefahr der profillosen Mittelmäßigkeit. Gemeingefährlich wird es, wenn politische Konzepte wie Sozialismus wieder aufgewärmt werden, obwohl sie in der Vergangenheit bewiesen haben, dass Marx die schöne Theorie, Murx aber immer die unschöne Praxis gewesen ist. Aus „Wohlstand für alle“ haben diese Verirrten immer „Wohlstand ist alle“ gemacht. Auch mit Blick auf erratische Politikwechsel in den USA müssen politische Börsen nicht immer nur kurze Beine haben.
Außerdem regieren heute an den Märkten hochfrequente KI-Algorithmen und professionelle Hedgefonds, die zügig Marktüber- und -untertreibungen von der (Börsen-)Straße entfernen wie Geier das Aas. Während früher noch Kurseinbrüche wie nach dem Platzen der Internet-Blase einen langen Aufenthalt in der REHA-Klinik „Liquiditätshaltung“ nahelegten, ist heutzutage die Verweildauer deutlich verkürzt.
Das heißt auch, dass eigenes Hinterher-Verkaufen oft zu spät kommt und der Markt bereits wieder kurz davor ist, von den großen Anlegern nach oben getrieben zu werden. In der Disziplin „When panic, panic first“ sind wir Kleinanleger dramatisch unterlegen.
Alte traditionelle Börsenregeln sind nicht in Stein gemeißelt. Man kann sie als eine Art Orientierung nutzen, ihre Regelhaftigkeit muss von Anlegern jedoch skeptisch hinterfragt werden. Ansonsten, wer nicht mit der Zeit neuer Leitlinien geht, dem geht mit der Zeit viel zu viel Rendite verloren.
Rechtliche Hinweise / Disclaimer und Grundsätze zum Umgang mit Interessenkonflikten der Baader Bank AG: https://www.roberthalver.de/Newsletter-Disclaimer-725