Die Wohnimmobilienpreise in Deutschland legen im zweiten Quartal 2026 nur noch minimal zu. Das zeigen vorläufige Zahlen des Statistischen Bundesamtes (Destatis). Im Jahresvergleich beträgt das Plus 0,6 Prozent. Besonders auffällig fällt die Entwicklung in den sieben größten deutschen Städten aus: Dort sinken die Preise für Eigentumswohnungen bereits wieder.
Gegenüber dem Vorquartal legen die Preise lediglich um 0,3 Prozent zu. Destatis revidiert zudem die ursprünglich veröffentlichte Zahl für das erste Quartal 2026 nach unten: Statt der ursprünglich genannten 1,4 Prozent beträgt der Zuwachs zum Vorjahresquartal nun 1,2 Prozent. Der Dämpfer bei den Wohnimmobilienpreisen zeigt sich damit auch rückblickend. Auch der Europace-Index zu den Immobilienpreisen bestätigt zuletzt eine Seitwärtsbewegung, wobei Bestandshäuser an Wert gewinnen.
Wohnimmobilienpreise im Detail: Metropolen verlieren, Großstädte gewinnen
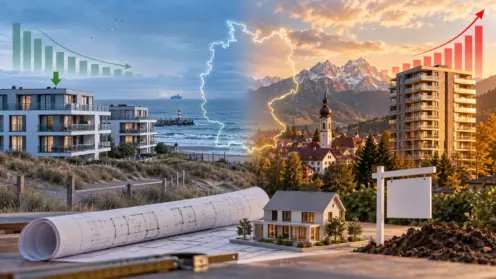
Der bundesweite Durchschnitt verdeckt deutliche regionale Unterschiede. In den Städten Berlin, Hamburg, München, Köln, Frankfurt, Stuttgart und Düsseldorf werden Eigentumswohnungen im Jahresvergleich um 0,4 Prozent günstiger, gegenüber dem Vorquartal um 0,5 Prozent. Ein- und Zweifamilienhäuser in denselben Städten verteuern sich dagegen leicht, und zwar um 0,7 Prozent zum Vorjahr. Zum Vorquartal geben allerdings auch sie nach, hier um 0,6 Prozent.
Außerhalb der Top-7-Metropolen zeigt sich ein anderes Bild. Kreisfreie Großstädte verzeichnen für Eigentumswohnungen ein Plus von 2,0 Prozent zum Vorjahresquartal und 0,5 Prozent zum Vorquartal. In dicht besiedelten ländlichen Kreisen sinken die Preise hingegen um 1,8 Prozent zum Vorjahr beziehungsweise 1,3 Prozent zum Vorquartal. Für Berater und Vermögensverwalter heißt das: Ein pauschaler Befund zur Preisrichtung trägt derzeit nicht. Die folgende Übersicht zeigt, wie unterschiedlich sich die Wohnimmobilienpreise je nach Region entwickeln.
| Segment / Region | Q2 2026 zu Q2 2025 | Q2 2026 zu Q1 2026 |
|---|---|---|
| Bundesweit (alle Wohnimmobilien) | plus 0,6 Prozent | plus 0,3 Prozent |
| Top-7-Metropolen, Eigentumswohnungen | minus 0,4 Prozent | minus 0,5 Prozent |
| Top-7-Metropolen, Ein- und Zweifamilienhäuser | plus 0,7 Prozent | minus 0,6 Prozent |
| Dicht besiedelte ländliche Kreise, Eigentumswohnungen | minus 1,8 Prozent | minus 1,3 Prozent |
| Kreisfreie Großstädte ohne Top-7, Eigentumswohnungen | plus 2,0 Prozent | plus 0,5 Prozent |
Quelle: Statistisches Bundesamt, vorläufige Werte für das zweite Quartal 2026.
Immobilienpreise in Frankfurt und München: Blasenrisiko sinkt
Für Käufer in den Ballungsräumen bleibt der leichte Rückgang zunächst wenig spürbar, denn das Preisniveau liegt weiterhin hoch. Inflationsbereinigt hat sich die Lage allerdings entspannt. Nach den Erkenntnissen des UBS Global Real Estate Bubble Index 2025 rutschen Frankfurt und München von der Einstufung „hohes Blasenrisiko“, die ihnen 2022 noch zugeschrieben wurde, in die Kategorie „moderates Risiko“ ab. Für Frankfurt weist die Studie für 2025 einen Preisrückgang von drei Prozent aus.
Maximilian Kunkel, Chefanlagestratege der UBS in Deutschland, ordnet die Entwicklung ein: „Inflationsbereinigt liegen die Preise bis zu 25 Prozent unter den Höchstständen von 2021 und 2022“, sagt Kunkel. Wohneigentum in den Metropolen bleibt demnach teuer, nur eben weniger teuer als auf dem Höchststand.

Bauzinsen aktuell: Baufinanzierung wird erneut teurer
Ein wesentlicher Bremsfaktor bleiben die Finanzierungskosten. Die effektiven Bauzinsen für zehnjährige Baudarlehen bis 60 Prozent Beleihung liegen nach Angaben der FMH-Finanzberatung Mitte August 2026 bei etwa 4,10 Prozent. FMH-Gründer Max Herbst rechnet damit, dass die Zinsen um weitere 0,25 bis 0,50 Prozentpunkte zulegen: „Wir nähern uns bei den Bauzinsen langsam den möglichen 4,5 Prozent, die ich auch schon im Dezember 2025 für denkbar gehalten habe“, sagt Herbst. Wie Finanzierungsberater in diesem anspruchsvollen Umfeld Mehrwert bieten können, erläutert ein Interview zur Zukunft der Baufinanzierung mit Thomas Hein von ING Deutschland.
Für die Baufinanzierung heißt das: Wer jetzt ein Darlehen aufnimmt, zahlt spürbar mehr als vor einem Jahr. Steigende Zinsen verteuern den Immobilienkauf daher zusätzlich zum hohen Preisniveau in vielen Regionen – unabhängig davon, ob die Wohnimmobilienpreise gerade sinken oder steigen. Besonders jüngere Haushalte mit wenig Eigenkapital treffen die höheren Zinsen, weil ihr Finanzierungsspielraum enger ausfällt.
Wohnungsbau bleibt schwach
Destatis zählte für 2025 lediglich 206.600 fertiggestellte Wohnungen, ein Minus von 18,0 Prozent beziehungsweise 45.400 Einheiten gegenüber 2024. Das ist der niedrigste Stand seit 2012, als 200.500 Wohnungen entstanden. Die Ampel-Koalition mit SPD-Bauministerin Klara Geywitz hatte 400.000 neue Wohnungen pro Jahr als Ziel ausgegeben, erreichte es jedoch in keinem Jahr der Legislaturperiode.
Etwas Hoffnung liefern die Baugenehmigungen: Ihre Zahl kletterte 2025 um 10,6 Prozent auf 238.100 und übertraf damit die Zahl der fertiggestellten Wohnungen im selben Jahr. Zugleich verfielen 35.700 Genehmigungen – gut ein Viertel mehr als im Jahr 2024 und damit der höchste Stand seit 2002. Der Bauüberhang – also die Summe der genehmigten, aber noch nicht realisierten Wohnungen – betrug Ende 2025 insgesamt 760.700 Einheiten und bewegte sich damit nahezu auf Vorjahresniveau. Von diesen Wohnungen waren 307.200 bereits in der Bauphase.
Bau-Turbo soll Genehmigungen beschleunigen
Mit dem „Gesetz zur Beschleunigung des Wohnungsbaus“ können Kommunen seit Ende Oktober 2025 befristet vom Bauplanungsrecht abweichen. Der neue Paragraf 246e im Baugesetzbuch enthält unter anderem eine Genehmigungsfiktion nach drei Monaten: Bleibt eine Reaktion der Behörde innerhalb dieser Frist aus, wird der Bauantrag automatisch als genehmigt behandelt. Am 17. Oktober 2025 passierte das Gesetz den Bundesrat, die Verkündung erfolgte am 29. Oktober 2025, und einen Tag darauf trat es in Kraft. Es gilt bis zum 31. Dezember 2030.
Ob der Bau-Turbo tatsächlich mehr Wohnungen schafft, ist offen. Sebastian Dullien, der das Institut für Makroökonomie und Konjunkturforschung (IMK) als wissenschaftlicher Direktor leitet, verweist dabei auf die Finanzierungsbedingungen: „Die gestiegenen Zinsen machen den Wohnungsbau weniger bezahlbar, und das dürfte absehbar zu einem Dämpfer für die Baugenehmigungen führen“, sagt der Ökonom. Der Immobilienverband IVD hatte bereits zuvor deutliche Kritik am schleppenden Wohnungsbau geäußert.
IVD-Preisspiegel liefert neue Daten zu den Wohnimmobilienpreisen
Zusätzliche Zahlen zu den Wohnimmobilienpreisen liefert der Immobilienverband Deutschland (IVD). Den IVD-Wohn-Preisspiegel 2026/27 stellte Stephan Kippes, Leiter des IVD-Marktforschungsinstituts, am 24. September 2026 in einer Online-Pressekonferenz vor. Schwerpunkte sind der „Silver Tsunami“, also das Angebotspotenzial durch Hausverkäufe der Babyboomer, sowie eine erste Bilanz zum Wohnungsbau-Turbo.
Zur Einordnung: In der Vorjahresausgabe des Preisspiegels, die 500 Städte abdeckte, wies der Verband für das zweite Quartal 2025 ein Transaktionsvolumen am deutschen Immobilienmarkt von 70 Milliarden Euro aus, ein Plus von 21 Prozent gegenüber dem Vorjahresquartal. (mit dpa-AFX)